Deckungsbeitrag einfach erklärt, Umsatzsteuer richtig herausrechnen, Wareneinsatz mit Ausbeute und Schwund, zwei Gerichte im Vergleich, der Ziel-Deckungsbeitrag je Gast, Zielpreise, Getränke, Deckungsbeitrag II mit Arbeitszeit und was der Mindestlohn 2027 bedeutet
„Ich habe mal drei gerechnet, das hätte passen müssen.“ Diesen Satz hören wir in der Gastronomieberatung immer wieder. Er kommt von Gastronomen, die ihr Handwerk verstehen, gute Küche machen und trotzdem am Monatsende nicht wissen, warum auf dem Konto weniger ankommt, als das Restaurant leisten müsste. Mal drei: Wareneinsatz mal drei ergibt den Verkaufspreis. Das stand in jedem Fachbuch, und es klingt nach einer sicheren Regel. Für einen Betrieb im Jahr 2026 ist es aber ungefähr so genau, wie aus dem Fenster zu schauen, um zu entscheiden, ob man einen Schirm braucht.
Die Deckungsbeitragskalkulation in der Gastronomie ersetzt den Faktor durch eine Frage: Wie viel Euro bleiben von jedem Gericht und jedem Getränk übrig, und reicht das, um den Betrieb zu tragen? Wer diese Frage beantworten kann, weiß, welche Gerichte ihn tragen und welche ihn nur beschäftigen, welche Preise er anpassen muss und was ein höherer Mindestlohn oder eine teurere Lieferung wirklich bedeutet. Das ist kein Hexenwerk, sondern eine Rechnung, die jeder Gastronom beherrschen kann.
In diesem Beitrag erklären wir den Deckungsbeitrag ohne Fachchinesisch, zeigen, warum die Umsatzsteuer zuerst raus muss, wie du den Wareneinsatz ehrlich rechnest, vergleichen zwei Gerichte, leiten den Ziel-Deckungsbeitrag je Gast aus deinen Fixkosten ab, rechnen daraus Zielpreise, nehmen die Getränke mit, zeigen den Deckungsbeitrag II mit Arbeitszeit und was der Mindestlohn 2027 verändert. Dazu eine Rezepturkarte, eine Checkliste und ein Fall aus unserer Gastronomieberatung.
Was ist der Deckungsbeitrag?
Der Deckungsbeitrag ist der Betrag, der vom Nettoverkaufspreis eines Gerichts oder Getränks übrig bleibt, wenn der Wareneinsatz abgezogen ist. Er deckt die Fixkosten, also alles, was du jeden Monat zahlst, egal ob 50 oder 200 Gäste kommen: Personal, Pacht, Energie, Versicherungen. Erst wenn die Summe aller Deckungsbeiträge die Fixkosten übersteigt, macht der Betrieb Gewinn. Alles davor ist Kostendeckung.
Die drei Formeln, die du brauchst
Nettopreis = Bruttopreis ÷ 1,07 bei Speisen, ÷ 1,19 bei Getränken
Deckungsbeitrag = Nettopreis minus Wareneinsatz
Zielpreis brutto = (Wareneinsatz + Ziel-Deckungsbeitrag) × 1,07 bei Speisen, × 1,19 bei Getränken
Der Deckungsbeitrag hat einen großen Vorteil gegenüber der Wareneinsatzquote in Prozent: Er zeigt, was ein Gericht wirklich zum Betrieb beiträgt, in Euro. Ein Gericht mit 35 Prozent Wareneinsatz kann mehr Deckungsbeitrag bringen als eines mit 20 Prozent, wenn es teurer ist. Und genau das übersieht, wer nur auf Prozente schaut. Für die Entscheidung, welche Gerichte auf die Karte gehören, ist deshalb der Deckungsbeitrag in Euro die wichtigste Zahl, zusammen mit der Frage, wie oft ein Gericht verkauft wird.
Fachleute unterscheiden außerdem zwischen Deckungsbeitrag I, II und III. Der Deckungsbeitrag I ist Nettopreis minus Wareneinsatz, und mit ihm arbeiten die meisten Betriebe. Der Deckungsbeitrag II zieht zusätzlich die direkt zurechenbare Arbeitszeit ab, der Deckungsbeitrag III anteilige Fixkosten. Den Deckungsbeitrag II zeigen wir weiter unten an einem Beispiel, weil er bei aufwendigen Gerichten den Unterschied macht.
Warum reicht mal drei nicht mehr?
Mal drei reicht nicht mehr, weil die Methode aus einer Zeit stammt, in der Personal, Energie und Pacht im Verhältnis zum Umsatz deutlich günstiger waren. Sie setzt den Wareneinsatz bei rund einem Drittel des Preises an und geht davon aus, dass die anderen zwei Drittel alle übrigen Kosten decken. Heute stimmt diese Annahme in vielen Betrieben nicht mehr, und ab Januar 2027 steigt der Mindestlohn auf 14,60 Euro. Dazu kommt: Ein fester Faktor bewertet jedes Gericht nach dem Einkauf, nicht nach dem, was es bringt.
Das zweite Problem wird oft übersehen. Ein fester Faktor macht teure Gerichte unverkäuflich und günstige zu billig. Ein Rinderfilet mit 12 Euro Wareneinsatz landet mit mal drei bei 36 Euro netto, also fast 39 Euro auf der Karte. Das zahlen nur wenige. Ein Nudelgericht mit 2 Euro Wareneinsatz landet bei 6 Euro netto und bringt dann nur 4 Euro Deckungsbeitrag, obwohl die Küche dafür genauso arbeitet. Die Deckungsbeitragskalkulation dreht die Logik um: erst fragen, wie viel ein Gericht bringen muss, dann den Preis festlegen.
Mal drei ist trotzdem nicht völlig nutzlos. Für einen schnellen Plausibilitätscheck, ob ein Gericht grob im Rahmen liegt, taugt der Faktor noch. Für die Kalkulation eines ganzen Betriebs taugt er nicht mehr. In der Restaurantberatung erleben wir oft, dass genau diese Unterscheidung fehlt. Wie die Kalkulation von Speisen und Getränken grundsätzlich aufgebaut wird, zeigt auch der Beitrag Kalkulation von Speisen und Getränken.
Warum muss die Umsatzsteuer zuerst raus?
Die Umsatzsteuer muss zuerst raus, weil sie nicht dir gehört, sondern ans Finanzamt geht. Gerechnet wird deshalb immer mit dem Nettopreis: bei Speisen Bruttopreis geteilt durch 1,07, bei Getränken geteilt durch 1,19. Seit 1. Januar 2026 gelten für Speisen in der Gastronomie dauerhaft 7 Prozent, im Restaurant wie außer Haus. Wer Speisen noch mit 19 Prozent rechnet, unterschätzt seinen Deckungsbeitrag deutlich.
| Was | Steuersatz | Rechnung |
|---|---|---|
| Speisen im Restaurant | 7 % | Bruttopreis ÷ 1,07 |
| Speisen außer Haus | 7 % | Bruttopreis ÷ 1,07 |
| Getränke im Restaurant und außer Haus | 19 % | Bruttopreis ÷ 1,19 |
| Pauschalangebote mit Speisen und Getränken | aufteilen | Anteile nachvollziehbar festlegen |
Wie groß der Unterschied ist, zeigt ein Beispiel. Ein Schnitzel für 18,90 Euro brutto ist mit 7 Prozent 17,66 Euro netto wert, mit 19 Prozent nur 15,88 Euro. Das sind 1,78 Euro pro Portion, die in einer falschen Kalkulation fehlen. Bei 300 Portionen im Monat sind das über 500 Euro, die man für verloren hält, obwohl sie da sind. Umgekehrt gilt: Wer mit dem Bruttopreis rechnet, überschätzt seinen Deckungsbeitrag um die ganze Steuer.
Bei Pauschalangeboten, etwa einem Brunch oder einem Menü mit Getränken zu einem Gesamtpreis, muss der Preis in einen Speisen- und einen Getränkeanteil aufgeteilt werden, weil beide unterschiedlich besteuert werden. Die Aufteilung sollte nachvollziehbar sein, etwa nach den Einzelpreisen. Klär das mit deiner Steuerberatung. Mehr zur Umsatzsteuer steht im Beitrag zur Umsatzsteuer in der Gastronomie.
Wie rechnest du den Wareneinsatz ehrlich?
Den Wareneinsatz rechnest du ehrlich, wenn du jede Zutat mit ihrer tatsächlichen Menge und ihrem Preis nach Putzverlust einrechnest, auch Fett, Garnitur, Gewürze, Brot und Dressing. Der Einkaufspreis je Kilo wird dabei durch die Ausbeute geteilt: Ein Schweinelachs für 7,20 Euro je Kilo mit 20 Prozent Putzverlust kostet küchenfertig 9,00 Euro je Kilo. Wer das vergisst, rechnet jedes Gericht ein paar Cent zu billig, und das summiert sich.
| Wiener Schnitzel, eine Portion | Kosten netto |
|---|---|
| Schweinelachs, 180 g küchenfertig (9,00 € je kg nach 20 % Putzverlust) | 1,62 € |
| Ei, Semmelbrösel, Mehl für die Panade | 0,25 € |
| Butterschmalz zum Braten, 25 g | 0,30 € |
| Kartoffeln, 250 g roh, für Bratkartoffeln | 0,28 € |
| Speck, Zwiebeln, Fett für die Bratkartoffeln | 0,22 € |
| Blattsalat, Tomate, Gurke, Dressing | 0,55 € |
| Zitrone, Salz, Pfeffer, Gewürze | 0,17 € |
| Wareneinsatz gesamt | 3,39 € |
Die größten Fehler beim Wareneinsatz entstehen nicht bei den teuren Zutaten, sondern bei den kleinen. Das Fett in der Pfanne, das Brot im Korb, die Garnitur auf dem Teller, die Butter, die eigentlich 15 Gramm sein sollte und in der Praxis 40 Gramm ist. Ein Koch, der mit Schwung arbeitet, kann den Wareneinsatz eines Gerichts schnell um 30 Cent erhöhen, ohne dass es jemand merkt. Deshalb gehört zur Kalkulation auch die Kontrolle in der Küche: Rezepturkarten, feste Portionsgrößen und gelegentlich eine Waage am Pass.
Wie du den Wareneinsatz in der Küche steuerst und Abweichungen findest, zeigt der Beitrag zum Wareneinsatz in der Küche. Wie du Einkaufspreise aktuell hältst, ohne jede Rechnung abzutippen, steht im Beitrag zur Warenwirtschaft in der Gastronomie.
Schnitzel oder Tagliatelle: Welches Gericht bringt mehr?
Das Schnitzel bringt mehr: In unserer Modellrechnung hat es bei 18,90 Euro einen Deckungsbeitrag von 14,27 Euro, die Tagliatelle mit Steinpilzrahm bei 16,90 Euro nur 11,52 Euro. Das sind 2,75 Euro mehr pro Portion, bei 300 Portionen im Monat rund 825 Euro. Überraschend ist, dass die vegetarische Pasta im Einkauf mehr kostet als das Schnitzel, weil Steinpilze, Parmesan und Sahne teuer sind.
| Tagliatelle mit Steinpilzrahm, eine Portion | Kosten netto |
|---|---|
| Tagliatelle, 120 g | 0,54 € |
| Steinpilze getrocknet, 15 g | 1,85 € |
| Sahne, 150 ml | 0,51 € |
| Schalotten, Knoblauch, Butter | 0,36 € |
| Parmesan, 25 g | 0,62 € |
| Weißwein, Kräuter, Gewürze, Olivenöl | 0,39 € |
| Wareneinsatz gesamt | 4,27 € |
Wiener Schnitzel vom Schwein
| Verkauf brutto | 18,90 € |
| Verkauf netto, 7 % USt | 17,66 € |
| Wareneinsatz | 3,39 € |
| Wareneinsatz in Prozent | 19,2 % |
Deckungsbeitrag 14,27 €
Tagliatelle mit Steinpilzrahm
| Verkauf brutto | 16,90 € |
| Verkauf netto, 7 % USt | 15,79 € |
| Wareneinsatz | 4,27 € |
| Wareneinsatz in Prozent | 27,0 % |
Deckungsbeitrag 11,52 €
Modellrechnung mit Einkaufspreisen netto, Stand 2026. Das Schnitzel bringt pro Portion 2,75 € mehr Deckungsbeitrag, bei 300 Portionen im Monat sind das rund 825 €.
Der Vergleich zeigt zwei Dinge, die viele Gastronomen überraschen. Erstens: Vegetarisch ist nicht automatisch günstiger. Wer mit hochwertigen Zutaten wie getrockneten Steinpilzen oder Parmesan arbeitet, hat schnell einen höheren Wareneinsatz als beim Fleischgericht. Zweitens: Ein günstigerer Verkaufspreis ist kein Garant für einen guten Deckungsbeitrag. Die Tagliatelle ist zwei Euro billiger, bringt aber 2,75 Euro weniger Deckungsbeitrag, weil ihr Wareneinsatz höher ist.
Das heißt nicht, dass die Tagliatelle von der Karte muss. Vielleicht wird sie oft bestellt, vielleicht holt sie Gäste ab, die sonst nicht kämen. Aber du solltest wissen, was sie bringt, und überlegen, ob der Preis stimmt oder die Rezeptur angepasst werden kann. Ein Euro mehr auf der Karte würde den Abstand schon deutlich verkleinern. Wie pflanzliche Gerichte sinnvoll kalkuliert werden, zeigt der Beitrag zu vegetarischen und veganen Gerichten.
Modellrechnung mit Einkaufspreisen netto, Stand 2026, Speisen mit 7 Prozent Umsatzsteuer.
Wie viel Deckungsbeitrag braucht dein Betrieb je Gast?
Wie viel Deckungsbeitrag dein Betrieb je Gast braucht, rechnest du so: monatliche Fixkosten geteilt durch die Zahl der Gäste im Monat. Das ist der Betrag, den jeder Gast im Durchschnitt mit Speisen und Getränken bringen muss, damit die Fixkosten gedeckt sind. Dazu kommt ein Gewinnziel. In unserer Modellrechnung mit 27.200 Euro Fixkosten und 2.000 Gästen sind das 13,60 Euro je Gast, mit 3.000 Euro Gewinnziel im Monat 15,10 Euro.
| Monatliche Fixkosten, Restaurant mit 40 Plätzen | Betrag |
|---|---|
| Personal inklusive Arbeitgeberanteil | 18.500 € |
| Pacht | 4.200 € |
| Energie | 2.100 € |
| Versicherungen, Rundfunkbeitrag, GEMA, Lizenzen | 480 € |
| Reinigung, Verbrauchsmaterial | 620 € |
| Marketing, Reservierung, Software | 540 € |
| Reparaturen und Sonstiges | 760 € |
| Fixkosten gesamt im Monat | 27.200 € |
Ziel-Deckungsbeitrag je Gast
| Fixkosten im Monat | 27.200 € |
| Gäste im Monat | 2.000 |
| Deckungsbeitrag je Gast nur für die Fixkosten | 13,60 € |
| Gewinnziel im Monat | 3.000 € |
| Zusätzlich je Gast | 1,50 € |
Ziel: 15,10 € Deckungsbeitrag je Gast
Ist-Rechnung bei 44.000 € Umsatz
| Umsatz netto im Monat | 44.000 € |
| Wareneinsatz gesamt, 26 % | 11.440 € |
| Deckungsbeitrag gesamt | 32.560 € |
| Deckungsbeitrag je Gast | 16,28 € |
| Abzüglich Fixkosten | 27.200 € |
Bleiben 5.360 € vor Steuern
Modellrechnung für ein Restaurant mit 40 Plätzen, Ø Nettoumsatz 22 € je Gast. Aus 44.000 € Umsatz werden nach Wareneinsatz und Fixkosten gut 5.000 €, davon leben Inhaber, Tilgung und Rücklagen.
Diese Rechnung ist der Kern der Deckungsbeitragskalkulation, und sie ist wichtiger als jede einzelne Rezeptur. Sie zeigt dir, ob dein Betrieb insgesamt trägt, und sie gibt dir ein Ziel für jedes Gericht. In der Modellrechnung bringt der durchschnittliche Gast bei 22 Euro Nettoumsatz und 26 Prozent Wareneinsatz 16,28 Euro Deckungsbeitrag, also mehr als die 15,10 Euro Ziel. Von 44.000 Euro Umsatz bleiben nach Wareneinsatz und Fixkosten 5.360 Euro vor Steuern. Davon leben Inhaber, Tilgung und Rücklagen. Das zeigt, wie schmal der Spielraum ist.
Wichtig ist, dass die Fixkosten aus deiner eigenen BWA kommen, nicht aus einem Branchendurchschnitt. Eine BWA, die Wareneinsatz Küche und Getränke getrennt ausweist und Personal nach Bereichen aufschlüsselt, ist dafür die Grundlage. Wie du sie liest, zeigt der Beitrag BWA in der Gastronomie verstehen. Wer keine Zeit hat, das selbst auszuwerten, bekommt mit der BWA-Analyse eine Auswertung mit genau diesen Zahlen. Branchenvergleiche liefert der DEHOGA-Zahlenspiegel.
Modellrechnung mit Annahmen. Deine Fixkosten und Gästezahlen findest du in deiner BWA und deiner Kasse.
Wie rechnest du daraus einen Zielpreis?
Aus dem Ziel-Deckungsbeitrag rechnest du einen Zielpreis so: Wareneinsatz plus gewünschter Deckungsbeitrag ergibt den Nettopreis, mal 1,07 bei Speisen ergibt den Bruttopreis. Soll das Schnitzel zum Beispiel 13 Euro Deckungsbeitrag bringen, sind das 3,39 Euro plus 13 Euro, also 16,39 Euro netto oder 17,54 Euro brutto. Auf der Karte stünde es dann für 17,90 Euro. Bei 18,90 Euro bringt es mehr als das Ziel.
Der Ziel-Deckungsbeitrag pro Gericht hängt davon ab, was ein Gast sonst noch bestellt. Wenn ein durchschnittlicher Gast neben dem Hauptgericht zwei Getränke trinkt, die zusammen rund 5,70 Euro Deckungsbeitrag bringen, muss das Hauptgericht nicht die ganzen 15,10 Euro allein tragen. Umgekehrt muss ein Mittagsgericht, zu dem nur ein Wasser getrunken wird, mehr leisten. Deshalb lohnt es sich, den Deckungsbeitrag je Gast nach Tageszeit zu betrachten: mittags, abends, am Wochenende.
In der Praxis hat sich ein Vorgehen in drei Schritten bewährt. Erstens: Ziel-Deckungsbeitrag je Gast aus Fixkosten und Gästen ableiten. Zweitens: festlegen, welchen Anteil davon Hauptgericht, Vorspeise, Dessert und Getränke tragen sollen. Drittens: für jedes Gericht den Zielpreis rechnen und mit dem Marktpreis vergleichen. Wo der Zielpreis deutlich über dem liegt, was Gäste zahlen, muss die Rezeptur angepasst oder das Gericht gestrichen werden. Und weil der beste Preis nichts nützt, wenn niemand das Gericht bestellt, gehört auch das Gastronomie Marketing dazu: Gerichte mit gutem Deckungsbeitrag gehören auf Social Media, ins Google-Profil und in die Empfehlung des Service. Wie du die Karte so aufbaust, dass die richtigen Gerichte verkauft werden, zeigt der Beitrag Speisekarte optimieren.
Was bringen die Getränke?
Die Getränke bringen in vielen Betrieben einen großen Teil des Deckungsbeitrags, weil der Wareneinsatz niedriger ist und kaum Arbeit anfällt. In unserer Modellrechnung bringt ein Pils für 4,90 Euro rund 2,84 Euro Deckungsbeitrag, eine Apfelschorle für 3,90 Euro rund 2,83 Euro und ein Glas Hauswein für 7,90 Euro rund 5,35 Euro. Zwei Getränke pro Gast tragen damit schnell ein Drittel des Ziel-Deckungsbeitrags.
| Getränk | Brutto | Netto | Ware | Deckungsbeitrag |
|---|---|---|---|---|
| Pils 0,4 l | 4,90 € | 4,12 € | 1,28 € | 2,84 € |
| Apfelschorle 0,4 l | 3,90 € | 3,28 € | 0,45 € | 2,83 € |
| Hauswein 0,2 l | 7,90 € | 6,64 € | 1,29 € | 5,35 € |
Die Rechnung zeigt, warum der Service für den Deckungsbeitrag so wichtig ist. Ein Gast, der zum Schnitzel ein Wasser aus der Leitung trinkt, bringt rund 14 Euro Deckungsbeitrag. Ein Gast, der ein Bier und danach ein Glas Wein trinkt, bringt über 22 Euro. Bei gleicher Arbeit in der Küche. Getränke aktiv anzubieten ist deshalb kein Verkaufsdruck, sondern die einfachste Art, den Deckungsbeitrag je Gast zu erhöhen. Bei Getränken liegt der Wareneinsatz in unseren Beratungsprojekten meist bei 18 bis 22 Prozent, Bier oft etwas darüber, Softdrinks und Wein oft darunter.
Wie Bier und Wein im Detail kalkuliert werden, zeigen die Beiträge zur Bierkarte und zur Weinkarte. Wie der Service mehr Getränke verkauft, ohne aufdringlich zu sein, steht im Beitrag Getränkeumsatz steigern.
Modellrechnung mit Annahmen, Getränke mit 19 Prozent Umsatzsteuer, Wareneinsatz mit Ausschankverlust.
Was zeigt der Deckungsbeitrag II?
Der Deckungsbeitrag II zeigt, was ein Gericht bringt, nachdem auch die Arbeitszeit in der Küche abgezogen ist. Du rechnest die Minuten, die ein Gericht in Vorbereitung und am Pass braucht, mal einen Minutensatz für die Küche. Bei 24 Euro Personalkosten je Stunde sind das 40 Cent pro Minute. Ein Schnitzel mit 6 Minuten Arbeit hat dann 11,87 Euro Deckungsbeitrag II, die Tagliatelle mit 5 Minuten 9,52 Euro.
| Gericht | Deckungsbeitrag I | Arbeitszeit | Personal | Deckungsbeitrag II |
|---|---|---|---|---|
| Wiener Schnitzel | 14,27 € | 6 Minuten | 2,40 € | 11,87 € |
| Tagliatelle Steinpilz | 11,52 € | 5 Minuten | 2,00 € | 9,52 € |
Der Deckungsbeitrag II lohnt sich vor allem bei Gerichten, die viel Arbeit machen. Eine Roulade, die lange geschmort und aufwendig angerichtet wird, kann beim Deckungsbeitrag I glänzen und beim Deckungsbeitrag II deutlich verlieren. Ein einfaches Gericht mit kurzer Zubereitung kann umgekehrt besser abschneiden, als es auf den ersten Blick aussieht. Gerade in Zeiten, in denen Personal knapp und teuer ist, ist das eine wichtige Information für die Kartengestaltung. In der Hotelberatung nutzen wir den Deckungsbeitrag II zum Beispiel, um Bankett- und Frühstücksangebote zu vergleichen, die sehr unterschiedlich viel Arbeit machen.
Für den Minutensatz brauchst du die Personalkosten der Küche je Stunde, inklusive Arbeitgeberanteilen und Ausfallzeiten wie Urlaub und Krankheit. Die Minuten pro Gericht schätzt du am besten mit dem Team, oder du misst sie einmal an einem normalen Abend. Wer eine digitale Zeiterfassung und eine Kasse mit Küchenmonitor hat, bekommt diese Werte fast automatisch. Mehr dazu in den Beiträgen zur Arbeitszeiterfassung und zum Kassensystem in der Gastronomie.
Was bedeutet der Mindestlohn 2027 für deine Kalkulation?
Der Mindestlohn steigt im Januar 2027 von 13,90 auf 14,60 Euro, rund 5 Prozent. Wer seine Personalkosten deshalb um 4 Prozent steigen sieht, hat in unserer Modellrechnung 740 Euro mehr Fixkosten im Monat, fast 8.900 Euro im Jahr. Der Ziel-Deckungsbeitrag je Gast steigt dadurch um rund 37 Cent. Wer seine Preise 2027 nicht anpasst, bezahlt die Lohnerhöhung aus seinem eigenen Gewinn.
Die gute Nachricht: 37 Cent je Gast sind keine dramatische Preiserhöhung. Verteilt auf ein Hauptgericht und zwei Getränke reichen kleine Anpassungen. Entscheidend ist, dass sie gezielt erfolgen: bei Gerichten mit schwachem Deckungsbeitrag, bei Getränken, die lange nicht angepasst wurden, und bei aufwendigen Gerichten, deren Deckungsbeitrag II mit dem höheren Lohn weiter sinkt. Pauschal alle Preise um denselben Prozentsatz zu erhöhen, ist die bequemste, aber selten die beste Lösung.
Was der Mindestlohn 2027 sonst bedeutet, etwa für Minijobs und Zuschläge, steht im Beitrag zum Mindestlohn in der Gastronomie. Und wer die Liquidität über die Umstellung im Januar planen will, findet Hinweise im Beitrag zur Liquiditätsplanung.
Modellrechnung mit Annahmen. Die tatsächliche Steigerung hängt davon ab, wie viele Mitarbeiter nahe am Mindestlohn bezahlt werden.
Wie sieht eine gute Rezepturkarte aus?
Eine gute Rezepturkarte enthält alles, was du für die Kalkulation eines Gerichts brauchst: Name und Portionsgröße, jede Zutat mit Menge, Einkaufspreis und Ausbeute, den Wareneinsatz je Portion, die Arbeitszeit, den Verkaufspreis brutto und netto, den Deckungsbeitrag und das Datum der letzten Prüfung. Sie ist zugleich Arbeitsanweisung für die Küche, damit jede Portion gleich ausfällt.
- Name und Portion: Gericht, Portionsgröße, Anzahl Portionen pro Ansatz.
- Zutaten mit Menge: jede Zutat in Gramm oder Milliliter, auch Fett, Gewürze und Garnitur.
- Einkaufspreis und Ausbeute: Preis je Kilo netto, Putzverlust, daraus der Preis küchenfertig.
- Wareneinsatz je Portion: Summe aller Zutaten.
- Arbeitszeit: Minuten für Vorbereitung und Anrichten, für den Deckungsbeitrag II.
- Verkaufspreis brutto und netto: mit dem richtigen Steuersatz.
- Deckungsbeitrag und Wareneinsatzquote: in Euro und in Prozent.
- Datum der Kalkulation: damit du weißt, wann sie zuletzt geprüft wurde.
Ob du die Rezepturkarte in einer Tabelle, in deiner Warenwirtschaft oder auf Papier führst, ist zweitrangig. Wichtig ist, dass es sie gibt, dass sie aktuell ist und dass die Küche danach arbeitet. Viele Kassensysteme und Warenwirtschaftsprogramme können Rezepturen hinterlegen und den Wareneinsatz automatisch mit den aktuellen Einkaufspreisen rechnen. Das spart Zeit und zeigt sofort, wenn ein Gericht durch eine Preiserhöhung im Einkauf aus dem Rahmen fällt.
Wie geht es nach der Kalkulation weiter?
Nach der Kalkulation geht es weiter mit dem Menu Engineering: Du ordnest alle Gerichte nach Deckungsbeitrag und Verkaufszahl in vier Gruppen ein. Beliebt und profitabel sind deine Stars, die du hervorhebst. Beliebt, aber wenig profitabel sind Kandidaten für Preis- oder Rezepturanpassung. Profitabel, aber selten bestellt brauchen mehr Sichtbarkeit. Selten bestellt und wenig profitabel gehören meist von der Karte.
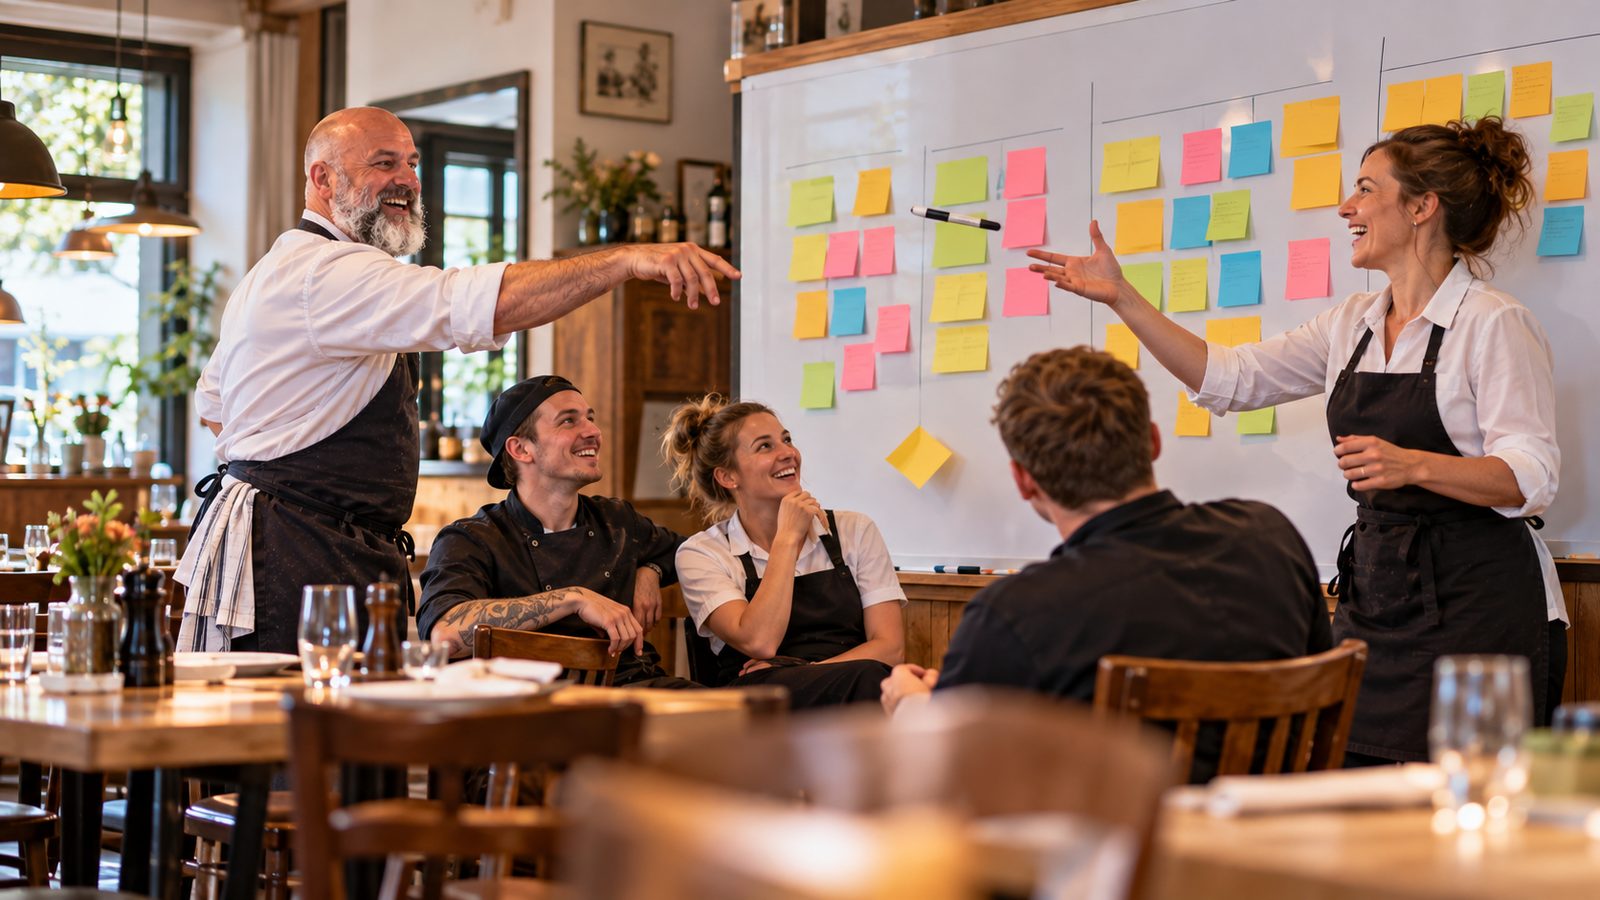
Diese Einordnung ist der Moment, in dem aus Zahlen Entscheidungen werden. Am besten macht man sie gemeinsam mit Küche und Service, weil beide wissen, warum ein Gericht gut oder schlecht läuft. Die Küche weiß, welches Gericht am Freitag den Pass blockiert, der Service, welches Gäste immer wieder nachfragen. Wie Menu Engineering Schritt für Schritt funktioniert, zeigt der Beitrag zum Menu Engineering.
Auch bei Feiern und Pauschalangeboten ist der Deckungsbeitrag die Grundlage, nur dass dort pro Gast und nicht pro Gericht gerechnet wird. Wie du eine Feier kalkulierst, steht im Beitrag zu Feiern und Veranstaltungen. Wer gerade gründet, findet im Beitrag Restaurant eröffnen: Kosten, wie die Fixkosten eines neuen Betriebs aussehen, und im Beitrag Imbiss eröffnen: Kosten ein Beispiel für einen kleineren Betrieb.
Wie sieht das in der Praxis aus?
In der Praxis zeigt sich bei Betrieben, die mit mal drei kalkulieren, fast immer dasselbe Muster: Die meistverkauften Gerichte sind oft die mit dem schwächsten Deckungsbeitrag, und die profitabelsten Gerichte werden selten bestellt. Wer seine zwanzig Bestseller einmal sauber netto kalkuliert, Preise gezielt anpasst und schwache Gerichte umbaut oder streicht, verdient mit denselben Gästen deutlich mehr. Ein Fall aus unserer Gastronomieberatung zeigt das.
Fall: Gasthaus mit starkem Mittagstisch in Thüringen
Ein Gasthaus mit knapp vierzig Plätzen lebt vom Mittagstisch, abends ist es ruhiger. Der Wirt hat seit Jahren das Gefühl, dass die Zahlen irgendwie passen, ohne genau zu wissen, warum, oder warum manchmal eben nicht. Kalkuliert wird mit mal drei, die Preise sind seit zwei Jahren unverändert.
In der Gastronomieberatung kalkulieren wir zuerst die zwanzig meistverkauften Gerichte neu, netto, mit Putzverlust und allen Zutaten. Ergebnis: Drei der beliebtesten Mittagsgerichte, günstig angeboten und viel verkauft, haben Deckungsbeiträge zwischen knapp 5 und gut 6 Euro. Die Abendgerichte, die seltener bestellt werden, liegen bei 13 bis 15 Euro. Der Betrieb hat jahrelang viel verkauft, aber mit den falschen Gerichten. Wir passen drei Preise an, streichen zwei Gerichte, die viel Arbeit und wenig Deckungsbeitrag bringen, und führen zwei neue ein, die besser kalkuliert sind.
Ein halbes Jahr später liegt der Deckungsbeitrag je Mittagsgast um durchschnittlich gut 2 Euro höher. Bei rund 800 Mittagsgästen im Monat sind das fast 2.000 Euro mehr, ohne einen einzigen neuen Gast. Der Wirt sagt: Ich habe immer gedacht, mal drei ist auf der sicheren Seite. Dabei war es die teuerste Abkürzung, die ich hatte.
Fallbeispiel aus der Beratungspraxis, aus mehreren Fällen zusammengesetzt und anonymisiert.
Der Fall zeigt, dass es selten eine Revolution braucht. Drei Preise, zwei gestrichene Gerichte und zwei neue haben gereicht, um den Deckungsbeitrag je Gast spürbar zu verbessern. Der Schlüssel war nicht eine neue Idee, sondern eine saubere Zahl für jedes Gericht. Mit ihr wird jede Entscheidung über die Karte einfacher.
Welche Fehler kosten am meisten?
Am meisten kosten bei der Deckungsbeitragskalkulation diese Fehler: mit dem Bruttopreis rechnen, Speisen mit dem falschen Steuersatz rechnen, den Putzverlust vergessen, kleine Zutaten wie Fett, Garnitur und Brot weglassen, Entscheidungen nur nach dem Prozentwert treffen und die Kalkulation nie aktualisieren. Jeder dieser Fehler verzerrt das Bild, und zusammen können sie aus einem profitablen Gericht ein Verlustgeschäft machen, oder umgekehrt.
| Fehler | Was passiert | Besser |
|---|---|---|
| Mit dem Bruttopreis gerechnet | Deckungsbeitrag um die Umsatzsteuer zu hoch | immer netto rechnen |
| Falscher Steuersatz | Speisen mit 19 % statt 7 % unterbewertet | Speisen 7 %, Getränke 19 % |
| Wareneinsatz ohne Putzverlust | Wareneinsatz zu niedrig, Gewinn überschätzt | Ausbeute einrechnen |
| Fett, Garnitur, Brot vergessen | jedes Gericht ein paar Cent zu billig | jede Zutat in die Rezeptur |
| Nur nach Prozent entschieden | teure Gerichte unverkäuflich, gute aussortiert | Deckungsbeitrag in Euro |
| Kalkulation nie aktualisiert | Einkaufspreise und Löhne laufen davon | mindestens zweimal im Jahr prüfen |
Checkliste: Ist deine Kalkulation im Griff?
Deine Kalkulation ist im Griff, wenn jedes Hauptgericht eine Rezepturkarte hat, die Einkaufspreise aktuell sind, alles netto mit dem richtigen Steuersatz gerechnet wird, der Deckungsbeitrag jedes Gerichts in Euro bekannt ist, der Ziel-Deckungsbeitrag je Gast aus deinen Fixkosten abgeleitet ist, die Getränke mitgerechnet werden und die Kalkulation regelmäßig geprüft wird. Diese zehn Punkte zeigen, wo du stehst.
- Jedes Hauptgericht hat eine Rezepturkarte mit allen Zutaten und Mengen.
- Einkaufspreise sind aktuell, mit Putzverlust und Ausbeute.
- Alle Preise werden netto gerechnet, Speisen mit 7, Getränke mit 19 Prozent.
- Für jedes Gericht ist der Deckungsbeitrag in Euro bekannt.
- Der Ziel-Deckungsbeitrag je Gast ist aus Fixkosten und Gästen abgeleitet.
- Die Getränke sind mit eingerechnet, nicht nur die Speisen.
- Für aufwendige Gerichte ist der Deckungsbeitrag II mit Arbeitszeit bekannt.
- Die meistverkauften Gerichte sind nach Menu Engineering eingeordnet.
- Die Kalkulation wird mindestens zweimal im Jahr und bei jedem Preissprung geprüft.
- Der Mindestlohn 2027 ist in der Kalkulation berücksichtigt.
Wenn du bei mehr als drei Punkten mit Nein antwortest, fang mit deinen zwanzig meistverkauften Gerichten an. Sie machen in den meisten Betrieben den größten Teil des Umsatzes aus. Wer diese zwanzig sauber kalkuliert, hat den größten Hebel schon in der Hand. Der Rest der Karte kann folgen.
Was bringt eine Gastronomieberatung bei der Kalkulation?
Eine Gastronomieberatung bringt bei der Kalkulation vor allem saubere Zahlen und klare Entscheidungen: Wir leiten mit dir den Ziel-Deckungsbeitrag je Gast aus deiner BWA ab, kalkulieren deine wichtigsten Gerichte und Getränke netto mit Ausbeute und Arbeitszeit, ordnen die Karte nach Menu Engineering, passen Preise gezielt an und richten Rezepturkarten ein, mit denen die Küche arbeitet. Wir verbinden dabei als Berater für Gastronomie Küche und Kaufmannschaft.
Die Gastro Piraten arbeiten seit 2010 als Gastronomieberatung, Restaurantberatung und Hotelberatung im DACH-Raum und haben über 5.600 Betriebe begleitet. René Kaplick ist gelernter Koch und Handelsfachwirt, er kennt die Kalkulation aus der Küche und aus dem Büro. In der Gastronomieberatung ist die Kalkulation in der Gastronomie fast immer der erste Schritt, weil jede andere Entscheidung, über Karte, Preise, Personal oder Marketing, auf diesen Zahlen aufbaut. Ein Gastronomieberater, der die BWA lesen und eine Rezeptur rechnen kann, sieht schnell, wo das Geld bleibt.
Für Gründer gehört die Kalkulation vor die Eröffnung, und ein Gastronomieberater sollte die Startkarte prüfen, bevor die erste Speisekarte gedruckt wird. Bei der Existenzgründung in der Gastronomie rechnen wir in unserer Gründungsberatung und Existenzgründungsberatung die Startkarte Gericht für Gericht durch und leiten den Ziel-Deckungsbeitrag aus den geplanten Fixkosten ab, damit der Businessplan auf echten Zahlen steht. Für Hotels, größere Häuser und mehrere Standorte begleiten wir die Kalkulation als Unternehmensberatung Gastronomie in der Unternehmensberatung, und mit unserer Buchhaltung sorgen wir dafür, dass die BWA die Zahlen liefert, die du für die Kalkulation brauchst.
Wie unterstützen wir dich?
Wir unterstützen dich, indem wir aus deiner BWA die Fixkosten und den Ziel-Deckungsbeitrag je Gast ableiten, deine wichtigsten Gerichte und Getränke netto kalkulieren, Rezepturkarten mit Ausbeute und Arbeitszeit einrichten, die Karte nach Menu Engineering ordnen, Preise für 2027 gezielt anpassen und dir zeigen, wie du die Kalkulation selbst aktuell hältst. So weißt du bei jedem Gericht, was es bringt, und bei jedem Preis, warum er so ist.
- Gastronomieberatung. Kalkulation, Zielpreise und Menu Engineering über unsere Gastronomieberatung.
- Unternehmensberatung. Hotels, größere Häuser und mehrere Standorte über unsere Unternehmensberatung.
- Zahlen. Fixkosten und Wareneinsatz aus deiner BWA über die BWA-Analyse.
- Gewinn. Weitere Hebel im Beitrag Gewinn steigern in der Gastronomie.
Das Buch zum Thema
Rettungsanker Gastronomie, Band 2: Die Ertragsseite
Preise, Karte, Umsatz pro Gast: René Kaplick zeigt, wie Betriebe mehr aus jedem Gast und jedem Tag machen, mit echten Zahlen aus der Gastronomieberatung.
Die Deckungsbeitragskalkulation ist das Werkzeug, im Buch steht, wie du daraus Preise, Karte und Verkauf so aufstellst, dass am Monatsende etwas übrig bleibt.
Weißt du, was jedes Gericht dir bringt?
Im kostenlosen Erstgespräch schauen wir auf deine Kalkulation, deine Preise und deine BWA und sagen dir ehrlich, wo mit denselben Gästen mehr übrig bleiben kann.
Du willst solche Themen regelmäßig live mit uns durchgehen? Dann melde dich für die Hospitality Business School an, unser wöchentliches Online-Format für Gastronomen und Hoteliers im DACH-Raum, montags von 10 bis 11 Uhr.
Mal drei ist eine Abkürzung. Der Deckungsbeitrag ist die Wahrheit, und nur mit ihr weißt du, ob dein Betrieb trägt.
Häufige Fragen zur Deckungsbeitragskalkulation in der Gastronomie
Was ist der Deckungsbeitrag in der Gastronomie?
Der Deckungsbeitrag ist der Betrag, der vom Nettoverkaufspreis eines Gerichts oder Getränks übrig bleibt, wenn der Wareneinsatz abgezogen ist. Er trägt die Fixkosten wie Personal, Pacht und Energie, und erst wenn die Summe aller Deckungsbeiträge die Fixkosten übersteigt, macht der Betrieb Gewinn. Beispiel: Ein Schnitzel für 18,90 Euro brutto bringt bei 3,39 Euro Wareneinsatz netto 14,27 Euro Deckungsbeitrag.
Wie berechne ich den Deckungsbeitrag eines Gerichts?
Teile den Bruttopreis bei Speisen durch 1,07, bei Getränken durch 1,19, und ziehe vom Ergebnis den Wareneinsatz ab. Der Wareneinsatz muss alle Zutaten enthalten, auch Fett, Garnitur und Gewürze, und den Putzverlust berücksichtigen. Der häufigste Fehler ist, mit dem Bruttopreis oder dem falschen Steuersatz zu rechnen.
Warum reicht die Mal-drei-Methode nicht mehr?
Die Mal-drei-Methode setzt den Wareneinsatz bei rund einem Drittel des Preises an und geht davon aus, dass der Rest die übrigen Kosten deckt. Personal, Energie und Pacht sind aber deutlich gestiegen, und ab Januar 2027 liegt der Mindestlohn bei 14,60 Euro. Außerdem macht ein fester Faktor teure Gerichte unverkäuflich und günstige zu billig. Entscheidend ist der Deckungsbeitrag in Euro, nicht ein Faktor.
Wie viel Deckungsbeitrag braucht ein Gericht?
Das hängt von deinen Fixkosten und deiner Gästezahl ab. Teile die monatlichen Fixkosten durch die Zahl der Gäste im Monat, dann weißt du, wie viel Deckungsbeitrag je Gast nur für die Fixkosten nötig ist. In unserer Modellrechnung mit 27.200 Euro Fixkosten und 2.000 Gästen sind das 13,60 Euro je Gast, mit einem Gewinnziel von 3.000 Euro im Monat 15,10 Euro. Diesen Betrag müssen Speisen und Getränke zusammen bringen.
Welcher Steuersatz gilt für die Kalkulation?
Seit 1. Januar 2026 gilt für Speisen in der Gastronomie dauerhaft der ermäßigte Steuersatz von 7 Prozent, im Restaurant wie außer Haus. Getränke werden mit 19 Prozent besteuert. Bei Pauschalangeboten mit Speisen und Getränken muss der Preis aufgeteilt werden. Wer Speisen noch mit 19 Prozent rechnet, unterschätzt den Deckungsbeitrag deutlich.
Was ist der Unterschied zwischen Deckungsbeitrag I, II und III?
Der Deckungsbeitrag I ist Nettopreis minus Wareneinsatz. Der Deckungsbeitrag II zieht zusätzlich die direkt zurechenbaren Personalkosten ab, etwa die Minuten, die ein Gericht in der Küche braucht. Der Deckungsbeitrag III berücksichtigt anteilige Fixkosten. In der Praxis arbeiten die meisten Betriebe mit dem Deckungsbeitrag I, der Deckungsbeitrag II lohnt sich vor allem bei aufwendigen Gerichten.
Welcher Wareneinsatz ist in der Gastronomie normal?
In unseren Beratungsprojekten liegt der Wareneinsatz für Speisen meist bei 28 bis 32 Prozent, für Getränke bei 18 bis 22 Prozent und gesamt bei 25 bis 28 Prozent. Ab 28 Prozent gesamt besteht Handlungsbedarf, unser Zielwert liegt bei 25 bis 26 Prozent. Einzelne Gerichte dürfen darüber oder darunter liegen, entscheidend ist der Durchschnitt und der Deckungsbeitrag in Euro.
Wie oft sollte ich meine Kalkulation prüfen?
Mindestens zweimal im Jahr, etwa vor der Sommer- und vor der Wintersaison, und zusätzlich immer dann, wenn Einkaufspreise stark steigen oder sich Löhne ändern, wie zum Jahreswechsel 2027 mit dem höheren Mindestlohn. Jede Preiserhöhung im Einkauf ohne Anpassung im Verkauf frisst direkt den Deckungsbeitrag auf.