Ein Businessplan für die Gastronomie besteht aus Konzept, Zielgruppe, Standort, Team und einem Finanzteil mit Umsatzplanung, Investitionsplan, Rentabilitätsvorschau über drei Jahre, monatlicher Liquiditätsplanung und Break-even mit Szenarien. Banken finanzieren dabei zuerst den Menschen, dann die Zahlen. Wer Unternehmerprofil, Anlaufverluste und den schlechtesten Fall sauber zeigt, bekommt den Kredit.
Die meisten Businesspläne, die wir auf den Tisch bekommen, scheitern nicht an der Idee. Sie scheitern daran, dass der Umsatz geschätzt statt gerechnet ist, die ersten Monate fehlen und niemand gezeigt hat, was passiert, wenn weniger Gäste kommen. In der Gastronomieberatung erleben wir regelmäßig Gründer, deren erster Plan von der Hausbank abgelehnt wurde und deren zweiter Plan, mit denselben Menschen und demselben Konzept, durchgeht. Der Unterschied liegt fast immer im Finanzteil und im Unternehmerprofil. In diesem Beitrag gehen wir jeden Teil durch, mit einem durchgerechneten Beispiel für ein Restaurant mit 60 Plätzen.
Inhalt
- Was gehört in einen Businessplan für die Gastronomie?
- Was will die Bank wirklich sehen?
- Wie beschreibst du Konzept und Zielgruppe?
- Wie belegst du Standort und Wettbewerb?
- Wie planst du den Umsatz?
- Wie planst du die Kosten?
- Was gehört in den Investitionsplan?
- Wie stellst du die Finanzierung auf?
- Warum ist der Liquiditätsplan das Herzstück?
- Wie zeigst du Break-even und Szenarien?
- Wie sieht das in der Praxis aus?
- Welche Fehler kosten die Finanzierung?
- Häufige Fragen
Was gehört in einen Businessplan für die Gastronomie?
Ein Businessplan für die Gastronomie hat zwei Teile: einen Textteil mit Zusammenfassung, Unternehmerprofil, Konzept, Zielgruppe, Standort, Marketing und Organisation und einen Zahlenteil mit Investitionsplan, Finanzierungsplan, Umsatz- und Kostenplanung, Rentabilitätsvorschau, Liquiditätsplan und Break-even. Der Textteil umfasst meist 15 bis 25 Seiten, der Zahlenteil kommt als Anhang dazu. Entscheidend ist, dass beide Teile zusammenpassen.
Ein Fehler, den wir häufig sehen: Der Textteil ist schön geschrieben, der Zahlenteil stammt aus einer Vorlage, und beides hat nichts miteinander zu tun. Im Text steht „gehobene Küche mit regionalen Produkten“, in der Kalkulation ein Wareneinsatz wie bei einer Pizzeria. Jede Bank merkt das. Die Zahlen müssen aus dem Konzept folgen, und das Konzept muss die Zahlen erklären. Wie du ein Konzept entwickelst, das sich rechnen lässt, steht im Beitrag Gastronomiekonzept entwickeln. Für Cafés gibt es einen eigenen Beitrag zum Businessplan für ein Café.
Was will die Bank wirklich sehen?
Die Bank will drei Dinge sehen: einen Unternehmer, der das Geschäft beherrscht, eine Liquiditätsplanung, die jeden Monat aufgeht, und eine Antwort auf die Frage, was passiert, wenn es schlechter läuft. Ein schönes Konzept allein reicht nicht. Banken finanzieren Menschen, nicht Ideen. Fehlt das Unternehmerprofil oder die Monatsplanung, wird der Antrag oft abgelehnt, egal wie gut die Idee ist.
Das Unternehmerprofil ist der Teil, den Gründer am häufigsten unterschätzen. Es reicht nicht, „gelernter Koch“ zu schreiben. Die Bank will wissen: Hast du schon einmal Verantwortung für Umsatz, Personal und Einkauf getragen? Kennst du die Kalkulation? Wer übernimmt den kaufmännischen Teil, wenn du in der Küche stehst? Fehlende Erfahrung ist kein Ausschluss, wenn du zeigst, wie du sie ausgleichst, etwa durch einen erfahrenen Partner, eine Begleitung durch einen Gastronomieberater oder eine Weiterbildung vor dem Start.
Was im Unternehmerprofil stehen sollte
Ausbildung und Stationen mit Verantwortung, also Position, Umsatz und Mitarbeiterzahl. Kaufmännische Kenntnisse oder wer sie im Team abdeckt. Warum du dieses Konzept an diesem Ort machst. Eigenes Kapital und was du privat absicherst. Ein bis zwei Seiten reichen, aber sie müssen konkret sein.
Der zweite Punkt ist die Monatsplanung. Viele Pläne zeigen nur Jahreszahlen. Ein Restaurant geht aber nicht im Dezember pleite, weil das Jahr schlecht war, sondern im März, weil die Löhne fällig sind und das Konto leer ist. Wie das Gespräch mit der Bank abläuft und wann eine Förderbank besser passt, steht im Beitrag KfW oder Hausbank.
Wie beschreibst du Konzept und Zielgruppe?
Beschreib dein Konzept so, dass ein Fremder nach einer Seite weiß, was er bei dir isst, was es kostet, wie es sich anfühlt und warum er nicht zum Nachbarn geht. Die Zielgruppe definierst du nicht als „alle“, sondern mit zwei oder drei konkreten Gästetypen: wer sie sind, wann sie kommen, was sie ausgeben. Daraus leitest du später die Umsatzplanung ab.
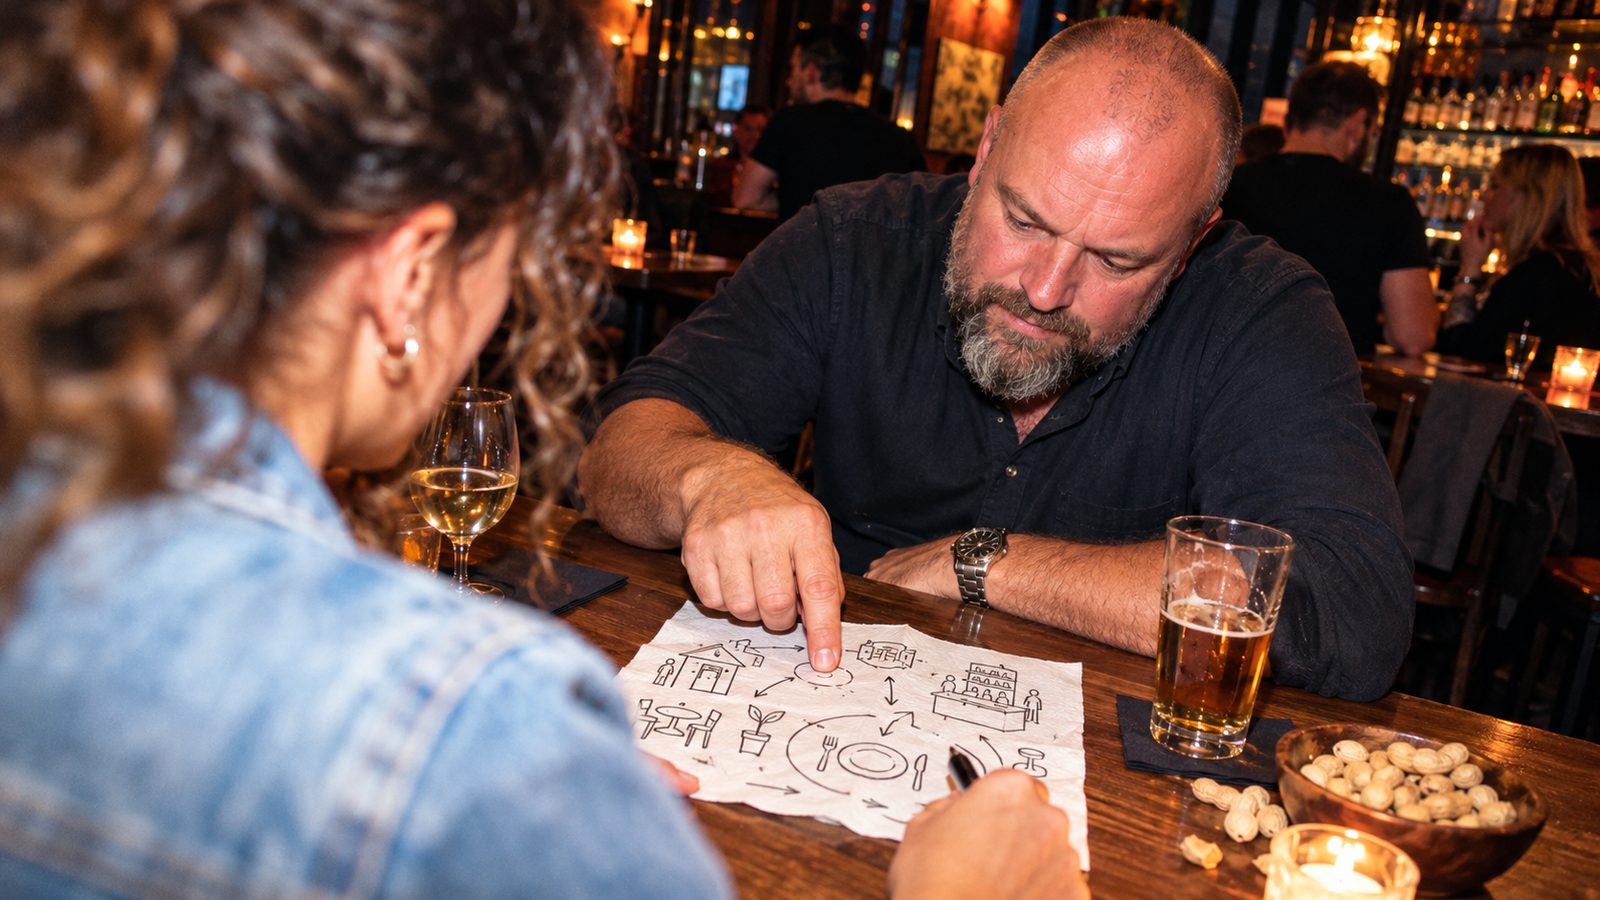
Ein guter Konzeptteil beantwortet vier Fragen: Was wird angeboten, also Kernsortiment, Preislage und die Gerichte, die das Geld verdienen? Wie läuft der Betrieb, also Bedienung oder Theke, Öffnungszeiten, Mittag oder Abend, Lieferung oder nicht? Wie fühlt es sich an, also Raum, Stil und Service? Und was ist nicht verhandelbar? Die letzte Frage ist wichtig, weil sie zeigt, dass du weißt, wofür du stehst. Wer überall Kompromisse macht, hat kein Konzept.
Bei der Zielgruppe hilft eine einfache Tabelle: Gästetyp, Besuchsanlass, Wochentag und Uhrzeit, durchschnittliche Ausgabe. „Berufstätige aus den Büros im Umkreis, Mittagstisch, Montag bis Freitag, 14 Euro“ ist eine Zielgruppe. „Junge, qualitätsbewusste Menschen“ ist keine. Je genauer du hier bist, desto leichter wird die Umsatzplanung, und desto glaubwürdiger wird der Plan für die Bank. Warum Konzepte genau an dieser Stelle oft scheitern, zeigt der Beitrag Warum Gastronomiekonzepte scheitern.
Wie belegst du Standort und Wettbewerb?
Den Standort belegst du mit Zahlen, nicht mit Eindrücken: Passantenfrequenz zu den Zeiten, in denen du öffnen willst, Einzugsgebiet, Parkplätze, Sichtbarkeit und Wettbewerber im Umkreis mit Angebot, Preislage und Bewertungen. Eine eigene Zählung an mehreren Tagen ist wertvoller als jede allgemeine Statistik. Sie zeigt der Bank, dass du den Ort kennst und nicht nur gut findest.
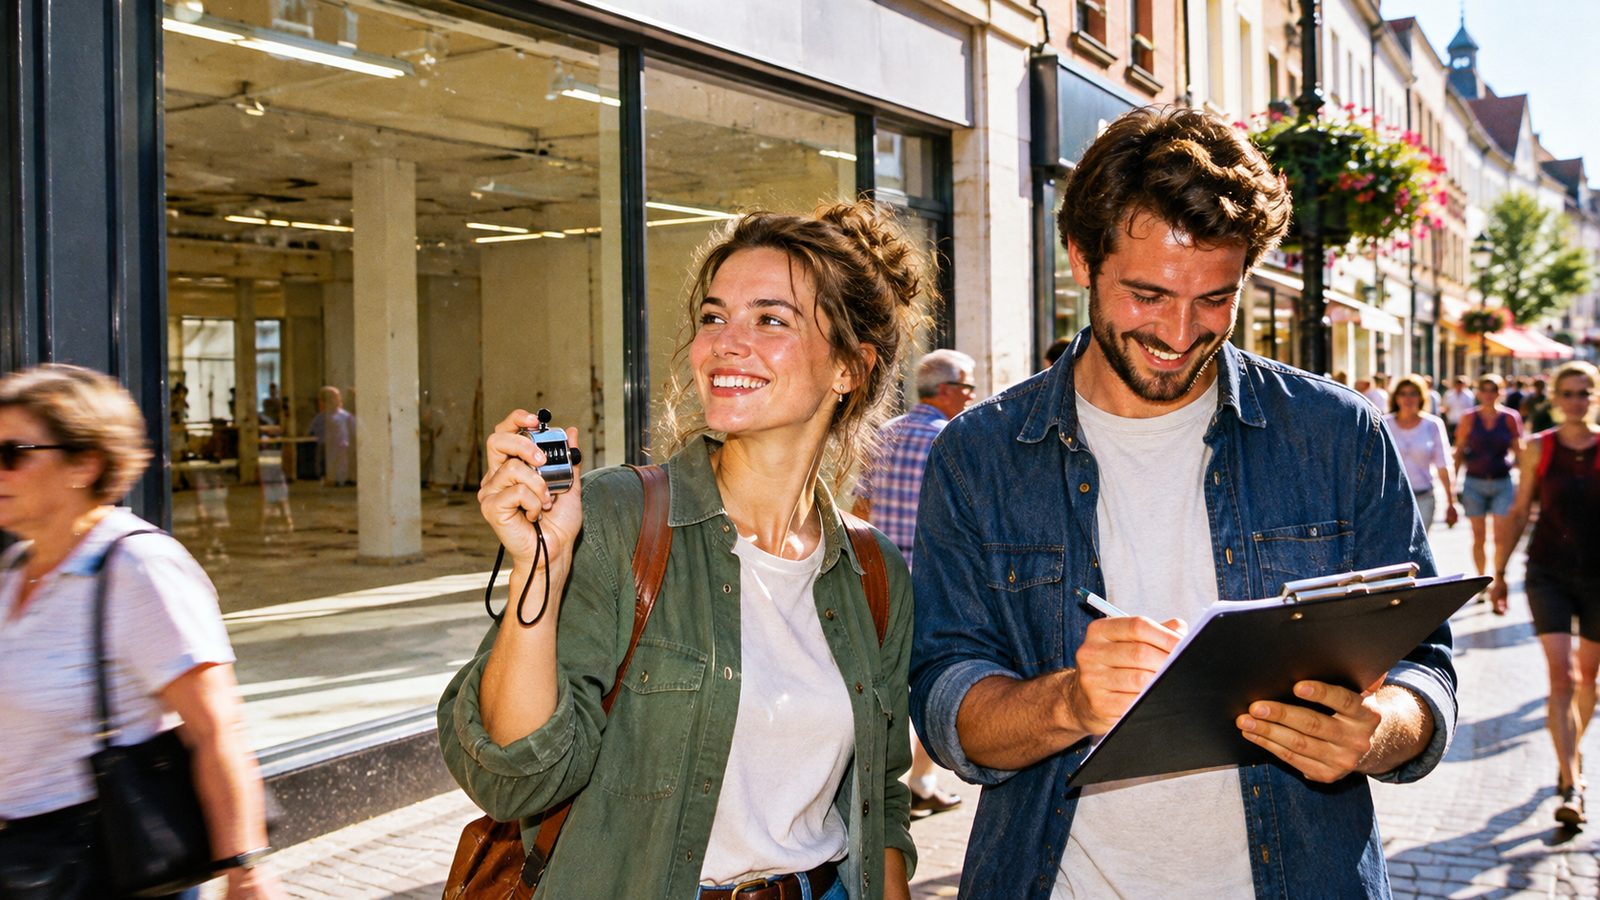
Zähle an mindestens drei Tagen, darunter ein Wochenendtag, jeweils zu den Stunden, in denen du Umsatz machen willst. Notiere nicht nur die Zahl, sondern auch, wer vorbeikommt: Büroangestellte, Familien, Touristen, Schüler. Dann vergleichst du mit deiner Zielgruppe. Ein Mittagskonzept an einer Straße, an der mittags niemand vorbeikommt, scheitert auch mit dem besten Essen. Wie eine vollständige Standortanalyse aussieht, steht im Beitrag zur Standortanalyse in der Gastronomie.
Zur Wettbewerbsanalyse gehören direkte Wettbewerber mit ähnlichem Angebot und indirekte, die um dieselben Gäste und dasselbe Geld werben, also auch Bäckerei, Imbiss und Lieferdienst. Schau dir Karten, Preise, Öffnungszeiten und Bewertungen an. Die spannendste Frage ist nicht, wer schon da ist, sondern was fehlt. Die Lücke, die du schließt, ist der Kern deiner Positionierung. Zum Standort gehört auch der Vertrag: Pacht, Laufzeit, Getränkebindung. Was du dort prüfen musst, steht im Beitrag zum Pachtvertrag in der Gastronomie.
Wie planst du den Umsatz?
Den Umsatz planst du mit einer einfachen Formel: Gäste pro Tag mal Durchschnittsbon netto mal Öffnungstage, getrennt nach Umsatzkanälen wie Mittag, Abend, Außer-Haus oder Veranstaltungen. Dazu kommt eine Anlaufphase, in der noch nicht alle Plätze verkauft werden, und die Saison. Wer seinen Umsatz als Jahressumme schätzt, statt ihn aus Gästen und Bon herzuleiten, verliert bei der Bank sofort an Glaubwürdigkeit.
Rechenbeispiel: Restaurant mit 60 Plätzen, nur Abendgeschäft
70 Gäste pro Abend × 32 € Durchschnittsbon netto × 300 Öffnungstage
= 672.000 € Nettoumsatz im Jahr
Annahmen: 6 Abende pro Woche, 50 Wochen, 70 Gäste entsprechen gut einer Tischbelegung pro Abend. Alle Werte netto, also ohne Umsatzsteuer.
Jede dieser drei Zahlen musst du begründen. Die Gästezahl leitest du aus Plätzen, Belegung und Standortzählung ab. Den Bon aus deiner Karte: Was bestellt ein typischer Gast, Vorspeise oder nicht, wie viele Getränke? Die Öffnungstage aus deinen Ruhetagen und Betriebsferien. Rechne netto, denn die Umsatzsteuer gehört dir nicht. Seit dem 1. Januar 2026 gilt für Speisen in der Gastronomie dauerhaft der ermäßigte Satz von 7 Prozent, für Getränke weiter 19 Prozent. Wer brutto plant, überschätzt seinen Umsatz um einen zweistelligen Prozentsatz.
Die Anlaufphase ist der Teil, den fast jeder erste Plan vergisst. Kein Restaurant ist am ersten Abend voll. Gäste müssen dich erst finden, ausprobieren und wiederkommen. Wie lange das dauert, hängt von Konzept, Lage und Marketing ab. Plane konservativ und zeig der Bank, dass du weißt, dass die ersten Monate Geld kosten. Die Saison kommt dazu: Biergarten im Sommer, Gänse im November, ein schwacher Januar. Wie du die Umsatzseite im laufenden Betrieb steuerst, zeigt der Beitrag Gewinn steigern in der Gastronomie.
Wie planst du die Kosten?
Die Kosten planst du in zwei Gruppen. Variable Kosten wachsen mit dem Umsatz, vor allem der Wareneinsatz: Für Speisen sind 28 bis 32 Prozent üblich, für Getränke 18 bis 22, insgesamt 25 bis 28 Prozent. Fixe Kosten fallen an, egal wie viele Gäste kommen: Personal, Pacht, Energie, Versicherungen, Verwaltung, Marketing, Zinsen. Die Fixkosten entscheiden über deinen Break-even.
Beim Wareneinsatz neigen Gründer zu Optimismus. Auf dem Papier stehen 24 Prozent, in der ersten BWA 31. Der Grund sind Schwund, Putzverlust, Personalessen und Überproduktion, die in keiner Rezeptur auftauchen. Plane lieber mit dem oberen Ende der Spanne und zeig, wie du ihn steuerst. Wie das geht, steht im Beitrag Speisen kalkulieren.
Beim Personal rechnest du nicht mit Köpfen, sondern mit Stunden. Wie viele Stunden braucht die Küche an einem Abend, wie viele der Service, wie viele die Spülküche? Multipliziere mit realistischen Stundensätzen inklusive Lohnnebenkosten. In unseren Planungen setzen wir für 2026 etwa 24 Euro für die Küche, 22 Euro für den Service und 21 Euro für die Spülküche an. Ab dem 1. Januar 2027 steigt der gesetzliche Mindestlohn von 13,90 auf 14,60 Euro, und die Lohnstruktur zieht nach. Das muss in einem Plan, der 2027 beginnt, schon drinstehen. Mehr dazu im Beitrag zu den Personalkosten in der Gastronomie.
Was gehört in den Investitionsplan?
In den Investitionsplan gehört alles, was du vor dem ersten Gast bezahlen musst: Umbau und Renovierung, Küchentechnik, Kühlung, Schankanlage, Möbel, Kasse, Geschirr und Kleininventar, Erstausstattung an Ware, Genehmigungen, Kautionen, Beratung, Marketing zur Eröffnung und eine Reserve für den Anlauf. Jeder Posten braucht ein Angebot oder eine nachvollziehbare Schätzung. Pauschalen wie „Küche 80.000 Euro“ ohne Beleg reichen der Bank nicht.
Die drei häufigsten Lücken im Investitionsplan sind technische Anschlüsse, Kleininventar und die Anlaufreserve. Technische Anschlüsse heißt: Reicht der Stromanschluss für die geplante Küche? Gibt es eine Lüftung, die den Anforderungen genügt? Muss ein Fettabscheider eingebaut werden? Diese Fragen kosten schnell fünfstellige Beträge, wenn sie erst nach der Kreditzusage auftauchen. Kleininventar heißt: Besteck, Gläser, Töpfe, Bretter, Tischwäsche, Reinigungsmittel. Einzeln billig, zusammen ein großer Posten. Und die Anlaufreserve gehört ausdrücklich in den Plan, nicht in die Hoffnung.
Erst der Antrag, dann der Vertrag
Bei vielen Förderkrediten darfst du mit dem Vorhaben nicht beginnen, bevor der Antrag gestellt ist. Oft zählt schon die Unterschrift unter einen Liefer- oder Bauvertrag. Wer die Küche bestellt und danach den Förderkredit beantragt, kann leer ausgehen. Kläre die Reihenfolge mit deiner Bank, bevor du irgendetwas unterschreibst.
Was ein Restaurant, ein Imbiss oder ein Café in der Gründung insgesamt kostet, haben wir in eigenen Beiträgen aufgeschlüsselt, etwa im Beitrag Eigenes Restaurant eröffnen und im Beitrag Imbiss eröffnen: Kosten.
Wie stellst du die Finanzierung auf?
Die Finanzierung stellst du aus mehreren Bausteinen zusammen: Eigenkapital, ein Bankkredit, oft als Förderkredit über die Hausbank, gegebenenfalls eine Bürgschaft der Bürgschaftsbank, Leasing für Küchentechnik und bei Gründung aus der Arbeitslosigkeit der Gründungszuschuss. Jeder Baustein hat seinen Preis, und der Finanzierungsplan muss zeigen, dass die Summe den Investitionsplan vollständig deckt.
Eigenkapital
Zeigt, dass du selbst ins Risiko gehst. Ohne Eigenanteil wird es schwer.
Kredit und Bürgschaft
Förderkredit über die Hausbank, abgesichert durch die Bürgschaftsbank.
Leasing
Für Küchentechnik und Kasse, schont das Eigenkapital.
Zuschüsse
Gründungszuschuss nach § 93 SGB III, regionale Programme.
Der Gründungszuschuss nach § 93 SGB III ist eine Ermessensleistung der Agentur für Arbeit. Er setzt unter anderem einen Anspruch auf Arbeitslosengeld voraus und eine Stellungnahme einer fachkundigen Stelle zur Tragfähigkeit, und genau dafür wird der Businessplan gebraucht. Wie das im Detail läuft, steht im Beitrag zum Gründungszuschuss in der Gastronomie. Die übrigen Bausteine haben wir einzeln beschrieben, etwa im Beitrag Finanzierung in der Gastronomie und im Beitrag zur Bürgschaft.
Beim Brauereidarlehen lohnt ein genauer Blick. Das Geld ist schnell da, aber es wird über einen höheren Bierpreis und eine Mindestabnahme zurückgezahlt, oft über viele Jahre. Rechne den Aufschlag gegen den freien Marktpreis über die Laufzeit hoch, dann siehst du, was das Darlehen wirklich kostet. Wie das geht, zeigt der Beitrag zum Bierpreis in der Gastronomie. Welche Rechtsform zu deiner Finanzierung passt, und wie du dein Privatvermögen schützt, steht im Beitrag zur Rechtsform in der Gastronomie.
Warum ist der Liquiditätsplan das Herzstück?
Der Liquiditätsplan zeigt Monat für Monat, ob genug Geld auf dem Konto ist, um Löhne, Ware, Pacht, Steuern und Kreditraten zu zahlen. Ein Betrieb kann auf dem Papier Gewinn machen und trotzdem zahlungsunfähig werden, weil Geld zu spät hereinkommt oder zu früh hinausgeht. Deshalb schauen Banken zuerst auf die Liquidität. Plane mindestens 24 Monate, monatlich.
Im Rechenbeispiel betragen die Fixkosten rund 34.800 Euro im Monat. Bei voller Auslastung bleibt nach Wareneinsatz genug übrig. In der Anlaufphase aber nicht: Bei 60 Prozent Auslastung fehlen rund 10.300 Euro pro Monat, bei 80 Prozent noch rund 2.100 Euro. Über die ersten sechs Monate summiert sich das auf gut 37.000 Euro, und darin sind die Kreditraten noch nicht enthalten.
Monatsergebnis vor Kreditraten in der Anlaufphase
Monat 1 bis 3 (60 % Auslastung)
Monat 4 bis 6 (80 % Auslastung)
ab Monat 7 (100 % Auslastung)
Rechenbeispiel: Nettoumsatz minus 27 % Wareneinsatz minus 34.833 € Fixkosten pro Monat. Kreditraten, Steuern und Privatentnahmen kommen dazu.
Daraus folgt die wichtigste Regel für den Finanzierungsplan: Die Anlaufverluste müssen finanziert sein, bevor du eröffnest. Plane eine Liquiditätsreserve ein, die mindestens die ersten sechs Monate abdeckt, plus Kreditraten und eine Sicherheit für Unvorhergesehenes. Viele Banken gewähren zu Beginn tilgungsfreie Monate, das entlastet. Achte außerdem auf die Umsatzsteuer: Sie fließt mit dem Umsatz herein und geht mit der Voranmeldung wieder hinaus. Wer sie als eigenes Geld betrachtet, erlebt im Folgemonat eine Überraschung.
Im laufenden Betrieb wird der Liquiditätsplan dann zum Steuerinstrument. Monatlich mit den echten Zahlen aus der BWA abgleichen, Abweichungen erklären, Plan anpassen. Wie das geht, zeigt der Beitrag zur Liquiditätsplanung in der Gastronomie.
Wie zeigst du Break-even und Szenarien?
Den Break-even berechnest du, indem du die Fixkosten durch die Deckungsbeitragsquote teilst, also den Umsatzanteil nach Wareneinsatz. Im Beispiel sind das 418.000 Euro geteilt durch 73 Prozent, also rund 573.000 Euro Umsatz im Jahr oder rund 60 Gäste pro Abend. Dazu kommen drei Szenarien: schlechter Fall, Planfall, guter Fall. Die Bank achtet vor allem auf den schlechten.
Die Tabelle zeigt, wie schmal der Grat ist. Zehn Gäste pro Abend weniger als geplant, und aus 72.000 Euro Gewinn werden 32.000 Euro Verlust. Das ist keine Ausnahme, sondern typisch für die Gastronomie, weil die Fixkosten hoch sind. Ein guter Plan versteckt das nicht, sondern sagt, was du im schlechten Fall tust: Öffnungszeiten anpassen, Personal flexibler planen, Mittagsgeschäft dazunehmen, Karte straffen. Genau diese Antwort unterscheidet einen Unternehmer von einem Träumer. Wie du deinen Deckungsbeitrag erhöhst, zeigt der Beitrag zur Deckungsbeitragskalkulation in der Gastronomie.
Wie sieht das in der Praxis aus?
In der Praxis scheitert der erste Plan meist nicht am Konzept, sondern am fehlenden Unternehmerprofil und am Finanzteil ohne Monatsplanung und Szenarien. Wer beides nachliefert, bekommt oft mit demselben Vorhaben eine Zusage. Ein zweiter Punkt taucht regelmäßig erst nach der Zusage auf: die technische Machbarkeit, etwa ob Strom und Lüftung für die geplante Küche reichen.
Aus der Beratungspraxis: Restaurant in Schleswig-Holstein
Ein Gründer plante ein rustikales deutsches Restaurant. Seinen ersten Businessplan lehnte die Hausbank ab. Zwei Gründe: Der Plan zeigte das Konzept, aber nicht den Unternehmer, also keine gastronomischen Stationen, keine Führungserfahrung, keine Begründung, warum gerade er das kann. Und der Finanzteil hatte weder eine monatliche Liquiditätsplanung noch eine Rentabilitätsvorschau, keinen Break-even und keine Szenarien.
Gemeinsam mit uns entstanden ein Unternehmerprofil und eine monatliche Rentabilitäts- und Liquiditätsplanung über fünf Jahre: Gäste und Bon je Umsatzkanal, Wareneinsatz und Personal kalkuliert, Pacht, Energie und Marketing realistisch angesetzt, Anlaufphase, Steuern, Tilgung und Puffer eingeplant. Ergebnis: Die Bank bewilligte ein Kreditvolumen von 580.000 Euro.
Nach der Zusage folgte die Prüfung der Technik. Dabei zeigte sich, dass der Stromanschluss nicht zum geplanten Küchenkonzept passte. Die Stadtwerke mussten die Kapazität prüfen, ein neuer Anschluss stand im Raum. Die Lehre: Ein Businessplan muss wirtschaftliche und technische Machbarkeit zusammen prüfen, und zwar vor der Unterschrift. Name anonymisiert, der Fall beruht auf einem Beratungsprojekt der Gastro Piraten.
Welche Fehler kosten die Finanzierung?
Die teuersten Fehler sind eine Zielgruppe „für alle“, Umsatz ohne Herleitung, zu optimistischer Wareneinsatz, unterschätzte Personalkosten, fehlende Anlaufphase, keine monatliche Liquidität, kein schlechter Fall, kein Unternehmerprofil und eine Technik, die erst nach der Zusage geprüft wird. Jeder einzelne Punkt kann zur Ablehnung führen oder später die Liquidität sprengen.
Businessplan-Check vor dem Bankgespräch
- ☐ Zusammenfassung auf einer Seite mit Kapitalbedarf?
- ☐ Unternehmerprofil mit Stationen und Verantwortung?
- ☐ Zielgruppe mit zwei bis drei konkreten Gästetypen?
- ☐ Eigene Frequenzzählung am Standort?
- ☐ Umsatz aus Gästen, Bon und Tagen hergeleitet, netto?
- ☐ Wareneinsatz und Personal mit realistischen Werten, Mindestlohn 2027 eingerechnet?
- ☐ Investitionsplan mit Angeboten und Anlaufreserve?
- ☐ Liquiditätsplan über 24 Monate, monatlich?
- ☐ Break-even und drei Szenarien mit Antwort auf den schlechten Fall?
- ☐ Strom, Lüftung und Genehmigungen vor der Unterschrift geprüft?
Wenn du bei mehr als drei Punkten zögerst, lohnt sich ein Blick von außen. In unserer Gründungsberatung erstellen wir mit dir den Businessplan so, dass Bank, Förderbank und Agentur für Arbeit ihn verstehen, mit Unternehmerprofil, Monatsplanung und Szenarien. Ein Gastronomieberater, der täglich BWAs liest, sieht schnell, wo ein Plan zu optimistisch ist. Mehr zur Existenzgründung findest du unter Existenzgründung.
Ein Berater für Gastronomie ersetzt dabei weder Steuerberater noch Rechtsanwalt. Steuerliche Fragen, Rechtsform und Verträge klärst du mit ihnen. Wir rechnen die wirtschaftliche Seite: Trägt das Konzept, reicht das Geld, was passiert im schlechten Fall? Das ist der Kern jeder Unternehmensberatung Gastronomie und jeder Restaurantberatung vor der Eröffnung. In der Hotelberatung kommen Zimmer, Frühstück und Tagungen dazu, mit eigener Logik im Plan. Mehr dazu unter Beratung für Gastronomie und Hotellerie.
Nach der Eröffnung geht die Arbeit weiter. Die Kalkulation in der Gastronomie entscheidet, ob der geplante Wareneinsatz im Alltag hält. Mehr dazu unter Kalkulation. Laufende Auswertungen und den Abgleich mit dem Plan bieten wir unter BWA und Controlling. Und damit die geplanten Gäste auch kommen, gehört ein Eröffnungsplan ins Gastronomie Marketing, mehr unter Gastronomie Marketing. Ob Gründungsberatung, Hotelberatung oder Restaurantberatung: Ein Berater für Gastronomie, der Banken und Küchen gleichermaßen kennt, spart dir im besten Fall eine Absage. Die Unternehmensberatung Gastronomie hört dabei nicht mit der Zusage auf, und auch die Kalkulation in der Gastronomie nicht, denn die Gastronomieberatung nach dem Start ist der Abgleich von Plan und Wirklichkeit.
Wer hier schreibt
René Kaplick ist in der Gastronomie aufgewachsen und hat mit zehn Jahren die ersten Gäste bedient. Danach kamen Kochausbildung, Sternegastronomie im First Floor Berlin und der Abschluss als Handelsfachwirt. Er kennt die Küche vom Posten aus und den Businessplan vom Banktisch. Seit 2010 hat er mit den Gastro Piraten über 5.600 Betriebe beraten, KfW- und BAFA-akkreditiert und als DEHOGA-Partner. Er ist Gründer und CEO der Gastro Piraten, Keynote-Speaker und Autor. Mehr über uns.
Zum Weiterlesen: Bevor du aufschließt
Alles, was vor der Eröffnung passieren muss, von Konzept und Standort über Finanzierung und Versicherungen bis zur Eröffnungswoche, hat René Kaplick in „Bevor du aufschließt“ zusammengefasst. Wie die Kostenseite im laufenden Betrieb aussieht, zeigt Band 1 „Wo dein Geld hingeht“ aus der Reihe „Vom Wirt zum Unternehmer“.
Dein Plan soll durch die Bank, nicht durch den Papierkorb?
Im kostenlosen Erstgespräch schauen wir auf dein Vorhaben und sagen dir ehrlich, was im Plan fehlt, bevor die Bank es tut.
Hospitality Business School
Jeden Montag um 10 Uhr rechnen wir live und kostenlos mit Gastronomen, Hoteliers und Gründern: Kalkulation, Controlling, Personal und Marketing, mit echten Fragen aus echten Betrieben. Bring deine Umsatzplanung mit. Hier kostenlos anmelden.
Häufige Fragen zum Businessplan in der Gastronomie
Was gehört in einen Businessplan für ein Restaurant?
Eine Zusammenfassung, das Unternehmerprofil, Konzept und Zielgruppe, Standort und Wettbewerb, Marketing, Organisation mit Personal und Rechtsform sowie ein Finanzteil mit Investitionsplan, Finanzierungsplan, Umsatz- und Kostenplanung, Rentabilitätsvorschau über drei Jahre, monatlicher Liquiditätsplanung über 24 Monate, Break-even und Szenarien.
Wie lang sollte ein Businessplan sein?
Der Textteil umfasst meist 15 bis 25 Seiten, dazu kommen die Finanztabellen als Anhang. Länger ist nicht besser. Wichtig ist, dass jede Zahl hergeleitet ist und Text und Zahlen zusammenpassen. Die Zusammenfassung vorne passt auf eine Seite, denn sie wird zuerst gelesen.
Wie berechne ich den Umsatz für meinen Businessplan?
Mit der Formel Gäste pro Tag mal Durchschnittsbon netto mal Öffnungstage, getrennt nach Umsatzkanälen. Im Beispiel sind das 70 Gäste mal 32 Euro mal 300 Abende, also 672.000 Euro netto im Jahr. Plane eine Anlaufphase mit geringerer Auslastung und die Saison ein.
Was will die Bank im Businessplan sehen?
Vor allem drei Dinge: einen Unternehmer, der das Geschäft beherrscht, eine monatliche Liquiditätsplanung, die jeden Monat aufgeht, und eine Antwort auf den schlechten Fall. Banken finanzieren Menschen, nicht Ideen. Ohne Unternehmerprofil und Monatsplanung wird ein Antrag oft abgelehnt.
Wie viel Eigenkapital brauche ich für ein Restaurant?
Eine feste Quote gibt es nicht, sie hängt von Bank, Vorhaben und Sicherheiten ab. Wichtig ist, dass du einen sichtbaren Eigenanteil einbringst, weil er zeigt, dass du selbst ins Risiko gehst. Förderkredite und Bürgschaften können eine kleinere Eigenkapitalbasis ausgleichen. Kläre die Erwartung früh mit deiner Bank.
Wie hoch darf der Wareneinsatz im Businessplan sein?
Für Speisen sind 28 bis 32 Prozent üblich, für Getränke 18 bis 22 Prozent, über alles 25 bis 28 Prozent. Plane eher mit dem oberen Ende, weil Schwund, Putzverlust und Personalessen in der Praxis dazukommen. Ab 28 Prozent insgesamt besteht Handlungsbedarf.
Wie lange sollte die Liquiditätsplanung reichen?
Mindestens 24 Monate, Monat für Monat. Die ersten Monate sind die kritischsten, weil die Auslastung noch niedrig ist und Anlaufverluste entstehen. Im Rechenbeispiel fehlen in den ersten sechs Monaten gut 37.000 Euro vor Kreditraten. Diese Summe muss als Reserve finanziert sein.
Brauche ich den Businessplan auch für den Gründungszuschuss?
Ja. Für den Gründungszuschuss nach § 93 SGB III verlangt die Agentur für Arbeit unter anderem die Stellungnahme einer fachkundigen Stelle zur Tragfähigkeit, und die beruht auf deinem Businessplan. Der Zuschuss ist eine Ermessensleistung, ein überzeugender Plan erhöht die Chancen.
Ein Businessplan ist kein Prospekt, sondern ein Rechenwerk: Rechne den Umsatz aus Gästen und Bon, finanziere die ersten sechs Monate vorab und zeig der Bank, was du tust, wenn zehn Gäste pro Abend fehlen.