Speisen kalkulieren heißt: den Wareneinsatz pro Portion aus dem tafelfertigen Gewicht ermitteln, darauf den Gemeinkostenzuschlag aus deiner eigenen BWA und einen Gewinnzuschlag rechnen und erst am Ende 7 Prozent Umsatzsteuer aufschlagen. In unserem Rechenbeispiel wird aus 6,20 Euro Ware ein Kartenpreis von 22,13 Euro, also ein Gesamtfaktor von 3,57.
Das klingt nach Schulbuch, und genau so wird es in vielen Küchen auch behandelt: einmal in der Ausbildung gelernt, dann durch einen Faustfaktor ersetzt. „Ware mal drei, passt schon.“ Passt eben nicht. In der Gastronomieberatung sehen wir Woche für Woche Karten, deren Preise auf einem Zuschlag beruhen, den irgendwer vor fünf oder acht Jahren ausgerechnet hat. Seitdem sind Löhne, Energie und Pacht gestiegen, der Zuschlag nicht. Wir rechnen dir hier jede Stufe vor, mit eigenen Zahlen und offenen Annahmen, damit du jede Zeile durch deine ersetzen kannst.
Inhalt
- Was heißt Speisen kalkulieren, und welche Verfahren gibt es?
- Welche elf Preisstufen liegen zwischen Lieferant und Speisekarte?
- Wie ermittelst du den Wareneinsatz aus dem tafelfertigen Gewicht?
- Wie berechnest du deinen Gemeinkostenzuschlag aus der BWA?
- Wie rechnest du vom Wareneinsatz zum Kartenpreis?
- Wie funktioniert die Rückwärtskalkulation vom Marktpreis?
- Was ist der Unterschied zwischen Rohaufschlag, Faktor und Gesamtfaktor?
- Wo stößt die Zuschlagskalkulation an ihre Grenzen?
- Warum brauchen Getränke eine eigene Kalkulation?
- Was bedeutet der Mindestlohn 2027 für deine Speisenpreise?
- Wie sieht ein veralteter Zuschlag in der Praxis aus?
- Welche Kalkulationsfehler kosten am meisten Geld?
- Wie hältst du deine Speisenkalkulation aktuell?
- Häufige Fragen
Was heißt Speisen kalkulieren, und welche Verfahren gibt es?
Speisen kalkulieren bedeutet, für jedes Gericht einen Verkaufspreis festzulegen, der Wareneinsatz, anteilige Gemeinkosten und Gewinn sicher deckt. In der Praxis nutzt du drei Verfahren nebeneinander: die Zuschlagskalkulation für den Mindestpreis, die Rückwärtskalkulation für den Marktpreis und die Deckungsbeitragsrechnung für die Entscheidung, welches Gericht auf der Karte bleibt.
Kein Verfahren reicht allein. Die Zuschlagskalkulation sagt dir, was ein Teller kosten muss, damit dein Betrieb über das Jahr Geld verdient. Sie weiß aber nichts davon, was der Italiener gegenüber für seine Pasta nimmt. Die Rückwärtskalkulation startet beim Preis, den deine Gäste akzeptieren, und sagt dir, wie viel Ware du dir dafür leisten kannst. Und die Deckungsbeitragsrechnung schaut auf den Euro-Betrag, den ein Gericht in die Kasse bringt, und nicht auf die Quote. Wer nur eins davon beherrscht, kalkuliert mit einem blinden Fleck.
In diesem Artikel geht es um die ersten beiden Verfahren und die Kennzahlen, die daraus entstehen. Die Deckungsbeitragsrechnung behandeln wir ausführlich im Beitrag zur Deckungsbeitragskalkulation in der Gastronomie, die Kartenlogik dahinter im Beitrag zum Menu Engineering. Wenn du alle drei kombinierst, hast du eine Kalkulation in der Gastronomie, die hält.
Drei Begriffe, die du auseinanderhalten musst
Wareneinsatz ist der Nettoeinkaufswert der Ware, die wirklich auf dem Teller landet. Gemeinkosten sind alle anderen Kosten des Betriebs: Personal, Miete oder Pacht, Energie, Versicherungen, Verwaltung, Abschreibungen und dein Unternehmerlohn. Selbstkosten sind beides zusammen. Erst was über den Selbstkosten liegt, ist Gewinn.
Welche elf Preisstufen liegen zwischen Lieferant und Speisekarte?
Zwischen der Rechnung deines Lieferanten und dem Preis auf der Karte liegen elf Stufen. Die ersten sechs führen vom Listenpreis zum Preis je Kilo tafelfertiger Ware, die letzten fünf vom Wareneinsatz pro Portion zum gerundeten Kartenpreis. Wer eine Stufe überspringt, rechnet mit einem falschen Wareneinsatz, und jeder Fehler dort wird mit dem Faktor multipliziert.
Die Tabelle zeigt alle elf Stufen am Beispiel, das wir in diesem Artikel durchrechnen: 8 Kilo Rinderschulter für einen Schmorbraten mit Kartoffelpüree, glasierten Karotten und Sauce. Alle Werte netto, Stand 2026.
Die Stufen 1 bis 4 kennt jeder Kaufmann. Spannend wird es bei Stufe 5 und 6, denn dort entscheidet sich, ob du mit dem Preis rechnest, den du bezahlt hast, oder mit dem Preis, den die Ware auf dem Teller tatsächlich kostet. Zwischen beiden liegen in unserem Beispiel 9,70 Euro pro Kilo.
Vorsteuer gehört nicht in die Kalkulation
Auf deiner Lieferantenrechnung stehen 127,34 Euro brutto, davon 8,33 Euro Umsatzsteuer. Die holst du dir als Vorsteuer vom Finanzamt zurück, sofern du vorsteuerabzugsberechtigt bist. In die Kalkulation gehört deshalb immer der Nettobetrag. Wer mit dem Bruttoeinkauf rechnet, kalkuliert die Steuer doppelt und wundert sich, warum die Preise nicht marktfähig sind. Ob das für deinen Betrieb so gilt, klärst du mit deinem Steuerberater.
Wie ermittelst du den Wareneinsatz aus dem tafelfertigen Gewicht?
Du wiegst die Rohware beim Wareneingang, ziehst den Vorbereitungsverlust durch Parieren und Auslösen ab, dann den Zubereitungsverlust durch Garen. Was übrig bleibt, ist das tafelfertige Gewicht. Den Bezugspreis abzüglich verwertbarer Nebenprodukte teilst du durch dieses Gewicht. So erhältst du den echten Kilopreis, mit dem du jede Portion bewertest.
Gehen wir unser Beispiel Schritt für Schritt durch. Du kaufst 8 Kilo Rinderschulter mit Knochen zu 16,50 Euro je Kilo. Nach Rabatt und Skonto zahlst du 119,01 Euro netto.
Vorbereitungsverlust. Beim Auslösen und Parieren fallen 18 Prozent an, also 1,44 Kilo Knochen, Sehnen und Fett. Es bleiben 6,56 Kilo Rohgewicht. Die Knochen und brauchbaren Parüren gehen in den Fond für die Sauce. Wir bewerten sie mit 1,50 Euro je Kilo, das sind 2,16 Euro. Diesen Betrag ziehen wir vom Fleischpreis ab, weil er an anderer Stelle als Ware für die Sauce wieder auftaucht. Der Wert der Rohware sinkt damit auf 116,85 Euro.
Zubereitungsverlust. Beim Schmoren verliert die Schulter Wasser und Fett. In unserem Ausbeutetest waren es 32 Prozent des Rohgewichts, also 2,10 Kilo. Tafelfertig bleiben 4,46 Kilo.
Kilopreis tafelfertig. 116,85 Euro geteilt durch 4,46 Kilo ergibt 26,20 Euro. Auf dem Lieferschein stand 16,50 Euro. Das tafelfertige Kilo kostet dich also das 1,59-Fache des Listenpreises.
Portionen. Bei 180 Gramm tafelfertigem Fleisch pro Teller ergibt das rechnerisch 24,78 Portionen. Verkaufen kannst du 24. Der Rest geht als Verschnitt ins Personalessen oder in ein Tagesgericht. Für die Kalkulation teilst du den Warenwert deshalb durch die Portionen, die du wirklich verkaufst: 116,85 Euro durch 24 gleich 4,87 Euro Fleisch pro Teller.
Beilagen. Dazu kommen Kartoffelpüree für 0,45 Euro, glasierte Karotten für 0,38 Euro, Sauce für 0,30 Euro und Garnitur für 0,20 Euro, zusammen 1,33 Euro. Der Wareneinsatz pro Portion liegt damit bei 6,20 Euro. Mit diesem Wert rechnen wir weiter.
Woher kommen die 18 und die 32 Prozent? Aus einem eigenen Ausbeutetest, nicht aus einer Tabelle im Internet. Schulter vom selben Lieferanten kann je nach Zuschnitt um mehrere Prozentpunkte schwanken, und ein Schmorbraten bei 140 Grad über vier Stunden verliert anders als einer bei 160 Grad über drei. Wie du Putz- und Garverluste sauber erfasst und welche Werte für welche Warengruppen typisch sind, zeigen wir im Beitrag zum Wareneinsatz in der Küche.
Tipp aus der Beratung
Mach den Ausbeutetest dreimal, an drei verschiedenen Liefertagen, und rechne mit dem schlechtesten Ergebnis. Dann hast du einen Puffer für die Tage, an denen der Zuschnitt schlechter ist. Und wiederhole den Test, sobald du den Lieferanten, den Zuschnitt oder die Garmethode wechselst.
Der Unterschied ist kein Detail. Hätte die Küche einfach mit dem Listenpreis gerechnet, wären es 16,50 Euro mal 0,18 Kilo gleich 2,97 Euro Fleisch pro Portion gewesen statt 4,87 Euro. Das sind 1,90 Euro zu wenig Wareneinsatz pro Teller. Mit dem Faktor, den wir gleich herleiten, wird daraus ein Kartenpreis, der über 6 Euro zu niedrig liegt. Bei jedem einzelnen Schmorbraten.
Die Preise, die du hier ansetzt, müssen aktuell sein. Eine Rezepturkarte, die mit dem Einkaufspreis vom letzten Frühjahr rechnet, ist Dekoration. Mit einer Warenwirtschaft in der Gastronomie, die Lieferantenpreise automatisch in die Rezepturen übernimmt, sparst du dir die Pflege von Hand. Ohne Software reicht eine Tabelle, in der jede Preisänderung eines Lieferanten sofort in die betroffenen Rezepturen übertragen wird. Und einmal im Jahr gleichst du die Kalkulation mit dem Ergebnis der Inventur zum Jahresende ab.
Wie berechnest du deinen Gemeinkostenzuschlag aus der BWA?
Du teilst die Gemeinkosten, die auf die Küche entfallen, durch den Wareneinsatz der Küche und nimmst das Ergebnis mal 100. Beide Werte holst du aus der BWA oder dem Jahresabschluss des letzten vollen Jahres. In unserem Modellbetrieb ergeben 262.200 Euro Gemeinkosten und 138.000 Euro Wareneinsatz Küche einen Zuschlag von 190 Prozent.
Der Gemeinkostenzuschlag ist die wichtigste Zahl der ganzen Zuschlagskalkulation, und gleichzeitig die, die am häufigsten falsch ist. Viele Betriebe arbeiten mit einem Wert aus dem Lehrbuch oder aus der Gründungsphase. Beides hat mit deinem Betrieb heute nichts zu tun. Dein Zuschlag kommt aus deinen Zahlen, und zwar so:
Drei Punkte, an denen diese Rechnung in der Praxis kippt:
Der Unternehmerlohn fehlt. In einem Einzelunternehmen oder einer Personengesellschaft taucht dein eigenes Gehalt nicht als Personalkosten in der BWA auf. Wenn du ihn nicht als kalkulatorische Kosten in die Gemeinkosten einrechnest, kalkulierst du einen Betrieb, in dem du umsonst arbeitest. Den Betrag legst du realistisch fest: Was würde ein angestellter Betriebsleiter in deiner Region kosten?
Die Verteilung ist willkürlich. Wir verteilen die Gemeinkosten hier nach Umsatzanteil. Das ist einfach und für die meisten Betriebe ausreichend genau. Wenn du einen großen Getränkeanteil hast, etwa als Bar mit Küche, lohnt es sich, die Personalkosten nach tatsächlichen Stunden zu trennen: Wie viel Arbeitszeit steckt in der Küche, wie viel im Service, wie viel hinter dem Tresen? Die Struktur dahinter erklären wir im Beitrag zu den Personalkosten in der Gastronomie.
Die BWA ist unvollständig. Wenn Abschreibungen, Leasingraten oder Zinsen erst im Jahresabschluss auftauchen, ist dein Zuschlag aus der Monats-BWA zu niedrig. Nimm deshalb das letzte volle Jahr und lass dir von deinem Steuerberater bestätigen, dass alle Kostenarten enthalten sind. Wie du die BWA liest und welche Zeilen für die Kalkulation zählen, zeigen wir im Beitrag BWA in der Gastronomie verstehen.
Ein Gemeinkostenzuschlag von 190 Prozent wirkt auf viele Gastronomen erst einmal hoch. Er ist es nicht. Er sagt nur: Für jeden Euro Ware, der in der Küche verarbeitet wird, entstehen im Betrieb weitere 1,90 Euro Kosten für Personal, Raum, Energie und alles andere. In personalintensiven Konzepten mit frischer Küche liegt der Wert oft darüber, in Betrieben mit vielen Convenience-Produkten darunter. Entscheidend ist nicht, ob deine Zahl hoch oder niedrig ist, sondern ob sie aktuell ist.
Wie rechnest du vom Wareneinsatz zum Kartenpreis?
Du rechnest in vier Schritten: Wareneinsatz plus Gemeinkostenzuschlag ergibt die Selbstkosten, Selbstkosten plus Gewinnzuschlag ergeben den Nettoverkaufspreis, Nettopreis plus 7 Prozent Umsatzsteuer ergibt den Bruttopreis. Den setzt du auf einen glatten Kartenpreis. Aus 6,20 Euro Ware werden so 22,13 Euro brutto, auf der Karte 22,50 Euro.
So verteilt sich der Bruttopreis von 22,13 Euro auf die einzelnen Bausteine. Das Bild erklärt, warum ein Gast, der „6 Euro Ware für 22 Euro“ für Wucher hält, die Rechnung nicht kennt:
Woraus 22,13 Euro Schmorbraten bestehen
Gemeinkosten: Personal, Pacht, Energie, Verwaltung
Wareneinsatz: Fleisch, Beilagen, Sauce
Gewinn
Umsatzsteuer an das Finanzamt
Anteile bezogen auf den Bruttopreis von 22,13 €, gerundet. Modellrechnung, Stand 2026.
Mehr als die Hälfte des Preises sind Gemeinkosten. Das ist der Grund, warum ein falscher Zuschlag so teuer ist: Er wirkt auf den größten Block der Rechnung. Der Gewinn ist dagegen der kleinste Posten nach der Steuer. Schon ein paar Cent zu wenig Wareneinsatz in der Rezeptur fressen ihn spürbar an.
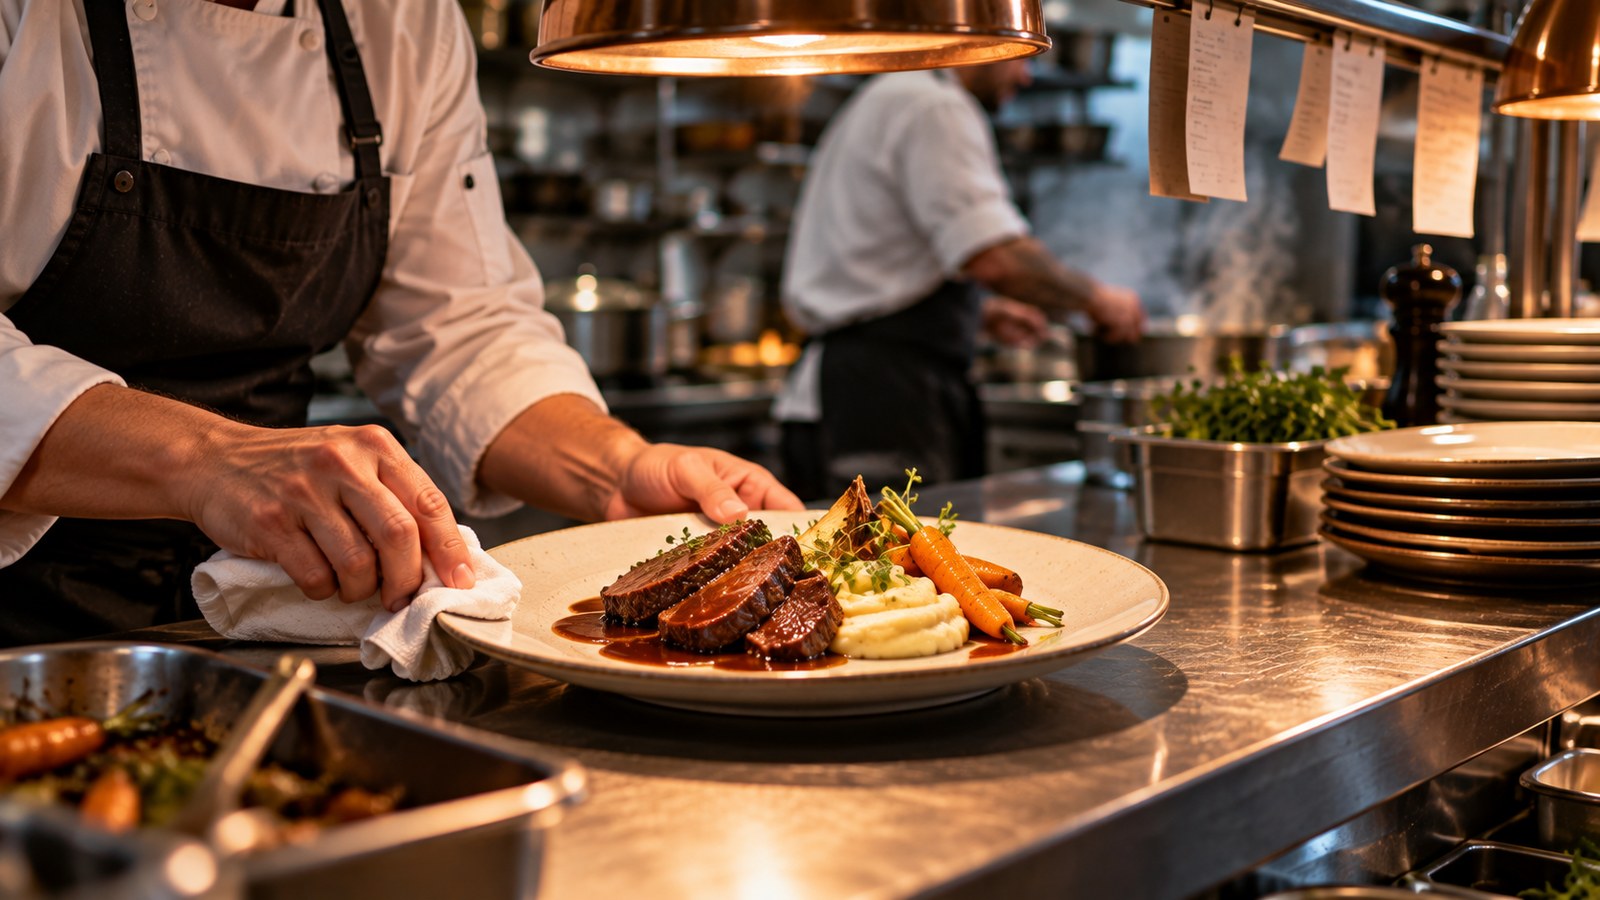
Wie hoch sollte der Gewinnzuschlag sein? Einen gesetzlichen oder branchenweiten Standardwert gibt es nicht. Wir rechnen im Beispiel mit 15 Prozent auf die Selbstkosten. Der Wert muss reichen, um Rücklagen für Investitionen zu bilden, Kredite zu tilgen und schwache Monate abzufedern. Dein Unternehmerlohn steckt bereits in den Gemeinkosten. Der Gewinnzuschlag ist also das, was der Betrieb über deinen Lohn hinaus verdient.
Welche Umsatzsteuer gilt? Speisen rechnest du seit dem 1. Januar 2026 dauerhaft mit 7 Prozent, im Restaurant genauso wie außer Haus. Rechtsgrundlage ist § 12 Abs. 2 Nr. 15 UStG. Getränke bleiben bei 19 Prozent. Bei Menüs mit Getränk musst du den Preis aufteilen. Den Aufteilungsschlüssel legst du mit deinem Steuerberater fest, denn wir sind keine Steuerberater und ersetzen diese Abstimmung nicht.
Warum 22,50 und nicht 22,13 Euro? Weil krumme Preise auf der Karte nicht funktionieren. Ob du auf 22,50, 22,90 oder 21,90 Euro gehst, ist eine Frage deiner Preisarchitektur und deiner Gäste. Wie du Preise so setzt, dass sie zur restlichen Karte passen, beschreiben wir im Beitrag Speisekarte optimieren. Bei 22,50 Euro liegt der Nettopreis bei 21,03 Euro und die Wareneinsatzquote dieses Gerichts bei 29,5 Prozent.
Wie funktioniert die Rückwärtskalkulation vom Marktpreis?
Bei der Rückwärtskalkulation startest du beim Kartenpreis, den deine Gäste akzeptieren, und rechnest die Stufen rückwärts: Umsatzsteuer herausrechnen, Gewinn herausrechnen, Gemeinkostenzuschlag herausrechnen. Am Ende steht der Wareneinsatz, den du dir maximal leisten darfst. Bei 19,90 Euro Marktpreis sind das in unserem Modell 5,58 Euro pro Teller.
Angenommen, in deiner Stadt kostet ein Schmorbraten in vergleichbaren Betrieben 19,90 Euro, und du weißt aus Erfahrung, dass deine Gäste bei 22,50 Euro zum Schnitzel greifen. Dann rechnest du so:
Der häufigste Rechenfehler beim Rückwärtsrechnen
Zuschläge werden in der Vorwärtsrechnung auf eine kleinere Basis gerechnet. Rückwärts musst du deshalb im Hundert rechnen, nicht vom Hundert. 15 Prozent Gewinn auf die Selbstkosten sind nicht 15 Prozent vom Nettopreis, sondern 15 durch 115. Wer einfach 15 Prozent vom Nettopreis abzieht, landet bei 15,81 Euro Selbstkosten statt 16,17 Euro und unterschätzt seinen Spielraum. Beim Gemeinkostenzuschlag gilt dasselbe: teilen durch 2,9, nicht 190 Prozent abziehen.
Jetzt vergleichst du: Deine Rezeptur braucht 6,20 Euro, der Markt erlaubt 5,58 Euro. Es fehlen 62 Cent pro Teller. Du hast drei Möglichkeiten, und alle drei sind legitim:
Rezeptur anpassen. 160 statt 180 Gramm Fleisch, dafür mehr Püree und eine kräftigere Sauce. Das spart in unserem Beispiel rund 50 Cent Fleisch pro Teller. Oder ein anderer Zuschnitt mit besserer Ausbeute, etwa Schaufelstück statt Schulter mit Knochen.
Preis bewusst höher setzen. Wenn dein Schmorbraten nachweislich besser ist, mit Fleisch aus der Region, länger geschmort, mit hausgemachtem Fond, dann darf er mehr kosten. Das musst du auf der Karte und im Service aber auch erzählen.
Mischkalkulation. Du lässt den Schmorbraten bei 19,90 Euro als Zugpferd und holst die fehlenden Euro bei anderen Gerichten wieder herein. Das funktioniert nur, wenn du weißt, wie oft welches Gericht bestellt wird. Ohne diese Zahlen ist Mischkalkulation Hoffnung, keine Strategie. Wie du preissensible Gäste hältst, ohne deine Marge zu opfern, steht im Beitrag zum Downtrading in der Gastronomie.
Was ist der Unterschied zwischen Rohaufschlag, Faktor und Gesamtfaktor?
Der Rohaufschlag zeigt, wie viel Prozent du auf den Wareneinsatz aufschlägst, um den Nettopreis zu erreichen. Der Kalkulationsfaktor ist dieselbe Information als Multiplikator, netto gerechnet. Der Gesamtfaktor schließt die Umsatzsteuer mit ein und führt direkt vom Wareneinsatz zum Bruttopreis. Im Beispiel: 233,5 Prozent Rohaufschlag, Faktor 3,34 netto, Gesamtfaktor 3,57.
233,5 %
Rohaufschlag. Rohertrag (20,68 € minus 6,20 € gleich 14,48 €) geteilt durch Wareneinsatz mal 100.
3,34
Kalkulationsfaktor netto. Nettopreis 20,68 € geteilt durch Wareneinsatz 6,20 €.
3,57
Gesamtfaktor. Bruttopreis 22,13 € geteilt durch Wareneinsatz 6,20 €, inklusive 7 Prozent Umsatzsteuer.
Der Faktor ist das Werkzeug für den Alltag. Wenn deine Küche einen neuen Tagesteller entwickelt, muss niemand die ganze Zuschlagskalkulation durchrechnen. Wareneinsatz mal 3,57, und der Bruttopreis steht. Das ist schnell und sicher, solange der Faktor aus deinen aktuellen Zahlen stammt.
Und hier liegt die Falle: Ein Faktor ist eine eingefrorene Zuschlagskalkulation. Er stimmt genau so lange, wie Gemeinkosten, Wareneinsatz und Gewinnziel sich nicht verändern. Steigen die Löhne, steigt der richtige Faktor mit, der auf dem Zettel an der Kühlhaustür aber nicht. Rechne den Faktor deshalb mindestens einmal im Jahr neu aus der BWA und sofort, wenn sich Kosten sprunghaft ändern.
Der Zusammenhang zur Wareneinsatzquote. Die Quote ist der Kehrwert des Nettofaktors. Faktor 3,34 netto bedeutet 30,0 Prozent Wareneinsatz. Unser Richtwert für Speisen liegt bei 28 bis 32 Prozent, für den Gesamtbetrieb mit Getränken bei 25 bis 28 Prozent. Ab 28 Prozent im Gesamtbetrieb besteht Handlungsbedarf, in unseren Beratungsprojekten arbeiten wir auf 25 bis 26 Prozent hin. Ein Speisenfaktor unter 3,1 netto, also eine Quote über 32 Prozent, ist ein Warnsignal. Welche anderen Zahlen du monatlich prüfen solltest, steht im Beitrag zu den Kennzahlen in der Gastronomie.
Wo stößt die Zuschlagskalkulation an ihre Grenzen?
Die Zuschlagskalkulation verteilt die Gemeinkosten im Verhältnis zum Wareneinsatz. Ein Gericht mit teurer Ware bekommt damit sehr viele Gemeinkosten aufgeladen, ein Gericht mit billiger Ware sehr wenige. Das Rinderfilet wird so überteuert, die Pasta zu billig. Für einzelne Teller brauchst du deshalb zusätzlich die Deckungsbeitragsrechnung und einen Blick auf den Markt.
Mach die Probe mit zwei Gerichten aus unserem Beitrag zum Deckungsbeitrag steigern:
Das Filet würde nach Zuschlag 48 Euro kosten. Das zahlt in den meisten Regionen niemand. Die Pasta würde für gut 11 Euro rausgehen, obwohl deine Gäste ohne Murren 15,90 Euro zahlen. Wer stur nach Zuschlag kalkuliert, verschenkt bei der Pasta über 4 Euro pro Teller und verkauft das Filet gar nicht mehr.
Der Grund: Ein Filet macht in der Küche nicht dreimal so viel Arbeit wie eine Pasta, nur weil die Ware dreimal so teuer ist. Die Gemeinkosten entstehen durch Zeit, Platz und Energie, nicht durch den Einkaufspreis. Deshalb nutzt du die Zuschlagskalkulation für die Untergrenze und den Gesamtüberblick, und die Deckungsbeitragskalkulation für die Entscheidung am einzelnen Gericht. Das Filet bringt mit 36,90 Euro rund 21 Euro Deckungsbeitrag, die Pasta mit 15,90 Euro knapp 12 Euro. Beide sind auf der Karte richtig, aber nur eins davon wäre nach Zuschlag richtig bepreist.
Die Faustregel aus unserer Beratung
Zuschlagskalkulation für den Durchschnitt der Karte, Rückwärtskalkulation für jedes Gericht mit klarem Marktpreis, Deckungsbeitrag in Euro für die Frage, was auf der Karte bleibt. Wenn alle drei Rechnungen zum selben Ergebnis führen, stimmt der Preis.
Für Buffets gelten eigene Regeln, weil du dort nicht pro Teller, sondern pro Gast kalkulierst und der Verzehr schwankt. Wie das funktioniert, zeigen wir im Beitrag Buffet kalkulieren.
Warum brauchen Getränke eine eigene Kalkulation?
Getränke haben einen anderen Steuersatz, eine andere Wareneinsatzquote und andere Gemeinkosten als Speisen. Sie tragen 19 statt 7 Prozent Umsatzsteuer, und unser Richtwert für den Wareneinsatz liegt bei 18 bis 22 Prozent statt 28 bis 32. Wer Getränke mit dem Speisenfaktor kalkuliert, liegt mit einem Schlag weit über diesem Richtwert.
Rechne es nach: Unser Speisen-Gesamtfaktor von 3,57 enthält 7 Prozent Umsatzsteuer. Nimmst du denselben Faktor für ein Getränk mit 19 Prozent, bleibt netto nur ein Faktor von 3,0. Das entspricht einer Wareneinsatzquote von 33 Prozent, weit über den 18 bis 22 Prozent, die ein Getränk erreichen sollte. Umgekehrt würde derselbe Nettofaktor von 3,34 bei Getränken einen Gesamtfaktor von 3,97 ergeben. Bei einem Getränke-Wareneinsatz von 20 Prozent brauchst du netto aber Faktor 5,0, brutto 5,95.
Halte die beiden Kalkulationen deshalb strikt getrennt, mit eigenen Faktoren, eigenen Warengruppen in der Kasse und eigenen Kennzahlen in der BWA. Wie du Bier, Wein, Spirituosen und alkoholfreie Getränke im Detail kalkulierst, steht im Beitrag zur Getränkekalkulation in der Gastronomie.
Was bedeutet der Mindestlohn 2027 für deine Speisenpreise?
Der gesetzliche Mindestlohn steigt am 1. Januar 2027 von 13,90 auf 14,60 Euro, also um gut 5 Prozent. Steigen deine Personalkosten in diesem Umfang, steigt der Gemeinkostenzuschlag im Modell von 190 auf rund 195 Prozent. Der Schmorbraten müsste dann 22,54 statt 22,13 Euro kosten, ohne dass sich an Rezeptur oder Einkauf etwas ändert.
Die Rechnung dahinter: In unserem Modellbetrieb entfallen rund 150.000 Euro der Küchen-Gemeinkosten auf Personal. Steigen sie um 5 Prozent, sind das 7.500 Euro mehr im Jahr. Die Gemeinkosten Küche wachsen auf 269.700 Euro, der Zuschlag auf 195,4 Prozent. Der Schmorbraten kostet dann in den Selbstkosten 18,32 Euro, netto 21,07 Euro, brutto 22,54 Euro. Mit 22,50 Euro auf der Karte liegst du dann knapp unter dem kalkulierten Preis.
Die Rechtsgrundlage ist das Mindestlohngesetz zusammen mit der jeweiligen Anpassungsverordnung. In der Praxis steigen nicht nur die Mindestlöhne. Wer knapp darüber bezahlt, will den Abstand halten, und die Lohnstruktur rückt insgesamt nach oben. Für die Kalkulation 2027 rechnen wir deshalb mit Stundensätzen inklusive Lohnnebenkosten von rund 24 Euro in der Küche, 22 Euro im Service und 21 Euro in der Spülküche. Welche Folgen der Mindestlohn darüber hinaus hat, zeigen wir im Beitrag zum Mindestlohn in der Gastronomie.
Jetzt handeln, nicht im Januar
Karten werden im Herbst gedruckt. Wenn du die Preise erst anpasst, wenn die erste Lohnabrechnung mit 14,60 Euro kommt, rechnest du mindestens einen Monat mit dem alten Zuschlag. Rechne den neuen Zuschlag jetzt aus und plane die Preisanpassung für die Winterkarte ein.
Wie sieht ein veralteter Zuschlag in der Praxis aus?
Typisch ist ein Betrieb, der seinen Zuschlag vor Jahren einmal sauber berechnet und seitdem nie angepasst hat. Die Rezepturen sind gepflegt, die Einkaufspreise aktuell, aber der Faktor stammt aus einer anderen Kostenwelt. Der Betrieb ist voll und verdient trotzdem kaum etwas, und niemand findet den Fehler, weil jede einzelne Rezeptur für sich stimmt.
Aus der Beratungspraxis: Landgasthof im Münsterland
Ein Familienbetrieb mit gutbürgerlicher Karte, rund 14.000 Hauptgerichten im Jahr und vollen Wochenenden. Kalkuliert wurde mit einem Gemeinkostenzuschlag von 150 Prozent, berechnet in der Zeit vor den großen Lohn- und Energiesprüngen. Die Rezepturkarten waren vorbildlich gepflegt.
Die aktuelle BWA ergab einen Zuschlag in der Größenordnung von 190 Prozent. Für einen Schmorbraten mit 6,20 Euro Wareneinsatz hieß das: Der alte Zuschlag führte zu 19,07 Euro brutto, auf der Karte standen 19,50 Euro. Richtig wären 22,13 Euro gewesen. Pro Teller fehlten netto knapp 2,80 Euro, hochgerechnet auf die Hauptgerichte eines Jahres eine Lücke von knapp 40.000 Euro.
Die Lösung war kein Preissprung um 3 Euro auf alle Gerichte. Wir haben die Karte in drei Gruppen geteilt: Gerichte mit klarem Marktpreis wurden per Rückwärtskalkulation geprüft und die Rezeptur angepasst, Gerichte ohne Vergleich bekamen den neuen Zuschlag, und zwei Zugpferde blieben bewusst knapp kalkuliert. Die Preisanpassung lief über zwei Kartenwechsel. Zahlen gerundet und anonymisiert, das Muster sehen wir in vielen Projekten.
Das Muster ist kein Einzelfall. In fast jeder Restaurantberatung, die mit dem Satz „wir sind voll, aber es bleibt nichts übrig“ beginnt, finden wir einen Zuschlag oder Faktor, der älter ist als die aktuelle Kostenstruktur. Das Gute daran: Der Fehler ist schnell gefunden und mit Rechnen zu beheben, nicht mit mehr Gästen. Genau dafür holen sich viele Betriebe einen Berater für Gastronomie ins Haus: nicht für neue Ideen, sondern für einen nüchternen Blick auf die Zahlen, die sie täglich vor Augen haben. So verstehen wir Unternehmensberatung Gastronomie.
Welche Kalkulationsfehler kosten am meisten Geld?
Am teuersten sind Fehler im Wareneinsatz, weil jeder Cent dort mit dem Faktor multipliziert wird. 50 Cent zu wenig Ware in der Rezeptur ergeben bei Faktor 3,34 einen Nettopreis, der 1,67 Euro zu niedrig ist. Bei 20.000 verkauften Gerichten im Jahr fehlen so über 33.000 Euro Umsatz, ohne dass es in einer einzelnen Abrechnung auffällt.
Dazu kommt der Fehler, den keine Formel abbildet: Die Küche hält sich nicht an die Rezeptur. Wenn statt 180 Gramm regelmäßig 210 Gramm auf dem Teller liegen, stimmt die schönste Kalkulation nicht mehr. Dagegen hilft nur eine Portionswaage am Pass, ein Foto des Referenztellers und ein Team, das versteht, warum das wichtig ist.
Wie hältst du deine Speisenkalkulation aktuell?
Du brauchst drei Rhythmen: Rezepturkarten sofort anpassen, wenn ein Lieferant seine Preise ändert, den Wareneinsatz monatlich mit der BWA abgleichen und den Gemeinkostenzuschlag mindestens einmal im Jahr neu berechnen. Zusätzlich jedes Mal, wenn sich Löhne, Pacht oder Energiekosten sprunghaft verändern, wie zum Mindestlohn 2027.
Checkliste Speisenkalkulation
- ☐ Für jedes Gericht gibt es eine Rezepturkarte mit allen Komponenten bis zur Garnitur.
- ☐ Alle Preise in den Rezepturen sind netto, nach Rabatt und Skonto.
- ☐ Für Fleisch und Fisch liegt ein eigener Ausbeutetest vor, nicht älter als ein Jahr.
- ☐ Verwertbare Nebenprodukte sind bewertet und vom Warenwert abgezogen.
- ☐ Der Gemeinkostenzuschlag stammt aus der BWA des letzten vollen Jahres.
- ☐ Der Unternehmerlohn ist als kalkulatorische Kosten enthalten.
- ☐ Speisen und Getränke haben getrennte Faktoren und Warengruppen.
- ☐ Gerichte mit klarem Marktpreis sind zusätzlich rückwärts gerechnet.
- ☐ Der Speisen-Wareneinsatz liegt im Monat zwischen 28 und 32 Prozent.
- ☐ Der neue Zuschlag für 2027 ist berechnet und in die Winterkarte eingeplant.
Wenn du bei mehr als drei Punkten zögerst, lohnt sich ein Blick von außen. In unserer Gastronomieberatung beginnen wir genau hier: Wir nehmen deine BWA, rechnen deinen echten Zuschlag aus und prüfen deine zehn wichtigsten Gerichte vom Lieferschein bis zum Kartenpreis. Das ist der Kern unserer Leistung Kalkulation in der Gastronomie: Rezepturkarten, Preisgestaltung und Kartenanalyse in einem Paket.
Weil jede Kalkulation nur so gut ist wie die Zahlen dahinter, prüfen wir in unserer BWA-Analyse deine BWAs und Summen- und Saldenlisten der letzten drei Jahre bis zum aktuellen Stand. Du bekommst das Ergebnis in einem Video-Call mit klaren Handlungshinweisen und eine Auswertung als PDF, die du mit deinem Steuerberater durchgehen kannst. Das kostet 699 Euro zzgl. Umsatzsteuer und dauert rund sieben Werktage. Laufende Unterstützung findest du in unseren Bereichen BWA und Controlling und Buchhaltung für Gastronomie und Hotellerie.
Wer gerade gründet, sollte die Speisen kalkulieren, bevor die Karte gedruckt wird, nicht nach dem ersten schwachen Quartal. In der Existenzgründung fehlt die BWA noch, also rechnen wir den Zuschlag aus dem Businessplan und prüfen ihn nach drei Monaten gegen die echten Zahlen. Eine gute Gründungsberatung erkennst du daran, dass sie mit der Speisekarte rechnet und nicht nur mit dem Kapitalbedarf. Mehr dazu unter Existenzgründung. Für Hotels mit Restaurant, Bankett und Frühstück gelten dieselben Grundsätze, nur mit mehr Kostenstellen. Das klären wir in der Hotelberatung, einen Überblick über alle Leistungen findest du unter Beratung für Gastronomie und Hotellerie.
Und erst wenn die Kalkulation steht, lohnt es sich, Geld in Gastronomie Marketing zu stecken. Ein voller Laden mit falschen Preisen verliert mit jedem zusätzlichen Gast mehr. Ein voller Laden mit richtigen Preisen verdient mit jedem Gast. In dieser Reihenfolge arbeiten wir, und so empfehlen wir es auch jedem Betrieb, der uns nach Gastronomie Marketing fragt.
Wer hier schreibt
René Kaplick ist in der Gastronomie aufgewachsen und hat mit zehn Jahren die ersten Gäste bedient. Danach kamen Kochausbildung, Sternegastronomie im First Floor Berlin und der Abschluss als Handelsfachwirt. Seit 2010 hat er mit den Gastro Piraten über 5.600 Betriebe beraten, KfW- und BAFA-akkreditiert und als DEHOGA-Partner. Er ist Gründer und CEO der Gastro Piraten, Keynote-Speaker und Autor. Mehr über uns.
Zum Weiterlesen: Vom Wirt zum Unternehmer
Kalkulation hat zwei Seiten: die Kosten, die in den Zuschlag gehören, und den Preis, den du am Ende verlangst. Genau so ist René Kaplicks Reihe „Vom Wirt zum Unternehmer“ aufgebaut. Band 2 „Wo dein Geld herkommt“ behandelt die Ertragsseite mit Preisgestaltung, Speisenkalkulation, Deckungsbeitrag und Verkauf. Band 1 „Wo dein Geld hingeht“ nimmt sich die Kosten vor, aus denen dein Gemeinkostenzuschlag entsteht: Wareneinsatz, Personal, Pacht und Energie. Beide mit Arbeitsblättern und Rechenwegen aus der Beratungspraxis.
Stimmt dein Zuschlag noch?
Schick uns deine letzte BWA und drei Rezepturkarten. Im kostenlosen Erstgespräch zeigen wir dir, wie hoch dein Gemeinkostenzuschlag heute wirklich ist und was das für deine Kartenpreise bedeutet. Unternehmensberatung Gastronomie heißt bei uns: erst rechnen, dann entscheiden.
Hospitality Business School
Jeden Montag um 10 Uhr rechnen wir live und kostenlos mit Gastronomen und Hoteliers: Kalkulation, Controlling, Personal und Marketing, mit echten Fragen aus echten Betrieben. Bring deine Rezepturkarte mit. Hier kostenlos anmelden.
Häufige Fragen zur Speisenkalkulation
Wie kalkuliere ich den Preis für ein Gericht?
Ermittle den Wareneinsatz pro Portion aus dem tafelfertigen Gewicht, rechne den Gemeinkostenzuschlag aus deiner BWA und einen Gewinnzuschlag darauf und schlag am Ende 7 Prozent Umsatzsteuer auf. Aus 6,20 Euro Wareneinsatz werden bei 190 Prozent Gemeinkosten und 15 Prozent Gewinn 22,13 Euro brutto. Prüfe das Ergebnis zusätzlich gegen den Marktpreis.
Mit welchem Faktor kalkuliert man Speisen in der Gastronomie?
Einen allgemein gültigen Faktor gibt es nicht, er ergibt sich aus deinen Kosten. Bei einem Speisen-Wareneinsatz von 28 bis 32 Prozent liegt der Faktor netto zwischen 3,1 und 3,6, mit 7 Prozent Umsatzsteuer zwischen 3,3 und 3,8. Berechne deinen Faktor mindestens einmal im Jahr neu aus der BWA.
Wie berechne ich den Gemeinkostenzuschlag?
Teile die Gemeinkosten, die auf die Küche entfallen, durch den Wareneinsatz der Küche und multipliziere mit 100. Zu den Gemeinkosten gehören Personal, Pacht, Energie, Verwaltung, Abschreibungen und dein kalkulatorischer Unternehmerlohn. Nimm die Werte aus der BWA des letzten vollen Jahres und lass die Vollständigkeit von deinem Steuerberater bestätigen.
Was ist das tafelfertige Gewicht?
Das tafelfertige Gewicht ist das Gewicht der Ware, das nach Putzen, Parieren und Garen tatsächlich auf dem Teller landet. Bei einer Rinderschulter für Schmorbraten bleiben nach 18 Prozent Vorbereitungsverlust und 32 Prozent Garverlust von 8 Kilo Einkauf nur 4,46 Kilo. Der Kilopreis steigt dadurch von 16,50 auf 26,20 Euro.
Was ist der Unterschied zwischen Kalkulationsfaktor und Gesamtfaktor?
Der Kalkulationsfaktor führt vom Wareneinsatz zum Nettoverkaufspreis, der Gesamtfaktor direkt zum Bruttopreis inklusive Umsatzsteuer. Bei Speisen ist der Gesamtfaktor 1,07-mal so hoch wie der Nettofaktor, bei Getränken 1,19-mal. Deshalb dürfen Speisen und Getränke nie mit demselben Gesamtfaktor kalkuliert werden.
Wie funktioniert die Rückwärtskalkulation?
Du startest beim Kartenpreis, den der Markt akzeptiert, rechnest die Umsatzsteuer heraus, dann den Gewinn im Hundert und dann den Gemeinkostenzuschlag. Übrig bleibt der maximal erlaubte Wareneinsatz. Bei 19,90 Euro Kartenpreis, 15 Prozent Gewinn und 190 Prozent Gemeinkosten sind das 5,58 Euro pro Teller.
Wie wirkt sich der Mindestlohn 2027 auf die Kalkulation aus?
Der Mindestlohn steigt am 1. Januar 2027 von 13,90 auf 14,60 Euro, gut 5 Prozent. Steigen die Personalkosten in diesem Umfang, wächst der Gemeinkostenzuschlag in unserem Modell von 190 auf rund 195 Prozent. Ein Gericht mit 6,20 Euro Wareneinsatz müsste dann 22,54 statt 22,13 Euro kosten.
Lohnt sich ein Gastronomieberater für die Kalkulation?
Ein Gastronomieberater lohnt sich, wenn dein Betrieb gut läuft, aber zu wenig übrig bleibt, oder wenn dein Zuschlag älter als ein Jahr ist. Ein Berater für Gastronomie rechnet deinen echten Zuschlag aus der BWA und prüft deine wichtigsten Gerichte. Ob Restaurantberatung, Hotelberatung oder Gründungsberatung: Im kostenlosen Erstgespräch klären wir vorher, ob sich der Einsatz für dich rechnet.
Dein Faktor ist nur so aktuell wie die BWA, aus der er stammt: Hol heute die letzte Jahres-BWA raus, rechne deinen Zuschlag neu und leg ihn neben den Wert, mit dem deine Karte kalkuliert ist.

