Was zum Wareneinsatz gehört und was nicht, wie du ihn richtig rechnest, wo die Lücke zwischen Soll und Ist entsteht und wie du sie schließt
Vollständig überarbeitet am 8. Oktober 2026
Neu mit Richtwerten für Speisen, Getränke und Gesamtbetrieb, der Formel am Monatsbeispiel, der Soll-Ist-Lücke als Grafik, Rezepturkalkulation mit Putzverlust und zwölf Hebeln zum Senken. Korrigiert: Die Erstfassung zählte Servietten, Tischdecken und Lagerkosten zum Wareneinsatz und nannte für alle Waren einen Aufschlag von 350 bis 450 Prozent, der nur für Getränke passt. Die Erstfassung dieses Beitrags erschien 2024.
Ein Prozentpunkt. Das klingt nach nichts. Bei einem Restaurant mit 500.000 Euro Nettoumsatz sind das 5.000 Euro im Jahr, und zwar nicht Umsatz, sondern Gewinn, weil sich an Personal, Pacht und Energie nichts ändert. Die meisten Betriebe, die wir uns anschauen, liegen nicht einen, sondern drei bis fünf Punkte über dem, was möglich wäre.
Der Wareneinsatz ist der größte Kostenblock, den du kurzfristig beeinflussen kannst. Personal hast du für Monate geplant, die Pacht für Jahre. Aber was morgen auf den Teller kommt, wie viel davon im Müll landet und was du dafür bezahlst, das entscheidest du jeden Tag neu. Genau deshalb ist er der beste Ort, um anzufangen, wenn am Monatsende zu wenig übrig bleibt.
In diesem Beitrag zeige ich dir, was zum Wareneinsatz gehört und was nicht, wie du ihn richtig rechnest, welche Richtwerte gelten, wo die Lücke zwischen kalkuliertem und echtem Wareneinsatz entsteht und mit welchen zwölf Hebeln du sie schließt. Ohne Software-Zwang und ohne dass deine Gäste auch nur ein Gramm weniger auf dem Teller merken.
Was ist der Wareneinsatz in der Gastronomie?
Der Wareneinsatz ist der Wert aller Lebensmittel und Getränke, die in einem Zeitraum tatsächlich verbraucht wurden, um Speisen und Getränke zu verkaufen. Er ergibt sich aus Anfangsbestand plus Einkauf minus Endbestand. Die Wareneinsatzquote setzt ihn ins Verhältnis zum Nettoumsatz und ist eine der wichtigsten Kennzahlen jedes Gastronomiebetriebs.
Wichtig ist die Abgrenzung, denn hier passieren die ersten Fehler. Zum Wareneinsatz gehört nur, was in den verkauften Produkten steckt oder auf dem Weg dorthin verloren geht. Servietten, Kerzen und Reinigungsmittel gehören nicht dazu, auch wenn sie im selben Großmarkt gekauft werden. Landen sie auf dem Warenkonto, ist deine Quote zu hoch, und du suchst den Fehler in der Küche, wo er gar nicht liegt.
Ein Sonderfall sind Personalessen und das, was du und deine Familie aus dem Betrieb essen und trinken. Werden sie korrekt als Sachbezug oder Entnahme gebucht, verlassen sie den Wareneinsatz wieder. Werden sie nicht gebucht, blähen sie ihn auf und sehen in der BWA aus wie Schwund. Für den Betriebsprüfer übrigens auch. Warum das bei einer Prüfung heikel werden kann, steht im Beitrag zur Betriebsprüfung.
Wie berechnest du den Wareneinsatz richtig?
Du berechnest den Wareneinsatz mit der Formel Anfangsbestand plus Wareneinkauf minus Endbestand. Teilst du ihn durch den Nettoumsatz desselben Zeitraums, erhältst du die Wareneinsatzquote. Entscheidend sind drei Dinge: eine Inventur am Anfang und Ende des Zeitraums, Nettozahlen ohne Umsatzsteuer und eine getrennte Rechnung für Speisen und Getränke.
Die Wareneinsatz-Formel am Beispiel eines Monats
Beispielzahlen. Anfangs- und Endbestand kommen aus der Inventur, der Einkauf aus den Lieferantenrechnungen, der Umsatz immer netto.
Im Beispiel liegt der Betrieb bei 30,3 Prozent, also über der Grenze von 28 Prozent, ab der wir handeln würden. Interessant wird es, wenn man Speisen und Getränke trennt: Die Küche hat 15.200 Euro Ware verbraucht bei 46.000 Euro Speisenumsatz, das sind 33,0 Prozent. Die Getränke liegen mit 4.800 Euro bei 20.000 Euro Umsatz bei 24,0 Prozent. Beide sind zu hoch, aber die Küche deutlich stärker. Ohne Trennung hättest du nur einen Mischwert und wüsstest nicht, wo du anfangen sollst.
Ohne Inventur ist der Wareneinsatz nur der Wareneinkauf. Und der schwankt mit jeder Großbestellung: Wer Ende März für Ostern einkauft, hat im März einen dramatisch hohen und im April einen traumhaft niedrigen Wert, obwohl sich in der Küche nichts verändert hat. Wie du eine Inventur in überschaubarer Zeit erledigst, zeigt der Beitrag zur Inventur in der Gastronomie.
Welche Richtwerte gelten für den Wareneinsatz?
Für Speisen gelten 28 bis 32 Prozent des Speisenumsatzes als üblicher Bereich, für Getränke 18 bis 22 Prozent des Getränkeumsatzes. Für den Betrieb insgesamt sind 25 bis 28 Prozent des Nettoumsatzes gesund. Ab 28 Prozent besteht Handlungsbedarf. In unseren Beratungsprojekten arbeiten wir auf einen Gesamtwert von 25 bis 26 Prozent hin.
Diese Werte sind Orientierung, kein Gesetz. Ein Steakhaus mit Dry-Aged-Beef hat einen höheren Speisen-Wareneinsatz als eine Pizzeria, ein Weinlokal einen höheren Getränke-Wareneinsatz als eine Cocktailbar. Was zählt, ist dreierlei: dass du deinen Wert kennst, dass du ihn getrennt nach Speisen und Getränken kennst, und dass er über die Zeit nicht schleichend steigt.
Ein Wort zum Aufschlag, weil hier viel durcheinandergeht: Ein Wareneinsatz von 30 Prozent heißt, dass der Nettoverkaufspreis das 3,3-Fache des Wareneinsatzes ist. Bei 20 Prozent ist es das Fünffache. Wer für alle Waren denselben Aufschlag nimmt, kalkuliert die Speisen zu teuer oder die Getränke zu billig, meistens beides. Wie die Kalkulation über den Deckungsbeitrag funktioniert, steht im Beitrag zur Deckungsbeitragskalkulation.
Wie kalkulierst du den Wareneinsatz pro Gericht?
Den Wareneinsatz pro Gericht kalkulierst du mit einer schriftlichen Rezeptur: jede Zutat mit Grammangabe und Einkaufspreis, Putz- und Garverluste eingerechnet, Beilagen, Saucen und Garnitur nicht vergessen. Die Summe ist der Wareneinsatz pro Portion. Geteilt durch deine Zielquote ergibt sich der Nettoverkaufspreis, den das Gericht mindestens haben muss.
Ein Beispiel aus unserem Beitrag zur Deckungsbeitragskalkulation: ein Wiener Schnitzel vom Schwein mit Bratkartoffeln und Salat kommt auf 3,39 Euro Wareneinsatz. Bei einer Zielquote von 30 Prozent braucht es einen Nettopreis von 11,30 Euro, mit 7 Prozent Umsatzsteuer also 12,09 Euro auf der Karte. Steht es für 10,90 Euro drauf, liegt der Wareneinsatz bei über 33 Prozent, ohne dass in der Küche irgendetwas falsch läuft.
| Rechenschritt | Beispiel Rinderfilet | Ergebnis |
|---|---|---|
| Einkaufspreis ungeputzt | pro Kilogramm | 42,00 Euro |
| Putzverlust | Sehnen, Fett, Kette | 20 Prozent |
| Effektiver Preis | 42,00 geteilt durch 0,80 | 52,50 Euro pro kg |
| Portion | 180 Gramm geputzt | 9,45 Euro |
Beispielwerte. Putzverluste schwanken je nach Ware und Lieferant, miss sie bei deinen eigenen Lieferungen.
Der häufigste Rezepturfehler ist der Putzverlust. Wer mit dem Einkaufspreis pro Kilo rechnet statt mit dem Preis pro Kilo nutzbarer Ware, unterschätzt den Wareneinsatz bei Fleisch, Fisch und Gemüse um 10 bis 40 Prozent. Bei Pfifferlingen, die je nach Qualität ein gutes Drittel Putzverlust haben, kann das aus einem gut kalkulierten Saisongericht ein Verlustgeschäft machen. Mehr dazu im Beitrag zur Pilzsaison in der Gastronomie.
Wo entsteht die Lücke zwischen Soll und Ist?
Die Lücke zwischen Soll und Ist entsteht dort, wo die Praxis von der Rezeptur abweicht: bei zu großen Portionen, bei Abfall und Verderb, bei gestiegenen Einkaufspreisen, die nicht in die Karte übernommen wurden, bei nicht gebuchtem Personalessen und bei Schwund an der Bar. Jeder einzelne Punkt wirkt klein, zusammen sind es schnell vier Prozentpunkte.
Der Soll-Wareneinsatz ist das, was laut Rezeptur und verkauften Mengen verbraucht werden müsste. Moderne Kassen liefern dir die verkauften Mengen pro Gericht, die Rezepturen kennst du. Multipliziert und aufaddiert ergibt das den Soll-Wert. Liegt der Ist-Wert aus BWA und Inventur deutlich darüber, weißt du, dass irgendwo Ware verschwindet, ohne bezahlt zu werden.
Die Reihenfolge im Beispiel ist typisch. Zu große Portionen sind fast immer der größte Posten, weil sie bei jedem Teller wirken. Ein neuer Koch, der großzügiger anrichtet, oder eine Beilage, die über die Monate gewachsen ist, und schon ist ein Prozentpunkt weg. Danach kommen Abfall und Verderb, oft gefolgt von Einkaufspreisen, die gestiegen sind, ohne dass jemand die Karte angepasst hat.
Was die Lücke kostet, zeigt eine einfache Rechnung: Vier Prozentpunkte bei 500.000 Euro Nettoumsatz sind 20.000 Euro im Jahr. Das ist für viele inhabergeführte Betriebe der Unterschied zwischen einem guten Jahr und einem, in dem der Inhaber für 70 Stunden pro Woche weniger verdient als seine Köche. Wie sich der Wareneinsatz mit den anderen Kennzahlen zu einem Gesamtbild fügt, zeigt der Beitrag zu den Kennzahlen in der Gastronomie.
Mit welchen 12 Hebeln senkst du den Wareneinsatz?
Den Wareneinsatz senkst du mit zwölf Hebeln in vier Bereichen: im Einkauf über Preisvergleich, Bestellmengen und Wareneingangskontrolle, im Lager über First in, first out, Inventur und kleinere Bestände, in der Küche über Rezepturen, Portionswaage und Resteverwertung, an Bar und Karte über Ausschankkontrolle, gebuchtes Personalessen und angepasste Preise.
Fang nicht mit allen zwölf an. Nimm die drei, bei denen du am ehesten vermutest, dass es klemmt, setz sie vier Wochen konsequent um und miss dann. Wer alles auf einmal will, hat nach zwei Wochen ein genervtes Team und keine Zahlen. Wer drei Dinge sauber einführt, sieht nach einem Monat in der BWA, was es gebracht hat, und hat die Argumente für die nächsten drei.
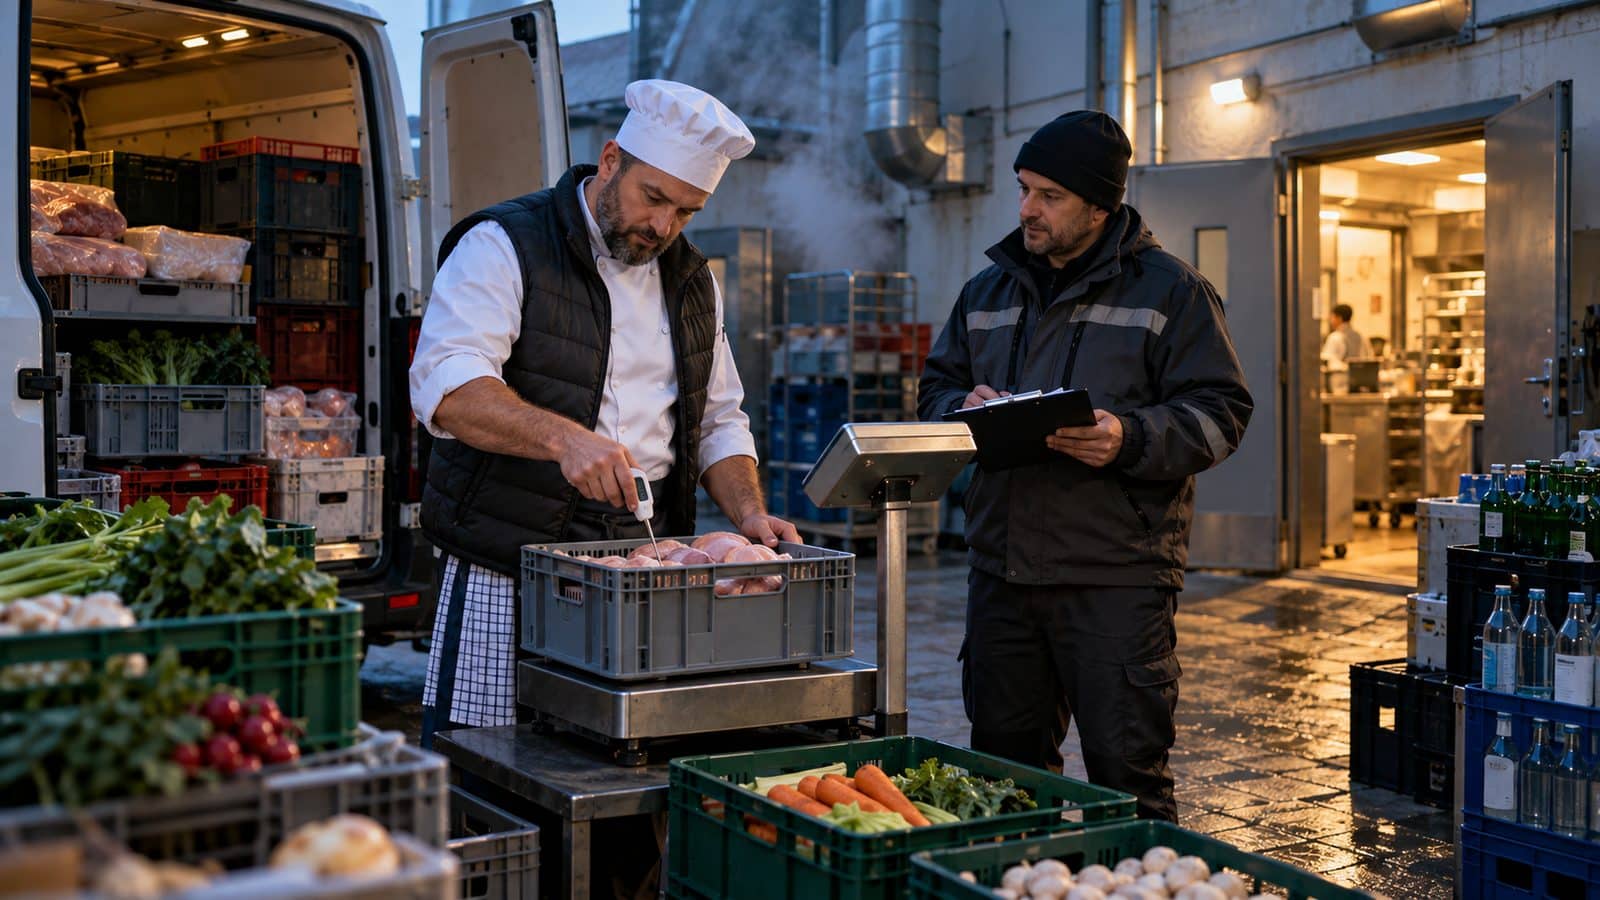
Der Wareneingang verdient einen eigenen Satz, weil er in fast jedem Betrieb unterschätzt wird. Wer Lieferungen in der Stoßzeit annimmt, unterschreibt, ohne zu zählen. Fehlmengen, falsche Gewichte und Ware mit zu hoher Temperatur gehen dann voll in deinen Wareneinsatz. Wie du den Wareneingang und drei weitere Abfallkontrollpunkte in den Griff bekommst, steht im Beitrag Lebensmittelabfälle reduzieren.
Und noch ein Hebel, den viele vergessen: die Karte selbst. Ein Gericht, das 38 Prozent Wareneinsatz hat und selten bestellt wird, kostet dich doppelt, einmal im Wareneinsatz und einmal im Lager, weil die Zutaten trotzdem vorrätig sein müssen. Wie man mit einer Speisekarten-Analyse herausfindet, welche Gerichte verdienen und welche nur Platz kosten, zeigt der Beitrag zum Menu Engineering.
Was gilt beim Getränke-Wareneinsatz?
Beim Getränke-Wareneinsatz gelten 18 bis 22 Prozent als üblicher Bereich. Liegt er darüber, sind die häufigsten Ursachen zu niedrige Preise, nicht eingehaltene Ausschankmaße, Zapfverluste, nicht gebuchte Freigetränke für Stammgäste und Personal sowie offene Weine, die verderben, bevor die Flasche leer ist. Weil Getränke die höchste Marge haben, kostet jeder Punkt hier besonders viel.
An der Bar entscheidet das Messen. Ein Barkeeper, der frei Hand gießt, schenkt fast immer mehr ein als kalkuliert, nicht aus Absicht, sondern aus Großzügigkeit. Bei einem Longdrink mit 4 statt 2 Zentilitern verdoppelt sich der Spirituosenanteil. Ausschankmaße, Messbecher oder Dosierer sind keine Misstrauenserklärung, sondern die Voraussetzung dafür, dass deine Kalkulation stimmt. Wie man einen Cocktail sauber kalkuliert, steht im Beitrag Cocktail kalkulieren.
Beim Fassbier ist es der Zapfverlust: Schaum, der weggezapft wird, das erste Glas nach dem Fasswechsel, Leitungsreinigung. Ein paar Prozent sind unvermeidbar, zweistellige Verluste nicht. Wie du dein Fassbier richtig kalkulierst und den Zapfverlust einpreist, zeigt der Beitrag zum Bierpreis in der Gastronomie.
Wie unterscheidet sich der Wareneinsatz nach Betriebstyp?
Der Wareneinsatz unterscheidet sich nach Betriebstyp vor allem in der Zusammensetzung. Ein Steakhaus lebt mit teurem Fleisch und hohem Speisenanteil, ein Café mit günstigen Rohstoffen und viel Kaffee, eine Bar fast nur mit Getränken. Wichtig ist deshalb nicht der Vergleich mit einem Durchschnitt, sondern der Vergleich mit dem eigenen Konzept und der eigenen Entwicklung über die Zeit.
| Betriebstyp | Typische Treiber | Wo du zuerst schauen solltest |
|---|---|---|
| Steakhaus und Grill | hoher Fleischanteil, teure Edelteile | Portionsgewichte, Putz- und Garverlust, Lieferantenpreise |
| Pizzeria und Pasta | günstige Rohstoffe, viel Käse und Belag | Belagmengen pro Pizza, Käse, Olivenöl |
| Café und Bäckerei-Café | Kaffee, Milch, Kuchen | Kuchenreste am Abend, Milchschaum, Kaffeemenge pro Tasse |
| Landgasthof mit Saal | Feiern, Buffets, schwankende Gästezahlen | Buffetmengen, Reste nach Feiern, Menüplanung |
| Bar und Kneipe | Spirituosen, Fassbier, Wein | Ausschankmaße, Zapfverlust, Freigetränke |
| Hotel mit Frühstück | Frühstücksbuffet, Halbpension | Buffetrücklauf, Nachlegen nach Plan statt nach Gefühl |
Besonders bei Buffets entscheidet die Planung. Wer nachlegt, sobald eine Schale halb leer ist, wirft am Ende den halben Inhalt weg. Wer nach Gästezahl und Uhrzeit nachlegt, verbraucht deutlich weniger, ohne dass ein Gast etwas vermisst. Wie man ein Buffet sauber kalkuliert und steuert, zeigt der Beitrag Buffet kalkulieren.
Wie holst du dein Team beim Wareneinsatz ins Boot?
Dein Team holst du ins Boot, indem du ihm die Zahlen zeigst, die es beeinflussen kann, erklärst, warum Gramm und Zentiliter zählen, und Verbesserungen sichtbar machst. Eine Küche, die ihren Wareneinsatz jeden Monat sieht, portioniert anders. Kontrolle allein erzeugt Widerstand, Transparenz erzeugt Mitdenken. Am besten wirkt beides zusammen.
Ein bewährter Weg ist ein kurzer Monatstermin mit Küchenleitung und Barchef: Wareneinsatz Speisen, Wareneinsatz Getränke, die drei größten Abfallposten aus dem Protokoll, eine Maßnahme für den nächsten Monat. Zehn Minuten, keine Schuldzuweisung, und nach drei Monaten hast du ein Team, das von selbst sagt, dass die Beilage zu groß geworden ist.
Und rechne deinem Team vor, was es bedeutet. Zehn Gramm Käse zu viel pro Pizza klingen nach nichts. Bei 60 Pizzen am Abend und 300 Öffnungstagen sind es 180 Kilo Käse im Jahr. Solche Rechnungen bleiben hängen, viel mehr als jede allgemeine Ermahnung zum Sparen.
Wie gehst du mit steigenden Einkaufspreisen um?
Mit steigenden Einkaufspreisen gehst du um, indem du die Preise deiner zehn wichtigsten Artikel jedes Quartal prüfst, die betroffenen Rezepturen neu rechnest und entweder die Karte anpasst, die Rezeptur umstellst oder das Gericht saisonal tauschst. Wer erst reagiert, wenn die BWA es zeigt, hat dann schon zwei oder drei Monate zu viel bezahlt.
Nicht jede Preiserhöhung muss an den Gast weitergegeben werden. Manchmal reicht eine andere Beilage, ein anderer Zuschnitt oder ein saisonales Produkt, das gerade günstiger ist. Und manchmal ist das Gericht einfach nicht mehr zu halten. Dann ist es besser, es von der Karte zu nehmen, als es jeden Abend mit schlechtem Deckungsbeitrag zu verkaufen. Wie du Preise anpasst, ohne Gäste zu verlieren, steht im Beitrag Downtrading in der Gastronomie.
Welche Fehler machen Gastronomen beim Wareneinsatz?
Die häufigsten Fehler sind ein Wareneinsatz ohne Inventur, ein Mischwert für Speisen und Getränke, falsch gebuchte Betriebskosten auf dem Warenkonto, Rezepturen ohne Putzverlust, fehlende Kontrolle am Wareneingang und Preise, die seit Jahren nicht an gestiegene Einkaufspreise angepasst wurden. Jeder dieser Fehler führt dazu, dass du an der falschen Stelle suchst.
- Einkauf statt Einsatz. Ohne Inventur schwankt der Wert mit jeder großen Bestellung, und echte Probleme gehen im Rauschen unter.
- Mischwert statt Trennung. 27 Prozent gesamt können heißen, dass die Küche bei 34 liegt und nur von der Bar gerettet wird.
- Servietten auf dem Warenkonto. Verbrauchsmaterial gehört auf eigene Konten, sonst ist die Quote nicht vergleichbar.
- Einkaufspreis statt Nutzpreis. Ohne Putz- und Garverlust ist jede Rezeptur zu optimistisch.
- Unterschrift ohne Kontrolle. Wer am Wareneingang nicht zählt und wiegt, bezahlt Ware, die nie angekommen ist.
- Alte Preise. Wenn der Lieferant dreimal erhöht hat und die Karte nie, steigt der Wareneinsatz von ganz allein.
Viele dieser Fehler stecken nicht in der Küche, sondern in der Buchhaltung. Ob deine BWA Speisen und Getränke trennt, ob Verbrauchsmaterial auf eigenen Konten landet und ob Inventuren gebucht werden, siehst du in der Summen- und Saldenliste. Was in der BWA steht und wie tief die Konten gehen sollten, erklärt unser Beitrag zur BWA-Analyse.
Was zeigt die Beratungspraxis?
Die Beratungspraxis zeigt, dass sich der Wareneinsatz in den meisten Betrieben ohne Qualitätsverlust um mehrere Prozentpunkte senken lässt, sobald Rezepturen, Portionen und Wareneingang konsequent kontrolliert werden. Die größten Sprünge gibt es dort, wo vorher gar nicht gemessen wurde. Dort reichen oft schon wenige Wochen, bis sich die BWA sichtbar verändert.
In unserem Beitrag Gewinn steigern in der Gastronomie beschreiben wir einen Betrieb, dessen Wareneinsatz in der Küche von 34 auf 26,8 Prozent gesunken ist. Der Weg dorthin war unspektakulär: den Wareneinsatz messen, Rezepturen standardisieren, eine Inventur einführen. Genau dieses Muster sehen wir in vielen Projekten: messen, standardisieren, nachsteuern.
Was wir ebenfalls immer wieder sehen: Die Küche ist selten das Problem, das man vermutet. Oft liegen die größten Verluste an Stellen, an die niemand denkt, an der Bar, beim Personalessen oder in der Buchhaltung, wo Kosten auf dem falschen Konto landen. Deshalb fangen wir in der Beratung nie mit Sparvorschlägen an, sondern mit dem Abgleich von Soll und Ist.
anker
Band 1
Zum Weiterlesen: Rettungsanker Gastronomie, Band 1: Die Kostenseite
Das Kapitel zum Wareneinsatz geht noch tiefer: Rezepturkarten, Inventurlisten, Abfallprotokolle und die Rechenwege aus der Beratung, Schritt für Schritt.
Bei Amazon ansehen →Wie unterstützen wir dich beim Wareneinsatz?
Wir unterstützen dich beim Wareneinsatz auf zwei Wegen: mit einer Wareneinsatz- und Speisekarten-Analyse, bei der wir jedes Gericht durchrechnen, Soll und Ist abgleichen und die Karte nach Deckungsbeitrag sortieren, und mit unserer BWA-Analyse, die drei Jahre Zahlen auf Fehlbuchungen und schleichende Entwicklungen prüft. Ziel ist ein Wareneinsatz unter 28 Prozent.
- Wareneinsatz- und Speisekarten-Analyse. Jedes Gericht mit Rezeptur, Putzverlust und Deckungsbeitrag, Soll-Ist-Abgleich, Renner und Penner, konkrete Vorschläge für Preise, Portionen und Karte. Mehr zu unseren Leistungen in Kalkulation und Speisekarte.
- BWA-Analyse. Drei Jahre BWA und Summen- und Saldenlisten bis heute, inklusive Prüfung, ob Waren und Verbrauchsmaterial auf den richtigen Konten landen. 699 Euro zzgl. Umsatzsteuer, mit Video-Call und schriftlicher Auswertung. Alles dazu auf der Seite BWA-Analyse.
- Laufende Begleitung. Wenn aus der Analyse Umsetzung werden soll: Rezepturen, Schulung der Küche, Einkauf und monatliche Kontrolle über unsere Gastronomieberatung.
Wie viel Wareneinsatz verlierst du?
Im kostenlosen Erstgespräch schauen wir auf deine Zahlen und sagen dir, wo die Lücke zwischen Soll und Ist vermutlich liegt und welcher Weg für dich passt.
Du willst solche Themen regelmäßig live mit uns durchgehen? Dann melde dich für die Hospitality Business School an, unser wöchentliches Online-Format für Gastronomen im DACH-Raum, montags von 10 bis 11 Uhr.
Ein Prozentpunkt klingt nach nichts. Bis du ihn mit deinem Umsatz multiplizierst.
Häufige Fragen zum Wareneinsatz in der Gastronomie
Wie hoch sollte der Wareneinsatz in der Gastronomie sein?
Für Speisen gelten 28 bis 32 Prozent des Speisenumsatzes als üblich, für Getränke 18 bis 22 Prozent des Getränkeumsatzes und für den Betrieb insgesamt 25 bis 28 Prozent des Nettoumsatzes. Ab 28 Prozent gesamt besteht Handlungsbedarf. In unseren Beratungsprojekten arbeiten wir auf 25 bis 26 Prozent hin.
Wie berechne ich den Wareneinsatz?
Wareneinsatz ist Anfangsbestand plus Wareneinkauf minus Endbestand. Die Bestände kommen aus der Inventur. Teilst du den Wareneinsatz durch den Nettoumsatz desselben Zeitraums, erhältst du die Wareneinsatzquote in Prozent. Rechne Speisen und Getränke immer getrennt.
Was gehört nicht zum Wareneinsatz?
Nicht zum Wareneinsatz gehören Servietten, Tischdecken, Kerzen, Reinigungsmittel, Verpackungen für den Außer-Haus-Verkauf, Energie, Lagerkosten und Software. Das sind Betriebskosten mit eigenen Konten. Gehören sie in den Wareneinsatz, ist die Quote zu hoch und nicht mehr mit Richtwerten vergleichbar.
Welcher Aufschlag auf den Einkaufspreis ist in der Gastronomie üblich?
Das hängt von der Warengruppe ab. Bei 28 bis 32 Prozent Wareneinsatz für Speisen liegt der Nettoverkaufspreis etwa beim 3,1- bis 3,6-Fachen des Wareneinsatzes. Bei Getränken mit 18 bis 22 Prozent liegt er etwa beim 4,5- bis 5,6-Fachen. Ein pauschaler Aufschlag für alles führt zu falschen Preisen.
Was ist der Unterschied zwischen Soll- und Ist-Wareneinsatz?
Der Soll-Wareneinsatz ist der Wert, der sich aus Rezepturen und verkauften Mengen ergeben müsste. Der Ist-Wareneinsatz ist das, was tatsächlich verbraucht wurde, laut Einkauf und Inventur. Die Differenz zeigt, wie viel durch zu große Portionen, Abfall, Schwund oder nicht gebuchte Entnahmen verloren geht.
Wie oft sollte ich den Wareneinsatz kontrollieren?
Den Wareneinkauf im Verhältnis zum Umsatz wöchentlich, den echten Wareneinsatz mit Inventur monatlich, zumindest für die teuren Positionen wie Fleisch, Fisch, Wein und Spirituosen. Wer nur einmal im Jahr inventiert, merkt Probleme erst, wenn das Geld schon weg ist.
Warum ist mein Wareneinsatz zu hoch, obwohl die Kalkulation stimmt?
Meist liegt es an der Lücke zwischen Rezeptur und Praxis: Portionen werden größer, Abfall wird nicht erfasst, Einkaufspreise steigen, ohne dass die Karte nachzieht, Personalessen und Freigetränke werden nicht gebucht, und an der Bar wird großzügiger ausgeschenkt als kalkuliert. Ein Abgleich von Soll und Ist zeigt, wo genau.
Brauche ich eine Software, um den Wareneinsatz zu senken?
Nicht zwingend. Schriftliche Rezepturen, eine Portionswaage, eine monatliche Inventur der teuren Artikel und eine BWA mit getrennten Konten für Speisen und Getränke bringen die meisten Betriebe schon weit. Eine Warenwirtschaft lohnt sich vor allem bei hohem Umsatz und dauerhaft zu hohem Wareneinsatz.
Wie viel Geld bringt ein Prozentpunkt weniger Wareneinsatz?
Ein Prozentpunkt Wareneinsatz entspricht einem Prozent deines Nettoumsatzes. Bei 300.000 Euro Umsatz sind das 3.000 Euro im Jahr, bei 500.000 Euro 5.000 Euro, bei 800.000 Euro 8.000 Euro. Das Geld landet fast vollständig im Ergebnis, weil sich an den übrigen Kosten nichts ändert.