Eine Betriebsprüfung in der Gastronomie entscheidet sich fast immer am Wareneinsatz. Der Prüfer rechnet aus deinen Einkäufen zurück, welchen Umsatz du hättest machen müssen. Liegt dein Speisen-Wareneinsatz deutlich über 28 bis 32 Prozent und kannst du das nicht belegen, schätzt das Finanzamt hinzu, meist für drei Jahre und für drei Steuerarten.
Zwei Wochen. So viel Vorlauf hat ein typischer Gastronomiebetrieb in der Regel, wenn die Prüfungsanordnung im Briefkasten liegt. Zwei Wochen, um drei Jahre Buchhaltung, Kassendaten und Belege so aufzubereiten, dass ein Prüfer sie in Ruhe auseinandernehmen kann. Wer erst dann anfängt, ist zu spät. In der Gastronomieberatung sehen wir regelmäßig Betriebe, die steuerlich nichts falsch gemacht haben und trotzdem fünfstellig nachzahlen, weil sie ihren Wareneinsatz nicht erklären konnten. Wir zeigen dir, wie die Prüfung abläuft, wie der Prüfer rechnet und was du heute vorbereiten kannst. Die steuerliche Vertretung bleibt dabei immer bei deinem Steuerberater.
Inhalt
- Wie läuft eine Betriebsprüfung in der Gastronomie ab?
- Wie viele Jahre werden bei einer Betriebsprüfung geprüft?
- Welche Daten will der Prüfer sehen?
- Wie funktioniert die Nachkalkulation über den Wareneinsatz?
- Was kostet eine Hinzuschätzung in Euro?
- Wie wehrst du dich gegen eine Schätzung?
- Was hat sich seit 2025 bei der Betriebsprüfung geändert?
- Welche anderen Prüfungen drohen Gastronomen?
- Wie sieht eine Nachkalkulation in der Praxis aus?
- Welche Fehler kosten in der Prüfung am meisten?
- Wie bereitest du deinen Betrieb vor, bevor die Anordnung kommt?
- Häufige Fragen
Wie läuft eine Betriebsprüfung in der Gastronomie ab?
Eine Betriebsprüfung beginnt mit der Prüfungsanordnung, die Zeitraum, Steuerarten und Beginn festlegt. Danach fordert der Prüfer die digitalen Daten aus Buchhaltung und Kasse an, wertet sie aus, stellt Fragen und verlangt Belege. Am Ende stehen die Schlussbesprechung mit den Feststellungen und der Prüfungsbericht, aus dem geänderte Steuerbescheide folgen.
Die Prüfungsanordnung muss angemessen vorher bekanntgegeben werden. Nach der Betriebsprüfungsordnung gelten bei Großbetrieben vier Wochen und bei allen anderen Betrieben zwei Wochen als angemessen. Fast alle Gastronomiebetriebe gehören zur zweiten Gruppe. Den Beginn kannst du aus wichtigen Gründen verschieben lassen, etwa wegen Krankheit oder Hochsaison. Das beantragt dein Steuerberater, und zwar sofort, nicht am Tag vor Beginn.
Vor Ort prüft der Prüfer meist in deinen Geschäftsräumen. In kleinen Betrieben ohne passenden Raum kann die Prüfung auch beim Steuerberater oder im Finanzamt stattfinden. Bei einem kleineren Restaurant dauert die eigentliche Prüfung oft nur wenige Tage, das Verfahren bis zum Bericht aber Wochen bis Monate.
Häufig beginnt eine Prüfung gar nicht mit Post, sondern mit einer Kassennachschau, die Mängel ergibt. Dann kann der Prüfer ohne Vorankündigung zur Außenprüfung übergehen. Wie die Nachschau abläuft, steht im Beitrag zur Kassennachschau. Wer noch mit offener Ladenkasse arbeitet, findet die Anforderungen an den Kassenbericht und die Fristen der kommenden Kassenpflicht im Beitrag zur Registrierkassenpflicht.
Wie viele Jahre werden bei einer Betriebsprüfung geprüft?
Bei Klein- und Mittelbetrieben soll der Prüfungszeitraum in der Regel nicht mehr als die letzten drei Jahre umfassen, für die Steuererklärungen abgegeben wurden. Bei Verdacht auf Steuerhinterziehung gilt diese Grenze nicht. Dann kann das Finanzamt bis zu zehn Jahre zurückgehen, weil die Festsetzungsfrist bei Hinterziehung entsprechend verlängert ist.
Die regulären Fristen ergeben sich aus der Festsetzungsverjährung nach § 169 AO: vier Jahre im Normalfall, fünf Jahre bei leichtfertiger Steuerverkürzung und zehn Jahre bei Steuerhinterziehung. Die Frist beginnt in der Regel mit Ablauf des Jahres, in dem die Steuererklärung eingereicht wurde. Wer seine Erklärung für 2023 im Jahr 2024 abgegeben hat, bei dem endet die normale Frist also erst Ende 2028.
Wie oft geprüft wird, hängt von der Größenklasse ab. Großbetriebe werden in der Regel lückenlos geprüft, also ein Prüfungszeitraum an den nächsten. Kleinere Gastronomiebetriebe werden seltener und eher nach Auswahl geprüft. Die Auswahl erfolgt heute vor allem über Risikofilter: auffällige Kennzahlen in der Steuererklärung, Kontrollmitteilungen, eine Kassennachschau mit Befund oder ein schwankender Rohgewinn über die Jahre. Wer einmal geprüft wurde und mit Feststellungen herauskam, wird erfahrungsgemäß eher wieder geprüft.
Welche Daten will der Prüfer sehen?
Der Prüfer will vor allem digitale Daten sehen: die Buchhaltung, die Einzelaufzeichnungen der Kasse, die Tagesabschlüsse, die Verfahrensdokumentation und die Belege zu Einkauf, Personal und Bargeld. Das Finanzamt hat ein gesetzliches Recht auf Datenzugriff und wertet die Daten mit eigener Software aus. Was nicht digital vorliegt, muss lückenlos auf Papier da sein.
Die Grundlage ist § 147 AO, der Aufbewahrungspflichten und Datenzugriff regelt. In der Praxis bekommt der Prüfer deine Buchhaltungsdaten in einem auswertbaren Format, deine Kassendaten über die einheitliche Schnittstelle DSFinV-K und Einsicht in alles, was er braucht. Dazu gehört die Verfahrensdokumentation, also die Beschreibung, wie in deinem Betrieb Kasse, Belege und Buchhaltung zusammenlaufen.
Für Gastronomen besonders wichtig sind die Daten, aus denen sich der Wareneinsatz ergibt:
Einkauf
Alle Eingangsrechnungen, auch Barkäufe beim Großmarkt, Lieferscheine und Gutschriften.
Bestand
Inventuren zum Jahresende, Getränke- und Lagerlisten, Schwund- und Bruchlisten.
Verbrauch
Rezepturen, Personalessen, Eigenverbrauch, Verderb, Einladungen und Freigetränke.
Je vollständiger diese Daten sind, desto weniger muss der Prüfer schätzen. Je lückenhafter, desto mehr Spielraum hat er. Wie du deine Inventur so aufziehst, dass sie bei einer Nachkalkulation hält, steht im Beitrag zur Inventur zum Jahresende, und wie eine Warenwirtschaft in der Gastronomie Einkauf und Verbrauch automatisch zusammenführt, im Beitrag dazu.
Aufbewahrung: acht statt zehn Jahre für Belege
Seit dem 1. Januar 2025 müssen Buchungsbelege wie Rechnungen, Lieferscheine und Kassenbons nur noch acht statt zehn Jahre aufbewahrt werden. Bücher, Inventare und Jahresabschlüsse bleiben bei zehn Jahren. Bevor du alte Ordner wegwirfst, frag deinen Steuerberater, ob für einzelne Jahre noch eine Prüfung oder ein offenes Verfahren läuft. Dann gilt die Frist nicht.
Wie funktioniert die Nachkalkulation über den Wareneinsatz?
Bei der Nachkalkulation rechnet der Prüfer aus deinem Wareneinsatz zurück, welchen Umsatz du bei branchenüblicher Kalkulation hättest erzielen müssen. Liegt der erklärte Umsatz deutlich darunter, also deine Wareneinsatzquote deutlich über dem Üblichen, musst du den Unterschied erklären. In der Gastronomie ist das die wichtigste Prüfungsmethode überhaupt.
Ein Rechenbeispiel: Ein Restaurant kauft im Jahr Speisenware für 120.000 Euro netto ein und erklärt einen Speisenumsatz von 330.000 Euro netto. Das ergibt eine Wareneinsatzquote von 36,4 Prozent. In unserer Beratung sehen wir bei Speisen 28 bis 32 Prozent als üblichen Bereich. Rechnet der Prüfer mit 30 Prozent, kommt er auf einen Speisenumsatz von 400.000 Euro.
Speisenumsatz netto: erklärt gegen nachkalkuliert
Erklärter Speisenumsatz (Wareneinsatz 36,4 %)
Nachkalkuliert bei 30 % Wareneinsatz
Lücke, die du erklären musst
Modellrechnung. Rechengang: 120.000 € Wareneinsatz geteilt durch 0,30 gleich 400.000 € Umsatz.
Die Differenz ist nicht automatisch Schwarzgeld. Eine hohe Wareneinsatzquote kann echte Gründe haben: hoher Verderb, großzügige Portionen, Personalessen, Eigenverbrauch der Familie oder schlicht zu niedrige Preise. Aber jeder dieser Gründe muss belegbar sein. „Bei uns wird eben viel weggeworfen“ reicht nicht. Eine Liste, auf der Verderb mit Datum, Ware und Menge steht, reicht schon eher.
Rezepturen sind dein stärkstes Argument. Wer für seine wichtigsten Gerichte festgelegte Portionsgrößen und Zutatenmengen hat, kann einem Prüfer zeigen, warum der Wareneinsatz so ist, wie er ist. Wer nur sagen kann, dass der Koch nach Gefühl portioniert, überlässt die Rechnung dem Prüfer. Wie du Rezepturen bis zum tafelfertigen Gewicht durchrechnest, steht im Beitrag Speisen kalkulieren, die Erfassung von Putz- und Garverlusten im Beitrag zum Wareneinsatz in der Küche.
Auch ein zu niedriger Wareneinsatz fällt auf. Liegt deine Quote auffällig unter dem Üblichen, will der Prüfer wissen, ob Einkäufe fehlen, etwa bar beim Großmarkt bezahlte Ware, die nie gebucht wurde. Fehlende Einkäufe sind für ihn ein Hinweis auf fehlende Umsätze, denn wer schwarz einkauft, verkauft meist auch schwarz.
Getränke werden genauso nachkalkuliert
Für Getränke sehen wir 18 bis 22 Prozent Wareneinsatz als üblichen Bereich. Beim Fassbier kommt der Schankverlust dazu, der dokumentiert sein muss. Prüfer rechnen Getränke oft besonders genau nach, weil sich aus Fassgrößen, Flaschen und Ausschankmengen sehr präzise ableiten lässt, was verkauft worden sein muss. Wie du Schankverlust und Bierpreis sauber kalkulierst, steht im Beitrag zum Bierpreis in der Gastronomie.
Neben der Wareneinsatzquote nutzen Prüfer weitere Methoden: den Zeitreihenvergleich, der Wochen mit auffällig niedrigem Rohgewinn sucht, den Geldverkehrsrechnung genannten Abgleich von privaten Ausgaben mit dem erklärten Einkommen und die Richtsatzsammlung des Bundesfinanzministeriums mit Rohgewinnaufschlägen nach Branchen. Gemeinsam haben alle: Sie vergleichen deine Zahlen mit dem, was bei deiner Betriebsform plausibel wäre. Wer seine eigenen Zahlen kennt, weiß schon vorher, wo er auffällt. Welche Kennzahlen du dafür jeden Monat im Blick haben solltest, zeigt der Beitrag BWA in der Gastronomie verstehen.
Was kostet eine Hinzuschätzung in Euro?
Bei einer Hinzuschätzung setzt das Finanzamt den Umsatz an, den es für plausibel hält, und berechnet darauf Umsatz-, Einkommen- und Gewerbesteuer neu, meist für alle geprüften Jahre. Dazu kommen Zinsen von 0,15 Prozent pro Monat. In unserem Beispiel kostet allein die Umsatzsteuer auf 70.000 Euro Lücke über drei Jahre 31.500 Euro.
Die Grundlage ist § 162 AO. Für Gastronomen kommt eine Besonderheit dazu: Ein Prüfungszeitraum von 2023 bis 2025 trifft auf unterschiedliche Steuersätze für Speisen. Hinzugeschätzter Speisenumsatz wird mit dem Satz besteuert, der im jeweiligen Jahr galt.
Das ist nur die Umsatzsteuer. Auf den geschätzten Mehrgewinn kommen Einkommen- oder Körperschaftsteuer und Gewerbesteuer, je nach Rechtsform und persönlichem Steuersatz. Dazu Nachzahlungszinsen nach § 233a AO mit 0,15 Prozent pro Monat, also 1,8 Prozent im Jahr, die nach einer Karenzzeit von 15 Monaten nach Jahresende laufen. Über drei Prüfungsjahre wird aus einer Lücke in der Wareneinsatzquote schnell ein Betrag, der einen Betrieb in ernste Liquiditätsnot bringt. Und weil die Nachzahlung auf einen Schlag kommt, trifft sie dich in einem Jahr, in dem du die Umsätze längst ausgegeben hast.
Wenn aus der Prüfung ein Strafverfahren wird
Stellt der Prüfer Anhaltspunkte für eine Steuerhinterziehung fest, muss er die Prüfung unterbrechen und die Bußgeld- und Strafsachenstelle informieren. Ab diesem Moment geht es nicht mehr nur um Steuern. Spätestens dann gehört neben deinen Steuerberater ein auf Steuerstrafrecht spezialisierter Rechtsanwalt. Und ab diesem Moment gilt: keine spontanen Erklärungen gegenüber dem Prüfer, bevor du mit beiden gesprochen hast.
Wie wehrst du dich gegen eine Schätzung?
Gegen eine Schätzung hilft nur, was du belegen kannst: Rezepturen, Verderblisten, Aufzeichnungen über Personalessen und Eigenverbrauch, Preislisten aus den geprüften Jahren und eine saubere Inventur. Je besser die Dokumentation, desto kleiner der Schätzungsrahmen. Am Ende stehen oft eine tatsächliche Verständigung mit dem Finanzamt oder, wenn nötig, ein Einspruch gegen die neuen Bescheide.
Gute Prüfer rechnen nicht mit Pauschalwerten, sondern fragen nach deinen Besonderheiten. Genau dort liegt deine Chance. Typische Gründe, die einen höheren Wareneinsatz erklären und anerkannt werden, wenn sie belegt sind:
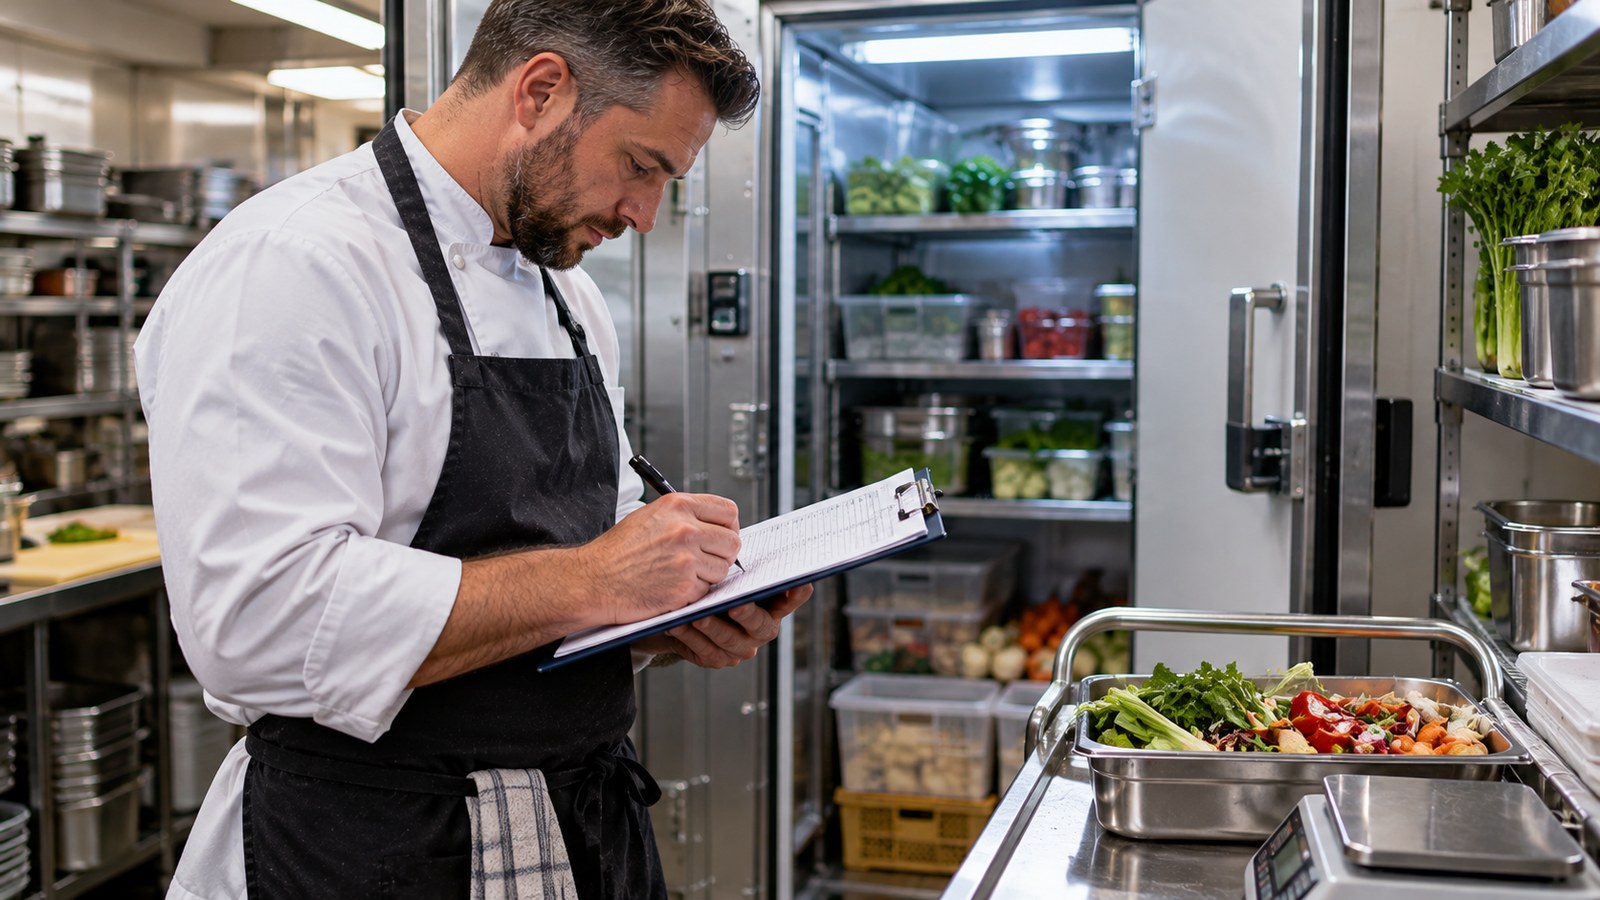
Wie du Abfälle an festen Kontrollpunkten erfasst und reduzierst, zeigt der Beitrag Lebensmittelabfälle in der Gastronomie vermeiden. Die Verderbliste hat dabei einen doppelten Nutzen: Sie senkt deine Kosten und sie schützt dich in der Prüfung.
Bei schwer ermittelbaren Sachverhalten können sich Finanzamt und Betrieb in einer sogenannten tatsächlichen Verständigung auf eine Größe einigen, die dann für beide Seiten verbindlich ist. Das ist in Gastronomieprüfungen häufig, weil sich Verderb oder Portionsabweichungen im Nachhinein nie auf den Euro genau beweisen lassen. Ob das sinnvoll ist und wie weit man dabei gehen kann, entscheidest du mit deinem Steuerberater. Wer nichts vorlegen kann, verhandelt mit leeren Händen.
Was hat sich seit 2025 bei der Betriebsprüfung geändert?
Seit 2025 kann der Prüfer ein qualifiziertes Mitwirkungsverlangen stellen. Erfüllst du es nicht fristgerecht, muss das Finanzamt ein Mitwirkungsverzögerungsgeld von 75 Euro je Kalendertag festsetzen, für höchstens 150 Tage. Das sind bis zu 11.250 Euro, bevor eine einzige Steuernachzahlung feststeht. Außerdem gilt für Belege seit 2025 eine Aufbewahrungsfrist von acht statt zehn Jahren.
Die Regel zum Mitwirkungsverzögerungsgeld steht in § 200a AO und gilt für Prüfungsanordnungen, die nach dem 31. Dezember 2024 bekanntgegeben wurden. Neu ist vor allem, dass das Finanzamt kein Ermessen mehr hat: Liegt eine unentschuldigte Verzögerung vor, wird das Geld festgesetzt. Für einen typischen Gastronomiebetrieb heißt das: Anfragen des Prüfers nicht liegen lassen, Fristen ernst nehmen, Unterlagen vollständig liefern und eine Person bestimmen, die das koordiniert.
Die geplante Kassenpflicht verändert Prüfungen grundlegend. Mit elektronischer Kasse und TSE liegen jeder Bon und jede Stornierung digital vor, und der Prüfer kann Zeitreihen auf die Minute genau auswerten. Die offene Ladenkasse fällt für viele Betriebe als Erklärung für Lücken weg. Gleichzeitig wird die Kasse zum besten Verbündeten: Wer saubere Kassendaten hat, beantwortet viele Fragen des Prüfers, bevor sie gestellt werden. Was ein gutes System dafür können muss, steht im Beitrag Kassensystem in der Gastronomie.
Welche anderen Prüfungen drohen Gastronomen?
Neben der Betriebsprüfung des Finanzamts gibt es drei weitere Prüfungen, die Gastronomen regelmäßig treffen: die Lohnsteuer-Außenprüfung, die Prüfung der Deutschen Rentenversicherung zu Sozialversicherungsbeiträgen und Kontrollen der Finanzkontrolle Schwarzarbeit des Zolls. Alle drei schauen auf dein Personal und können Nachzahlungen auslösen, auch wenn die Umsatzsteuer in Ordnung ist.
Die Rentenversicherung prüft Arbeitgeber nach § 28p SGB IV mindestens alle vier Jahre. Dabei geht es um Minijobs, Aushilfen, Saisonkräfte und Sachbezüge wie Personalessen. Typische Befunde in der Gastronomie sind überschrittene Minijob-Grenzen in der Hochsaison und unversteuerte Sachbezüge. Die Lohnsteuer-Außenprüfung schaut aus steuerlicher Sicht auf ähnliche Punkte, besonders auf steuerfreie Zuschläge und Trinkgeld. Wie Trinkgeld richtig behandelt wird, steht im Beitrag Trinkgeld in der Gastronomie.
Die Finanzkontrolle Schwarzarbeit kommt dagegen unangekündigt in den laufenden Betrieb. Das Gastgewerbe gehört zu den Branchen, in denen Beschäftigte nach § 2a SchwarzArbG ihren Ausweis mitführen müssen und neue Mitarbeiter spätestens bei Arbeitsaufnahme gemeldet sein müssen. Geprüft wird außerdem, ob der Mindestlohn eingehalten und die Arbeitszeit aufgezeichnet wird. Der Mindestlohn liegt 2026 bei 13,90 Euro und steigt am 1. Januar 2027 auf 14,60 Euro. Mehr dazu in den Beiträgen zum Mindestlohn in der Gastronomie, zur Arbeitszeiterfassung und zum Dienstplan. Die saubere Abrechnung all dieser Punkte übernimmt unsere Lohnbuchhaltung für die Gastronomie.
Wie sieht eine Nachkalkulation in der Praxis aus?
In der Praxis entscheidet sich eine Nachkalkulation selten an einer einzelnen großen Lücke, sondern an vielen kleinen, die niemand aufgeschrieben hat: Personalessen, Familienessen, Verderb, großzügige Portionen. Jede für sich ist harmlos. Zusammen ergeben sie mehrere Prozentpunkte Wareneinsatz, die ohne Belege als fehlender Umsatz gewertet werden.
Aus der Beratungspraxis: Familienrestaurant in Sachsen-Anhalt
Ein gutbürgerliches Restaurant, Familienbetrieb in zweiter Generation, zwölf Mitarbeiter. Die Prüfungsanordnung kam für drei Jahre, der Speisen-Wareneinsatz lag laut Buchhaltung bei gut 35 Prozent. Steuerlich war nichts verschwiegen worden, aber nichts war aufgeschrieben: Personalessen täglich, die Familie aß mit, Verderb landete in der Tonne ohne Notiz.
In den zwei Wochen bis zum Prüfungsbeginn haben wir mit dem Betrieb und dem Steuerberater zusammengetragen, was sich noch belegen ließ: Dienstpläne als Nachweis für die Zahl der Personalessen, Speisekarten mit Datum aus allen drei Jahren, Rezepturen für die zwanzig meistverkauften Gerichte mit gewogenen Portionen. Damit ließ sich ein Teil der Abweichung plausibel erklären. Der Rest wurde in einer tatsächlichen Verständigung geregelt, deutlich unter dem, was der Prüfer ursprünglich angesetzt hatte.
Seitdem führt der Betrieb eine Personalessen- und Verderbliste und rechnet den Wareneinsatz jeden Monat aus der BWA nach. Anonymisiert, das Muster sehen wir in vielen Familienbetrieben.
Die Lehre daraus: Eine Prüfung kann man nicht in zwei Wochen gewinnen, nur noch begrenzen. Gewonnen wird sie in den drei Jahren davor, durch Listen, die niemand gerne führt. Genau deshalb beginnen wir jede Restaurantberatung, in der es um Kosten geht, mit dem Wareneinsatz. Er ist die Zahl, die über deine Marge entscheidet und gleichzeitig die Zahl, auf die jeder Prüfer zuerst schaut.
Welche Fehler kosten in der Prüfung am meisten?
Am teuersten sind ein nicht erklärbarer Wareneinsatz, fehlende Kassendaten und eine Verzögerungstaktik, die seit 2025 automatisch Geld kostet. Dazu kommen Barkäufe ohne Buchung, geschätzte Inventuren und unüberlegte Aussagen gegenüber dem Prüfer. Fast jeder dieser Fehler entsteht lange vor der Prüfung und lässt sich nur dort vermeiden.
Auffällig ist, wie selten in dieser Liste die Steuer selbst vorkommt. Fast alle Fehler sind betriebliche Fehler: Niemand hat aufgeschrieben, was in der Küche passiert. Genau deshalb beginnt eine gute Gastronomieberatung bei einer drohenden oder laufenden Prüfung nicht beim Finanzamt, sondern in der Küche, an der Kasse und im Lager. Ein Berater für Gastronomie fragt: Wie viele Personalessen gibt es am Tag? Wer isst aus der Familie mit? Was passiert mit dem Brot vom Vortag? Aus diesen Antworten entstehen die Listen, die in der nächsten Prüfung den Unterschied machen.
Die zweite Lehre: Wer seine Kalkulation in der Gastronomie ernst nimmt, ist automatisch besser auf eine Prüfung vorbereitet. Rezepturkarten mit Grammzahlen, ein monatlich nachgerechneter Wareneinsatz und eine gezählte Inventur sind Werkzeuge für bessere Preise und gleichzeitig die besten Belege gegen eine Schätzung. Unternehmensberatung Gastronomie heißt für uns deshalb nicht Prüfungsabwehr, sondern Betriebsführung, die keine Abwehr braucht.
Wie bereitest du deinen Betrieb vor, bevor die Anordnung kommt?
Die beste Vorbereitung beginnt, bevor die Prüfungsanordnung im Briefkasten liegt. Prüf einmal im Jahr mit deinem Steuerberater, ob deine Wareneinsatzquoten erklärbar sind, ob Kassen- und Buchhaltungsdaten vollständig exportiert werden können und ob Personalessen, Eigenverbrauch und Verderb dokumentiert sind. Wer das jährlich macht, geht deutlich entspannter in jede Prüfung.
Jahres-Check Betriebsprüfung
- ☐ Wareneinsatz Speisen zwischen 28 und 32 Prozent, Getränke zwischen 18 und 22 Prozent, Abweichungen begründet?
- ☐ Personalessen und Eigenverbrauch täglich erfasst und gebucht?
- ☐ Verderbliste geführt, vor allem bei Fleisch, Fisch und Getränken?
- ☐ Inventur gezählt, nicht geschätzt, mit Unterschrift?
- ☐ Rezepturen für die zwanzig wichtigsten Gerichte mit Grammzahlen?
- ☐ Speisekarten mit Datum für jedes Jahr archiviert?
- ☐ Kassendaten testweise exportiert, Kasse über ELSTER gemeldet?
- ☐ Verfahrensdokumentation auf aktuellem Stand?
- ☐ Alle Barkäufe mit Beleg in der Buchhaltung?
- ☐ Ansprechpartner für den Prüfer festgelegt, Vertretung geregelt?
Wenn du bei mehr als drei Punkten zögerst, lohnt sich ein Blick von außen. Genau hier setzt unsere BWA-Analyse an: Wir prüfen deine BWAs und Summen- und Saldenlisten der letzten drei Jahre bis zum aktuellen Stand, rechnen deine Wareneinsatzquoten nach und zeigen dir, wo ein Prüfer nachfragen würde. Das Ergebnis bekommst du in einem Video-Call mit klaren Handlungshinweisen und als PDF für deinen Steuerberater. Das kostet 699 Euro zzgl. Umsatzsteuer und dauert rund sieben Werktage. Laufende Unterstützung findest du in unseren Bereichen BWA und Controlling und Buchhaltung für Gastronomie und Hotellerie.
Ein Gastronomieberater ersetzt dabei nie den Steuerberater, er ergänzt ihn. Der Steuerberater vertritt dich gegenüber dem Finanzamt. Ein Berater für Gastronomie sorgt dafür, dass deine Zahlen schon vorher stimmen: Rezepturen, Kalkulation in der Gastronomie, Personalessen, Inventur. Wie du deine Preise so kalkulierst, dass die Quote im Zielbereich liegt, steht im Beitrag zur Deckungsbeitragskalkulation, unsere Leistung dazu unter Kalkulation. Was ein Mitarbeiter mit allen Abgaben wirklich kostet, zeigt der Beitrag zu den Personalkosten in der Gastronomie.
Wer gerade gründet, hat einen Vorteil: Er kann alles von Anfang an richtig aufsetzen. In der Existenzgründung legen wir Kasse, Belegablage, Personalessen-Liste und Inventur so an, dass die erste Prüfung kein Schreck wird. Eine gute Gründungsberatung denkt die Prüfung mit, bevor der erste Gast kommt. Mehr unter Existenzgründung. Für Hotels mit Restaurant, Bankett und Frühstück gilt dasselbe mit mehr Kostenstellen, das klären wir in der Hotelberatung. Alle Leistungen unter Beratung für Gastronomie und Hotellerie. Und wer seine Zahlen im Griff hat, kann auch beim Gastronomie Marketing mutiger investieren, weil er weiß, was ein zusätzlicher Gast bringt. Mehr unter Gastronomie Marketing.
Wer hier schreibt
René Kaplick ist in der Gastronomie aufgewachsen und hat mit zehn Jahren die ersten Gäste bedient. Danach kamen Kochausbildung, Sternegastronomie im First Floor Berlin und der Abschluss als Handelsfachwirt. Seit 2010 hat er mit den Gastro Piraten über 5.600 Betriebe beraten, KfW- und BAFA-akkreditiert und als DEHOGA-Partner. Er ist Gründer und CEO der Gastro Piraten, Keynote-Speaker und Autor. Steuerberatung und Vertretung in der Prüfung leisten wir nicht, dafür ist dein Steuerberater zuständig. Mehr über uns.
Zum Weiterlesen: Vom Wirt zum Unternehmer
Wer seine Kosten kennt, hat in der Prüfung die besseren Antworten. Band 1 „Wo dein Geld hingeht“ aus René Kaplicks Reihe „Vom Wirt zum Unternehmer“ nimmt sich genau diese Seite vor: Wareneinsatz, Personal, Pacht und Energie, mit Arbeitsblättern zum Nachrechnen. Band 2 „Wo dein Geld herkommt“ zeigt die Ertragsseite mit Preisen, Kalkulation und Deckungsbeitrag.
Passt dein Wareneinsatz zu deinem Umsatz?
Im kostenlosen Erstgespräch schauen wir mit dir auf deine Wareneinsatzquoten und zeigen dir, wo ein Prüfer nachfragen würde und was du jetzt dokumentieren solltest. Unternehmensberatung Gastronomie heißt bei uns: die Zahlen in Ordnung bringen, bevor jemand danach fragt. Die steuerliche Vertretung bleibt bei deinem Steuerberater.
Hospitality Business School
Jeden Montag um 10 Uhr rechnen wir live und kostenlos mit Gastronomen und Hoteliers: Kalkulation, Controlling, Personal und Marketing, mit echten Fragen aus echten Betrieben. Bring deinen Wareneinsatz mit. Hier kostenlos anmelden.
Häufige Fragen zur Betriebsprüfung in der Gastronomie
Wie läuft eine Betriebsprüfung in der Gastronomie ab?
Das Finanzamt schickt eine Prüfungsanordnung mit Zeitraum und Beginn. Der Prüfer fordert die digitalen Buchhaltungs- und Kassendaten an, prüft sie meist zuerst über eine Nachkalkulation des Wareneinsatzes und stellt Fragen. Am Ende stehen Schlussbesprechung und Prüfungsbericht. Bei kleineren Restaurants dauert die Prüfung vor Ort oft wenige Tage, das Verfahren Wochen bis Monate.
Wie lange vorher wird eine Betriebsprüfung angekündigt?
Nach der Betriebsprüfungsordnung gelten in der Regel vier Wochen bei Großbetrieben und zwei Wochen bei allen anderen Betrieben als angemessen. Die meisten Gastronomiebetriebe gehören zur zweiten Gruppe. Den Beginn kannst du aus wichtigen Gründen verschieben lassen, das beantragt dein Steuerberater. Nach einer Kassennachschau kann die Prüfung auch ohne Vorankündigung beginnen.
Wie viele Jahre werden bei einer Betriebsprüfung geprüft?
Bei Klein- und Mittelbetrieben in der Regel die letzten drei Jahre, für die Steuererklärungen abgegeben wurden. Die Festsetzungsfrist beträgt im Normalfall vier Jahre, bei leichtfertiger Steuerverkürzung fünf und bei Steuerhinterziehung zehn Jahre. Bei Verdacht auf Hinterziehung kann das Finanzamt deshalb deutlich weiter zurückgehen.
Warum ist der Wareneinsatz bei der Betriebsprüfung so wichtig?
Weil der Prüfer aus deinem Wareneinsatz zurückrechnet, welchen Umsatz du mindestens gemacht haben müsstest. Liegt dein Speisen-Wareneinsatz deutlich über 28 bis 32 Prozent, fragt er, wo der Umsatz zu dieser Ware geblieben ist. Kannst du das nicht mit Personalessen, Verderb oder Rezepturen belegen, droht eine Hinzuschätzung.
Was kostet eine Hinzuschätzung?
Auf den geschätzten Mehrumsatz fallen Umsatzsteuer, Einkommen- oder Körperschaftsteuer und Gewerbesteuer an, meist für alle geprüften Jahre, dazu Zinsen von 0,15 Prozent pro Monat. Bei 70.000 Euro Speisenlücke pro Jahr kostet allein die Umsatzsteuer für 2023 bis 2025 rund 31.500 Euro, weil 2024 und 2025 Speisen mit 19 Prozent besteuert wurden.
Was ist das Mitwirkungsverzögerungsgeld?
Seit 2025 kann der Prüfer ein qualifiziertes Mitwirkungsverlangen stellen. Erfüllst du es nicht fristgerecht, muss das Finanzamt 75 Euro pro Kalendertag festsetzen, für höchstens 150 Tage, also bis zu 11.250 Euro. Es gilt für Prüfungsanordnungen ab dem 1. Januar 2025 und wird festgesetzt, ohne dass das Finanzamt ein Ermessen hat.
Wie lange muss ich Belege in der Gastronomie aufbewahren?
Seit dem 1. Januar 2025 müssen Buchungsbelege wie Rechnungen, Lieferscheine und Kassenbons acht Jahre aufbewahrt werden, bisher waren es zehn. Bücher, Inventare und Jahresabschlüsse bleiben bei zehn Jahren. Läuft für ein Jahr noch eine Prüfung oder ein Verfahren, gilt die Frist nicht. Das klärst du vor dem Vernichten mit deinem Steuerberater.
Hilft ein Gastronomieberater bei der Betriebsprüfung?
Ein Gastronomieberater hilft vor der Prüfung, nicht in der Vertretung. Er rechnet deine Wareneinsatzquoten nach, baut Rezepturen und Listen für Personalessen und Verderb auf und zeigt dir, wo ein Prüfer nachfragen würde. Das gilt in der Restaurantberatung genauso wie in der Hotelberatung oder der Gründungsberatung. Die steuerliche Vertretung gegenüber dem Finanzamt übernimmt immer dein Steuerberater, bei Verdacht auf eine Straftat zusätzlich ein Rechtsanwalt.
Die Prüfung gewinnst du nicht in den zwei Wochen nach der Anordnung, sondern in den drei Jahren davor: Leg heute die Personalessen- und Verderbliste an und rechne deinen Wareneinsatz der letzten zwölf Monate einmal selbst nach.