Die Registrierkassenpflicht kommt nicht 2027, sondern nach dem Regierungsentwurf vom 23. September 2026 zum 1. Januar 2028. Sie gilt für Betriebe mit mehr als 100.000 Euro Gesamtumsatz, ausgenommen sind Betriebe mit weniger als 12.000 Euro Barumsatz. Wer 2026 über der Grenze liegt, muss am 1. Januar 2028 fertig sein. 2027 ist damit dein Umstiegsjahr.
2018 haben wir an dieser Stelle über die damals neue Kassennachschau geschrieben und über Wirte, die ihre Tageseinnahmen erst am nächsten Morgen zählen. Acht Jahre später geht es nicht mehr darum, wie du die offene Ladenkasse richtig führst, sondern wie lange noch. Nach Zahlen des Bundesfinanzministeriums arbeiten in Deutschland noch rund 115.000 Betriebe mit offener Ladenkasse. Ein großer Teil davon steht in der Gastronomie. In der Gastronomieberatung erleben wir gerade zwei Reaktionen: „Das kommt doch eh nicht“ und „Dann kauf ich halt im Dezember 2027 irgendeine Kasse“. Beides geht schief. Wir zeigen dir, was im Entwurf steht, welches Umsatzjahr für dich zählt und wie du 2027 in Ruhe umstellst.
Inhalt
- Kommt die Registrierkassenpflicht 2027 oder 2028?
- Was steht im Regierungsentwurf zur Kassenpflicht?
- Welches Umsatzjahr entscheidet, ab wann du umstellen musst?
- Betrifft die Kassenpflicht deinen Betrieb?
- Was gilt 2027 noch für die offene Ladenkasse?
- Wie sieht ein korrekter Kassenbericht aus?
- Was passiert bei einer Kassennachschau mit offener Ladenkasse?
- Was droht bei Verstößen gegen die Kassenpflicht?
- Was ändert der digitale Beleg ab 2028?
- Wie planst du den Umstieg 2027 Schritt für Schritt?
- Worauf achtest du bei der Auswahl des Kassensystems?
- Wie läuft ein Umstieg in der Praxis?
- Welche Fehler kosten beim Umstieg am meisten?
- Häufige Fragen
Kommt die Registrierkassenpflicht 2027 oder 2028?
Die Registrierkassenpflicht soll am 1. Januar 2028 starten, nicht 2027. Das Jahr 2027 stand im Koalitionsvertrag von CDU, CSU und SPD und geistert deshalb noch durch viele Artikel. Das Bundeskabinett hat am 23. September 2026 aber einen Entwurf mit Start 2028 beschlossen. Für dich ist 2027 trotzdem entscheidend: Es ist das Jahr, in dem du umstellen musst.
Der Weg zum aktuellen Stand in Kurzform: Im Koalitionsvertrag 2025 war die Registrierkassenpflicht ab 2027 vorgesehen. Im Sommer 2026 hat das Bundesfinanzministerium den Start auf 2028 verschoben. Am 7. August 2026 folgte der Referentenentwurf, am 23. September 2026 der Kabinettsbeschluss des Regierungsentwurfs. Das Gesetz heißt im Arbeitstitel „Zweites Kassengesetz“. Bundestag und Bundesrat müssen noch zustimmen.
Stand dieses Beitrags: Oktober 2026
Alle Angaben zur Kassenpflicht beruhen auf dem Regierungsentwurf vom 23. September 2026. Im parlamentarischen Verfahren können sich Grenzen, Fristen und Bußgelder noch ändern. Den aktuellen Stand veröffentlicht das Bundesministerium der Finanzen. Wir sind keine Steuerberater. Ob und ab wann die Pflicht für deinen Betrieb gilt, klärst du verbindlich mit deinem Steuerberater.
Warum ist 2027 so wichtig, wenn die Pflicht erst 2028 kommt? Weil ein Kassensystem in der Gastronomie nicht an einem Tag läuft. Angebote einholen, Hardware liefern lassen, Artikel und Tische anlegen, Team schulen, Tagesabschluss testen, Schnittstelle zur Buchhaltung einrichten, Kasse beim Finanzamt melden: Das sind realistisch zwei bis drei Monate, wenn alles glattgeht. Und es wird nicht glattgehen, wenn im Herbst 2027 zehntausende Betriebe gleichzeitig bei denselben Anbietern anfragen.
Was steht im Regierungsentwurf zur Kassenpflicht?
Der Regierungsentwurf verpflichtet Unternehmen mit mehr als 100.000 Euro Gesamtumsatz ab dem 1. Januar 2028 zu einer elektronischen Kasse mit zertifizierter technischer Sicherheitseinrichtung. Wer weniger als 12.000 Euro Barumsatz im Jahr hat, ist ausgenommen. Gleichzeitig ersetzt ein digitaler Beleg den Papierbon, und es kommen neue Bußgelder sowie ein Straftatbestand für Manipulationssoftware.
Gegenüber dem Referentenentwurf vom August hat das Kabinett einiges verändert, und genau das verwirrt gerade viele Gastronomen, die im Sommer etwas anderes gelesen haben. Die Barumsatzgrenze von 12.000 Euro ist neu. Spätere Einsteiger starten am 1. Juli statt am 1. April des Folgejahres. Die Pflicht endet nach zwei statt drei Jahren unter der Grenze. Und die Pflicht, das Überschreiten der Grenze dem Finanzamt zu melden, ist wieder gestrichen. Wenn du also einen Artikel vom August liest, stimmen dort mehrere Punkte nicht mehr.
Was sich nicht ändert: Die Grundpflichten aus der Abgabenordnung bleiben. Nach § 146 AO sind Kasseneinnahmen und Kassenausgaben täglich festzuhalten. Wer eine elektronische Kasse nutzt, muss sie schon heute nach § 146a AO mit einer TSE schützen, Belege ausgeben und die Kasse seit 2025 über ELSTER melden. Die Kassenpflicht macht aus der Wahl, die du heute noch hast, eine Pflicht.
Welches Umsatzjahr entscheidet, ab wann du umstellen musst?
Entscheidend ist der Gesamtumsatz des Vorjahres. Liegt dein Betrieb 2026 über 100.000 Euro und hast du mindestens 12.000 Euro Barumsatz, gilt die Kassenpflicht nach dem Regierungsentwurf ab dem 1. Januar 2028. Überschreitest du die Grenzen erst 2027, startet die Pflicht am 1. Juli 2028. Danach gilt jeweils der 1. Juli des Folgejahres.
Für die allermeisten Vollbetriebe bedeutet das: Dein Umsatz 2026 steht im Oktober praktisch fest. Wenn dein Restaurant, dein Café oder deine Kneipe dieses Jahr über 100.000 Euro kommt, hast du ab heute noch gut 14 Monate. Das klingt viel, ist es aber nicht, wenn man die Saison abzieht.
Wie viel Zeit dir ab Mitte Oktober 2026 bleibt
Grenze 2026 überschritten: Pflicht ab 1. Januar 2028
davon ohne Hochsaison und Weihnachtsgeschäft, typischer Restaurantbetrieb
Grenze erst 2027 überschritten: Pflicht ab 1. Juli 2028
Gerechnet ab 15. Oktober 2026. Ruhige Monate für einen typischen Restaurantbetrieb geschätzt ohne Dezember 2026, Mai bis September 2027 und Dezember 2027. In Saisonbetrieben verschiebt sich das Fenster.
Rechne dein Umstiegsfenster deshalb rückwärts von deiner Saison aus, nicht vorwärts vom Kalender. Ein Biergarten hat sein ruhiges Fenster im Winter, ein Skihüttenbetrieb im Frühjahr, ein Restaurant mit starkem Weihnachtsgeschäft im Januar und Februar. Wer zwischen Hochsaison und Weihnachten umstellt, stellt in der schlechtesten Zeit des Jahres um.
Betrifft die Kassenpflicht deinen Betrieb?
Die Kassenpflicht betrifft dich, wenn dein Gesamtumsatz über 100.000 Euro im Jahr liegt und du mindestens 12.000 Euro davon bar einnimmst. Gezählt wird der Gesamtumsatz, also bar und mit Karte. 100.000 Euro im Jahr sind rund 8.333 Euro im Monat. Damit fallen fast alle Vollbetriebe mit nennenswertem Bargeldanteil unter die Pflicht.
Interessant ist der Imbiss in der zweiten Zeile. Wer seine Gäste konsequent zur Kartenzahlung bringt, kann nach dem Entwurf unter der Barumsatzgrenze bleiben. Realistisch ist das für die wenigsten. 12.000 Euro bar im Jahr sind rund 1.000 Euro im Monat, also an einem normalen Wochenende schnell erreicht. Und gerade Stammgäste und das Trinkgeld laufen in vielen Betrieben weiter über Bargeld. Wie du Trinkgeld über das Kartenterminal sauber organisierst, liest du im Beitrag zum digitalen Trinkgeld am Kartenterminal.
Und der Gedanke, den wir in Gesprächen immer wieder hören: „Dann drücke ich meinen Umsatz eben unter 100.000 Euro.“ Wer das ernst meint, sollte diesen Artikel nicht weiterlesen, sondern mit seinem Steuerberater über die Folgen sprechen. Ein Betrieb, der mit 100.000 Euro Umsatz kalkuliert, verdient in der Regel ohnehin zu wenig, um davon zu leben. Das ist dann kein Kassenproblem, sondern ein Geschäftsmodellproblem, und genau dort setzt eine ehrliche Restaurantberatung an.
So prüfst du es in zehn Minuten
Hol dir von deinem Steuerberater die Summen- und Saldenliste bis September 2026. Dort stehen deine Erlöse. Rechne die drei fehlenden Monate auf Basis des Vorjahres hoch. Den Baranteil siehst du in deinem Kassenbuch oder an der Differenz zwischen Gesamterlös und Kartenumsatz laut Abrechnung deines Zahlungsdienstleisters. Liegst du deutlich über beiden Grenzen, brauchst du keine Feinrechnung mehr.
Was gilt 2027 noch für die offene Ladenkasse?
2027 darfst du deine Bareinnahmen noch mit einer offenen Ladenkasse erfassen, denn die Kassenpflicht gilt frühestens ab 2028. Erlaubt heißt aber nicht formlos: Du musst Einnahmen und Ausgaben täglich festhalten, jeden Abend einen Kassenbericht mit gezähltem Bestand erstellen und jede Barausgabe belegen. Wer das nicht lückenlos schafft, riskiert bei einer Prüfung eine Schätzung.
Die Grundlage steht in § 146 AO: Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten. Bis Ende 2016 stand dort „sollen“, seitdem „sind“. Seitdem ist der Kassensturz am nächsten Morgen kein Graubereich mehr, sondern ein Formfehler. Bei offener Ladenkasse musst du in der Regel nicht jeden einzelnen Umsatz aufzeichnen, wenn du an viele unbekannte Gäste gegen Barzahlung verkaufst. Diese Erleichterung gilt aber nur, solange du kein elektronisches Kassensystem einsetzt. Ob sie für deinen Betrieb greift, klärst du mit deinem Steuerberater.
Gerade im letzten Jahr der offenen Ladenkasse lohnt sich Sorgfalt doppelt. Prüfer wissen, dass 2027 das Übergangsjahr ist, und die Nachschau trifft Betriebe mit offener Ladenkasse häufiger als andere. Sechs Regeln, die deine Kasse prüfungsfest machen:
Offene Ladenkasse prüfungsfest führen
- ☐ Täglich zählen, nach Geschäftsschluss am selben Tag, nicht am nächsten Morgen.
- ☐ Zählprotokoll führen mit Stückelung nach Scheinen und Münzen, Datum, Uhrzeit und Unterschrift.
- ☐ Jede Barausgabe belegen, vom Großmarkt bis zu den Briefmarken.
- ☐ Privat und Geschäft trennen, Entnahmen und Einlagen als solche buchen, nie verrechnen.
- ☐ Jederzeit kassensturzfähig sein: Bestand und Aufzeichnung müssen in jedem Moment zusammenpassen.
- ☐ Nichts überschreiben: Korrekturen werden sichtbar gemacht, nicht gelöscht.
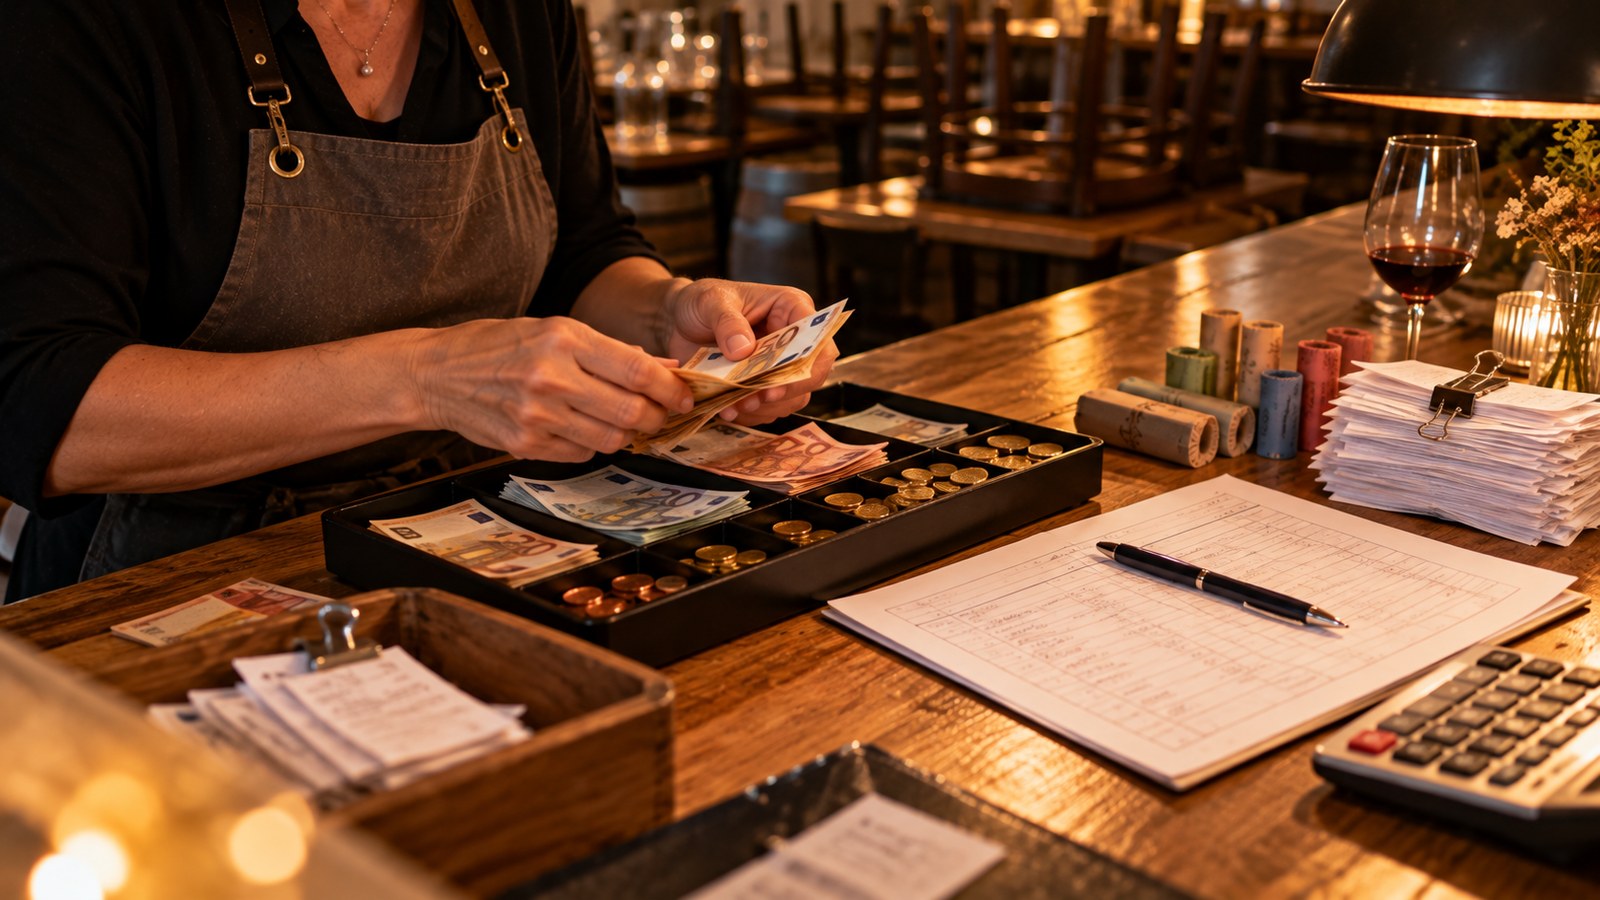
Ein Wort zum Werkzeug: Ein Kassenbuch in einer frei veränderbaren Tabellenkalkulation ist für die offene Ladenkasse ein schlechter Ort. Jede Zahl lässt sich nachträglich überschreiben, ohne dass jemand es sieht, und genau das macht die Aufzeichnung für einen Prüfer wertlos. Ein gebundenes Kassenbuch auf Papier oder eine Kassenbuch-Software, die Änderungen protokolliert, ist die sicherere Wahl. Dazu gehört eine kurze Verfahrensdokumentation: Wer zählt, wann entsteht der Kassenbericht, wo liegen die Belege, wer gibt Entnahmen frei? Das ist in einer Stunde geschrieben und zeigt einem Prüfer sofort, dass hier jemand weiß, was er tut.
Wie sieht ein korrekter Kassenbericht aus?
Ein Kassenbericht rechnet die Tageseinnahmen rückwärts aus dem gezählten Bestand. Du beginnst mit dem Kassenendbestand nach Geschäftsschluss, ziehst den Anfangsbestand ab, zählst Barausgaben und Privatentnahmen dazu und ziehst Einlagen ab. Das Ergebnis sind deine Bareinnahmen des Tages. Diese Zahl muss jeden Tag entstehen, nicht am Wochenende und nicht am nächsten Morgen.
Der häufigste Fehler steckt nicht in der Rechnung, sondern im Zeitpunkt. Ein Kassenbericht vom nächsten Morgen ist kein Tagesabschluss mehr. Der zweite Klassiker sind Barausgaben ohne Beleg: Im Kassenbericht tauchen sie als Ausgabe auf, belegen kannst du sie nicht. Der dritte ist ein rechnerisch negativer Kassenbestand. Eine Kasse kann nicht weniger als leer sein, und ein Prüfer weiß das. Wie Barausgaben, Entnahmen und Einlagen später in deinen Zahlen auftauchen, zeigt der Beitrag BWA in der Gastronomie verstehen.
Was passiert bei einer Kassennachschau mit offener Ladenkasse?
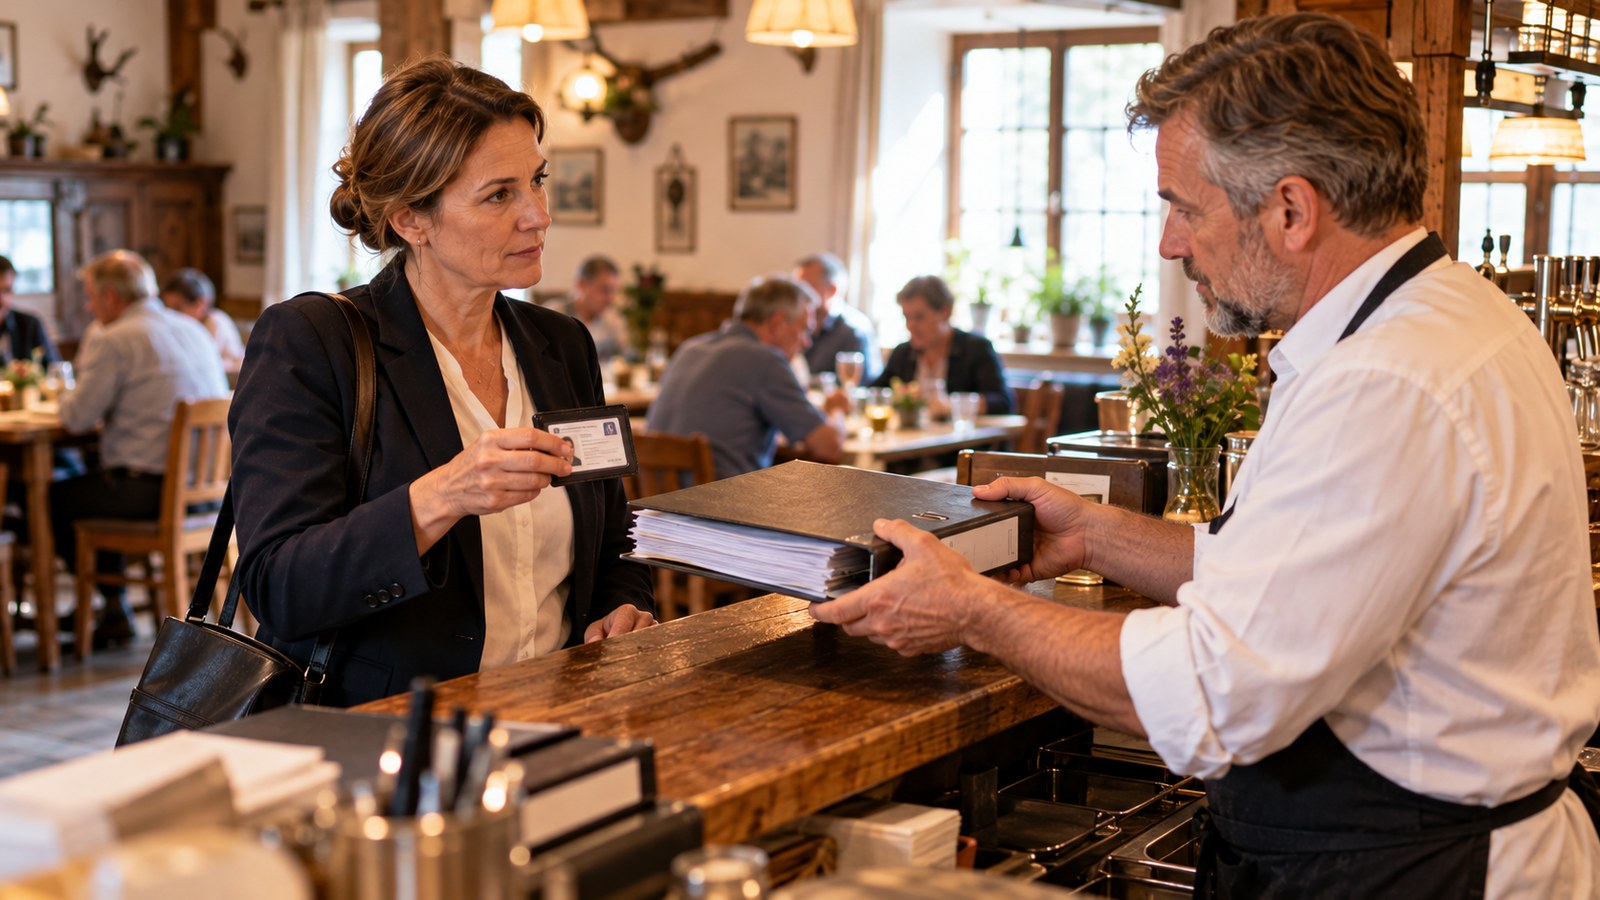
Bei einer Kassennachschau erscheint ein Prüfer des Finanzamts ohne Ankündigung während der Öffnungszeiten, weist sich aus und verlangt einen Kassensturz. Er zählt den Bestand, vergleicht ihn mit deinen Aufzeichnungen und lässt sich die Kassenberichte der letzten Tage zeigen. Stimmt etwas nicht, kann er ohne Vorankündigung zu einer Außenprüfung übergehen.
Die Grundlage ist § 146b AO, in Kraft seit dem 1. Januar 2018. Der Prüfer darf deine Geschäftsräume während der üblichen Geschäftszeiten betreten, Aufzeichnungen und Belege einsehen und Auskünfte verlangen. Du darfst deinen Steuerberater anrufen, rechne aber nicht damit, dass der Prüfer wartet, bis er da ist. Deshalb muss im Team mindestens eine Person wissen, wo Kassenberichte, Zählprotokolle und Belege liegen, auch wenn du nicht im Haus bist.
Wie eine Nachschau Schritt für Schritt abläuft, was ein Prüfer bei elektronischen Kassen zusätzlich verlangt und welche Befunde in der Gastronomie am häufigsten sind, erklären wir ausführlich im Beitrag zur Kassennachschau. Und was passiert, wenn aus der Nachschau eine Außenprüfung wird, steht im Beitrag zur Betriebsprüfung.
Was droht bei Verstößen gegen die Kassenpflicht?
Nach dem Regierungsentwurf drohen ab 2028 bis zu 25.000 Euro Bußgeld, wenn ein kassenpflichtiger Betrieb ohne elektronische Kasse mit TSE arbeitet, und bis zu 5.000 Euro bei Verstößen gegen die Belegbereitstellung. Wer Manipulationssoftware einsetzt oder vertreibt, macht sich künftig strafbar. Das größere Risiko bleibt aber die Schätzung bei mangelhafter Kassenführung.
Schätzung: das eigentliche Risiko
Stimmen Aufzeichnungen und Bestand nicht überein oder fehlen Kassenberichte, darf das Finanzamt die Besteuerungsgrundlagen schätzen. Dabei wird oft dein Wareneinsatz gegen den erklärten Umsatz gelegt. Passt das nicht zu dem, was in der Branche üblich ist, setzt der Prüfer den Umsatz nach oben. Die Nachzahlung betrifft Umsatz-, Einkommen- und Gewerbesteuer, häufig über mehrere Jahre. Ein Bußgeld von 25.000 Euro ist im Vergleich dazu oft der kleinere Posten.
Warum ausgerechnet der Wareneinsatz? Weil er sich kaum verstecken lässt. Die Einkaufsrechnungen liegen in der Buchhaltung, und aus ihnen lässt sich hochrechnen, welcher Umsatz bei branchenüblicher Kalkulation hätte entstehen müssen. In unserer Beratung arbeiten wir mit einem Speisen-Wareneinsatz von 28 bis 32 Prozent und einem Getränke-Wareneinsatz von 18 bis 22 Prozent. Liegt dein erklärter Umsatz so niedrig, dass dein Wareneinsatz rechnerisch weit darüber liegt, fragt jeder Prüfer nach. Wie du deinen Wareneinsatz sauber erfasst, steht im Beitrag zum Wareneinsatz in der Küche, und wie gefährlich Lücken bei Lieferumsätzen werden, im Beitrag zur Belegpflicht bei Lieferdiensten.
Was ändert der digitale Beleg ab 2028?
Ab dem 1. Januar 2028 soll die Pflicht zum Papierbon wegfallen. Stattdessen musst du einen elektronischen Beleg bereitstellen, etwa per QR-Code am Kundendisplay, per Link, NFC oder E-Mail. Dein Gast muss den Beleg nicht abrufen. Verlangt er ausdrücklich eine Quittung auf Papier, musst du sie ihm nach wie vor geben.
Für die Gastronomie ist das eine echte Entlastung. Kein Bonberg mehr neben der Kasse, keine Thermorollen im Wochentakt, keine Diskussion mit dem Gast, der seinen Kaffeebon nicht will. Der Anspruch auf eine Quittung ergibt sich aus dem Zivilrecht, nämlich aus § 368 BGB, und bleibt unberührt. Für Kassen mit eichrechtlicher Waagenfunktion, etwa an der Bäckertheke, ist eine Übergangsfrist für Papierbelege bis Ende 2032 vorgesehen.
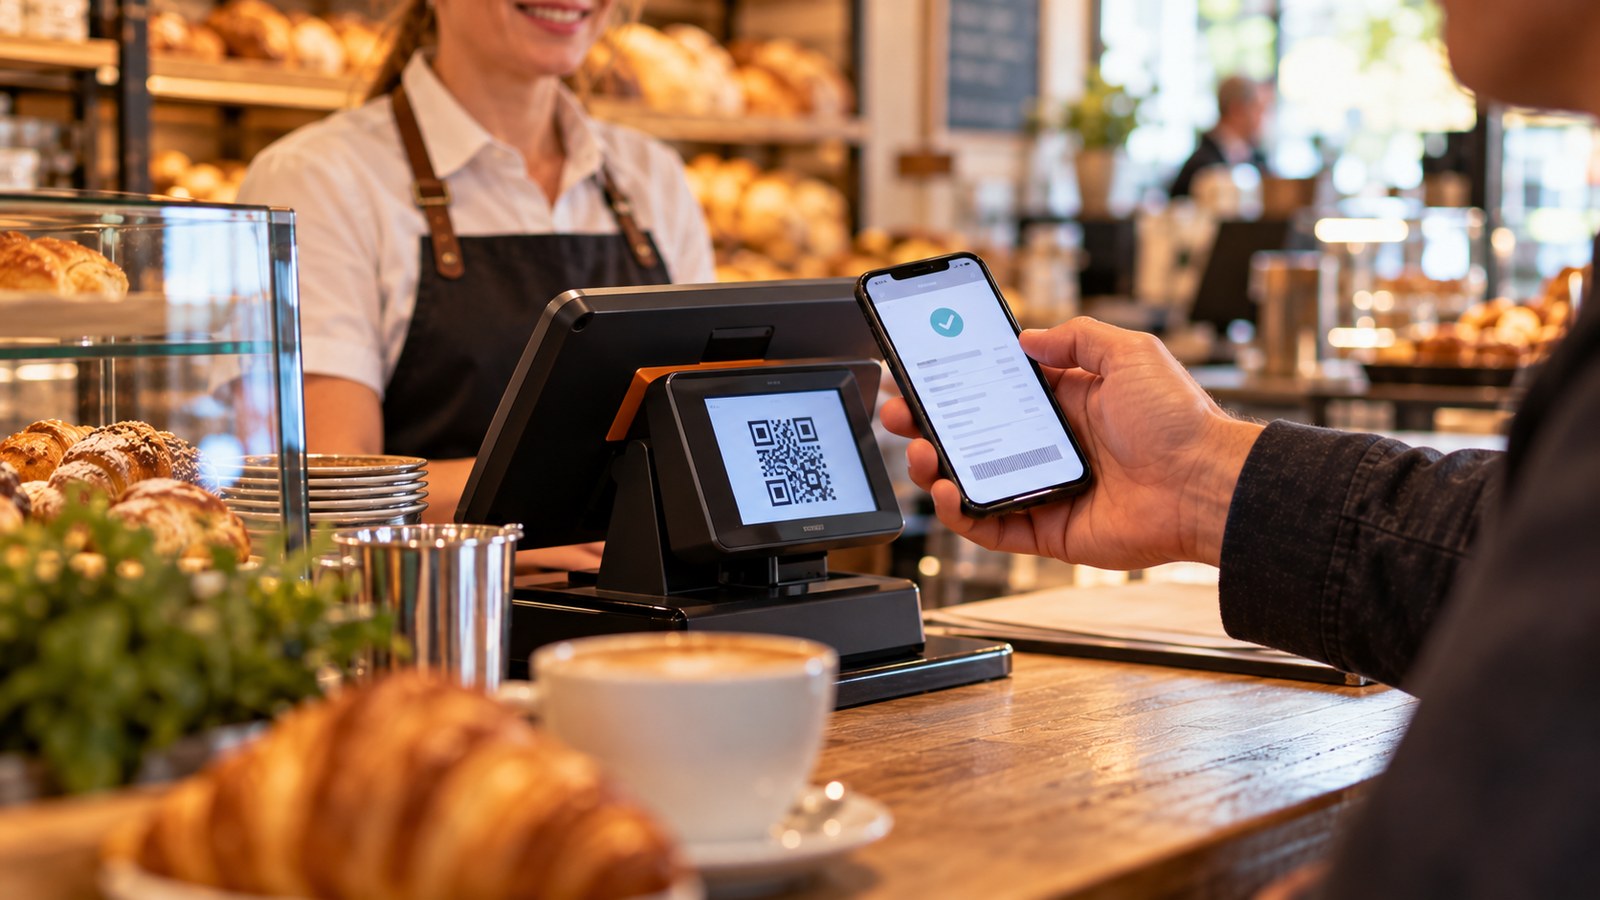
Wichtig für deine Kaufentscheidung 2027: Das System, das du jetzt anschaffst, muss den digitalen Beleg ab 2028 können. Ein Kundendisplay mit QR-Code oder eine andere Bereitstellungsform gehört deshalb in jedes Angebot, das du einholst. Lass dir schriftlich bestätigen, dass der Anbieter die Belegbereitstellung bis Ende 2027 umsetzt. Welche Pflichtangaben heute auf einen Bon gehören und was sich mit dem digitalen Beleg ändert, steht im Beitrag zur Belegpflicht in der Gastronomie.
Wie planst du den Umstieg 2027 Schritt für Schritt?
Plane den Umstieg in vier Phasen: Im ersten Quartal 2027 klärst du mit deinem Steuerberater, ob und ab wann die Pflicht für dich gilt. Danach sammelst du Anforderungen und holst Angebote ein. In deiner ruhigsten Zeit stellst du um und lässt beide Systeme kurz parallel laufen. Zum Schluss meldest du die Kasse über ELSTER beim Finanzamt.
Anforderungen zuerst, Anbieter danach. Bevor du mit einem Verkäufer sprichst, schreib auf, was dein Betrieb braucht: Wie viele Bonierstellen und Kellner, wie viele Tische, Terrasse oder Saal? Brauchst du Funkbestellung am Tisch, einen Küchenmonitor, eine Anbindung an Kartenterminal, Reservierung, Lieferdienst oder Warenwirtschaft? Wer ohne Liste ins Gespräch geht, kauft das, was der Verkäufer gerade verkaufen will.
Gesamtkosten statt Gerätepreis. Lass dir jedes Angebot über 36 Monate rechnen: Hardware, TSE, Einrichtung, Schulung, Lizenz oder Miete, Support und Schnittstellen. Ein günstiges Gerät mit teurer Monatslizenz und kostenpflichtiger Buchhaltungsschnittstelle ist am Ende oft das teuerste Angebot. Dazu gehört die Frage, was passiert, wenn die TSE ausfällt oder ihr Zertifikat ausläuft, denn den Wechsel der TSE musst du nach dem Entwurf künftig dem Finanzamt mitteilen.
Parallel kontrollieren. In den ersten zwei Wochen zählst du jeden Abend weiter von Hand und vergleichst mit dem Tagesabschluss der Kasse. Erst wenn beides zuverlässig zusammenpasst, verlässt du dich auf das System. Fehler in Artikelstamm, Steuersätzen oder Zahlungsarten fallen genau in dieser Phase auf. Achte besonders auf die Steuersätze: Speisen mit 7 Prozent, Getränke mit 19 Prozent, auch außer Haus. Wie das zusammenhängt, steht im Beitrag zur Umsatzsteuer in der Gastronomie.
Melden nicht vergessen. Elektronische Kassen müssen seit 2025 über ELSTER beim Finanzamt gemeldet werden, neue Systeme innerhalb eines Monats nach Anschaffung. Die Rechtsgrundlage ist § 146a AO. In der Praxis übernimmt das meist dein Steuerberater, aber nur, wenn er von der neuen Kasse weiß.
Und wenn du ohnehin umstellst, denk die zweite Pflicht gleich mit: Ab 2027 müssen Betriebe mit mehr als 800.000 Euro Vorjahresumsatz Rechnungen an Firmenkunden als E-Rechnung ausstellen, ab 2028 gilt das für alle. Kleinbetragsrechnungen bis 250 Euro, also die meisten Bewirtungsbelege, sind ausgenommen. Bankett, Catering und Firmenfeiern liegen aber schnell darüber. Wie das mit der Kasse zusammenspielt, steht im Beitrag zur E-Rechnung in der Gastronomie. Einen Überblick über alle Änderungen des kommenden Jahres findest du unter Gastronomie 2027: Was sich ändert.
Worauf achtest du bei der Auswahl des Kassensystems?
Ein gutes Kassensystem für die Gastronomie erfüllt drei Dinge: Es ist rechtssicher mit TSE, DSFinV-K-Export und digitalem Beleg ab 2028. Es passt zu deinen Abläufen am Tisch, in der Küche und an der Theke. Und es liefert deinem Steuerberater und dir saubere Zahlen. Der dritte Punkt wird beim Kauf am häufigsten unterschätzt und entscheidet später am meisten.
Recht
Zertifizierte TSE, Export nach DSFinV-K für die Nachschau, digitaler Beleg ab 2028, ELSTER-Meldung unterstützt.
Ablauf
Bonieren am Tisch, Küchenmonitor oder Bondrucker, Splitten von Rechnungen, Trinkgeld, Kartenterminal integriert.
Zahlen
Schnittstelle zur Buchhaltung, Auswertungen nach Warengruppen, Stunden und Bedienungen, Anbindung an die Warenwirtschaft.
Der größte Vorteil der elektronischen Kasse steht in keiner Pflichtenliste: Sie liefert dir Zahlen. Welche Gerichte laufen, wann der Laden voll ist, wie hoch der Durchschnittsbon ist, wie viel Trinkgeld über die Karte kommt. Mit einer offenen Ladenkasse weißt du abends, wie viel Geld in der Schublade liegt. Mit einer Kasse weißt du, warum. Diese Zahlen brauchst du für deine Kalkulation in der Gastronomie genauso wie für die Kennzahlen deines Betriebs, und mit einer angebundenen Warenwirtschaft siehst du Schwund, bevor er in der Inventur auffällt.
Unsere persönliche Einschätzung
Wir sind an keinen Kassenanbieter gebunden und bekommen keine Provision. Wenn uns Gastronomen fragen, welches System wir selbst nehmen würden, nennt René Kaplick gastronovi. Der Grund ist nicht die Kasse allein, sondern die Buchhaltungsschnittstelle: In der Beratung und in unserer Buchhaltung sehen wir, dass Betriebe damit ihre Zahlen verstehen und die Daten sauber beim Steuerberater ankommen. Das ist eine Erfahrung aus der Praxis, kein Testurteil. Welches System zu deinem Betrieb passt, hängt von deinen Abläufen ab. In der Hotelberatung kommen Rezeption, Bar und Bankett als eigene Kassenplätze dazu, dort entscheidet die Anbindung an das Hotelprogramm.
Einen ausführlichen Überblick über Pflichten, Kosten und Auswahlkriterien findest du im Beitrag Kassensystem in der Gastronomie. Welche Systeme sich für welchen Betriebstyp eignen und in welcher Reihenfolge du Kasse, Kartenterminal und Buchhaltung verbindest, beschreibt René Kaplick in Der digitale Wirt. Das Buch ist aus über 1.200 Vor-Ort-Beratungen in mehr als 280 Betrieben im Landesprogramm GastroDigital Hessen entstanden. Wie wir Betriebe bei der Digitalisierung in der Gastronomie insgesamt begleiten, steht unter Digitalisierung.
Wie läuft ein Umstieg in der Praxis?
Ein Umstieg läuft gut, wenn er in der Nebensaison beginnt, das Team früh eingebunden wird und die ersten Wochen doppelt kontrolliert werden. Er läuft schlecht, wenn die Kasse zwei Tage vor dem Saisonstart geliefert wird. Den Unterschied sehen wir in fast jedem Projekt, und er hat selten mit dem Anbieter zu tun, sondern fast immer mit dem Zeitpunkt.
Aus der Beratungspraxis: Ausflugslokal in Brandenburg
Ein Familienbetrieb mit Terrasse, Kaffee und Kuchen am Wochenende, Mittagstisch unter der Woche und einem hohen Bargeldanteil, weil viele Gäste Radfahrer und Tagesausflügler sind. Kassenbuch in einer Tabelle am Rechner, gezählt wurde meist am nächsten Morgen. Gesamtumsatz klar über 100.000 Euro, Barumsatz weit über 12.000 Euro.
Wir haben zuerst nicht über Kassen gesprochen, sondern über den Kalender: Hochsaison von Ostern bis Oktober, ruhig von November bis Februar. Das Umstiegsfenster lag also im Winter, nicht im Herbst vor der Pflicht. Angebote kamen im Oktober, die Installation im Januar, zwei Wochen Parallelbetrieb mit Handzählung, im Februar lief der Tagesabschluss ohne Differenzen.
Die größte Überraschung für die Inhaber kam nach drei Monaten: Die Auswertung nach Stunden zeigte, dass der Mittagstisch unter der Woche deutlich weniger brachte als gedacht, das Kuchenbuffet am Sonntagnachmittag dafür deutlich mehr. Die Personalplanung wurde daraufhin umgestellt. Anonymisiert, das Muster sehen wir in vielen Saisonbetrieben.
Die Lehre daraus: Wer die Kassenpflicht nur als Pflicht behandelt, kauft ein Gerät. Wer sie als Anlass nimmt, seine Zahlen endlich sichtbar zu machen, bekommt ein Steuerungsinstrument. In der Restaurantberatung ist der Kassenumstieg deshalb oft der erste Schritt, nach dem wir überhaupt erst sehen, wo ein Betrieb Geld verliert. Viele Betriebe holen sich für den Umstieg deshalb einen Berater für Gastronomie dazu, der nicht am Verkauf einer Kasse verdient. So verstehen wir Unternehmensberatung Gastronomie.
Welche Fehler kosten beim Umstieg am meisten?
Am teuersten sind ein Umstieg unter Zeitdruck, ein System ohne saubere Buchhaltungsschnittstelle und eine Kasse, die den digitalen Beleg ab 2028 nicht kann. Dazu kommen falsch hinterlegte Steuersätze, die über Monate unbemerkt bleiben, und eine vergessene Meldung beim Finanzamt. Fast alle diese Fehler lassen sich mit einem Jahr Vorlauf vermeiden.
Gerade der letzte Punkt wird unterschätzt. Viele Betriebe denken: „Ab 2028 hab ich eh eine Kasse, dann muss ich mich jetzt nicht mehr so anstrengen.“ Eine Nachschau im Jahr 2027 prüft aber das Jahr 2027, und eine Schätzung kann bis in die Vorjahre zurückreichen.
Wenn du dir bei mehr als zwei Punkten unsicher bist, lohnt sich ein Blick von außen. In unserer Gastronomieberatung klären wir mit dir, ob die Pflicht für dich gilt, welches System zu deinen Abläufen passt und wie Kasse, Kartenterminal und Buchhaltung zusammenspielen. Weil Gastro Piraten Beratung und Buchhaltung für Gastronomie und Hotellerie unter einem Dach haben, sehen wir beide Seiten: was an der Kasse eingegeben wird und was am Monatsende in der BWA ankommt. Laufende Auswertungen bieten wir im Bereich BWA und Controlling, die Preisseite deiner Karte in der Kalkulation in der Gastronomie. Gute Zahlen aus der Kasse helfen übrigens auch beim Gastronomie Marketing: Wer weiß, wann sein Laden leer ist, weiß auch, wann sich eine Aktion lohnt. Mehr dazu unter Gastronomie Marketing.
Und wer gerade gründet, sollte die Kasse nicht als Nachgedanken behandeln. In der Existenzgründung gehört die Kassenentscheidung in den Businessplan, weil sie Investition, laufende Kosten und Abläufe bestimmt. Eine gute Gründungsberatung plant die Kasse vom ersten Tag an mit, damit du nicht 2028 ein zweites Mal investierst. In unserer Gründungsberatung gehört die Kasse deshalb zur Standortplanung wie die Küche. Mehr dazu unter Existenzgründung. Für Hotels mit Restaurant, Bar und Bankett gelten dieselben Regeln mit mehr Kassenplätzen, das klären wir in der Hotelberatung. Alle Leistungen findest du unter Beratung für Gastronomie und Hotellerie.
Wer hier schreibt
René Kaplick ist in der Gastronomie aufgewachsen und hat mit zehn Jahren die ersten Gäste bedient. Danach kamen Kochausbildung, Sternegastronomie im First Floor Berlin und der Abschluss als Handelsfachwirt. Seit 2010 hat er mit den Gastro Piraten über 5.600 Betriebe beraten, KfW- und BAFA-akkreditiert und als DEHOGA-Partner. Er ist Gründer und CEO der Gastro Piraten, Keynote-Speaker und Autor. Steuerberatung leisten wir nicht, dafür arbeitest du mit deinem Steuerberater. Mehr über uns.
Zum Weiterlesen
„Der digitale Wirt“ ist das Handbuch zum Umstieg: welches Kassensystem zu welchem Betriebstyp passt, was es realistisch kostet und wie Kasse, Kartenterminal, Warenwirtschaft und Buchhaltung zusammenspielen. Wer gerade gründet, findet in „Bevor du aufschließt“ die Kassenentscheidung als Teil der gesamten Gründungsplanung.
2027 in Ruhe umsteigen statt 2028 unter Druck
Im kostenlosen Erstgespräch prüfen wir mit dir, ob dein Betrieb unter die Kassenpflicht fällt, wann dein Umstiegsfenster liegt und worauf du bei den Angeboten achten musst. Unternehmensberatung Gastronomie heißt bei uns: erst die Zahlen, dann die Entscheidung.
Hospitality Business School
Jeden Montag um 10 Uhr besprechen wir live und kostenlos mit Gastronomen und Hoteliers die Themen, die gerade drängen, von der Kassenpflicht bis zur Kalkulation, mit echten Fragen aus echten Betrieben. Hier kostenlos anmelden.
Häufige Fragen zur Registrierkassenpflicht
Kommt die Registrierkassenpflicht 2027 oder 2028?
Nach dem Regierungsentwurf vom 23. September 2026 startet die Registrierkassenpflicht am 1. Januar 2028. Das Jahr 2027 stand im Koalitionsvertrag, wurde aber verschoben. Bundestag und Bundesrat müssen noch zustimmen. Für Betriebe, die 2026 über den Grenzen liegen, ist 2027 das Jahr, in dem sie umstellen müssen.
Für wen gilt die Kassenpflicht in der Gastronomie?
Die Kassenpflicht gilt nach dem Regierungsentwurf für Betriebe mit mehr als 100.000 Euro Gesamtumsatz im Vorjahr. Ausgenommen sind Betriebe mit weniger als 12.000 Euro Barumsatz im Jahr. Gezählt wird beim Gesamtumsatz alles, also bar und mit Karte. Weitere Ausnahmen kann eine Verordnung regeln.
Welches Umsatzjahr zählt für die Kassenpflicht ab 2028?
Wer die Grenzen im Jahr 2026 überschreitet, ist nach dem Regierungsentwurf ab dem 1. Januar 2028 kassenpflichtig. Wer sie erst 2027 überschreitet, ab dem 1. Juli 2028. Bei späterem Überschreiten beginnt die Pflicht jeweils am 1. Juli des Folgejahres. Sie endet nach zwei Jahren in Folge unter den Grenzen.
Darf ich 2027 noch eine offene Ladenkasse führen?
Ja, 2027 ist die offene Ladenkasse noch erlaubt. Du musst aber jeden Tag einen Kassenbericht mit gezähltem Bestand erstellen, jede Barausgabe belegen und Privat und Geschäft trennen. Fehlen Kassenberichte oder passt der Bestand nicht, darf das Finanzamt bei einer Kassennachschau die Umsätze schätzen.
Was kostet ein Verstoß gegen die Kassenpflicht?
Nach dem Regierungsentwurf drohen bis zu 25.000 Euro Bußgeld, wenn ein kassenpflichtiger Betrieb ohne elektronische Kasse mit TSE arbeitet, und bis zu 5.000 Euro bei Verstößen gegen die Belegbereitstellung. Der Einsatz von Manipulationssoftware wird eine Straftat. Teurer als das Bußgeld ist meist eine Schätzung der Umsätze.
Muss ich ab 2028 noch einen Kassenbon ausdrucken?
Nein, ab dem 1. Januar 2028 soll der Papierbon durch einen digitalen Beleg ersetzt werden, etwa per QR-Code, Link oder E-Mail. Der Gast muss ihn nicht abrufen. Verlangt er ausdrücklich eine Quittung auf Papier, musst du sie ihm geben. Für Kassen mit Waagenfunktion gilt eine Übergangsfrist bis Ende 2032.
Wann sollte ich auf ein Kassensystem umsteigen?
Am besten in der ruhigsten Phase deines Betriebs im Jahr 2027, mit mindestens zwei bis drei Monaten Vorlauf für Angebote, Installation und Schulung. Lass beide Systeme zwei Wochen parallel laufen und melde die neue Kasse innerhalb eines Monats über ELSTER. Ein Umstieg im Weihnachtsgeschäft oder in der Hochsaison ist der schlechteste Zeitpunkt.
Hilft mir ein Gastronomieberater bei der Kassenumstellung?
Ein Gastronomieberater hilft dir, die Kasse nach deinen Abläufen und deinen Zahlen auszuwählen statt nach dem Verkaufsgespräch. Ein Berater für Gastronomie prüft Angebote auf Gesamtkosten, plant das Umstiegsfenster und sorgt dafür, dass die Daten sauber in der Buchhaltung ankommen. Die steuerliche Prüfung übernimmt weiterhin dein Steuerberater.
Dein Umsatz 2026 entscheidet über deinen Starttermin: Ruf diese Woche deinen Steuerberater an, lass dir Gesamt- und Barumsatz bestätigen und trag dein Umstiegsfenster für 2027 in den Kalender ein.