In der Gastronomie ist nur wenig Versicherung gesetzlich Pflicht: die Berufsgenossenschaft für deine Beschäftigten und die Kfz-Haftpflicht für Betriebsfahrzeuge. Existenziell sind dagegen Betriebshaftpflicht, Inhaltsversicherung und Betriebsunterbrechung. Sinnvoll je nach Betrieb sind Warenverderb bei Kühlausfall, Elektronik, Glas, Rechtsschutz, Cyber und Elementarschaden. Viele Betriebe zahlen trotzdem zu viel, weil Verträge doppelt laufen oder seit Jahren niemand die Versicherungssummen geprüft hat.
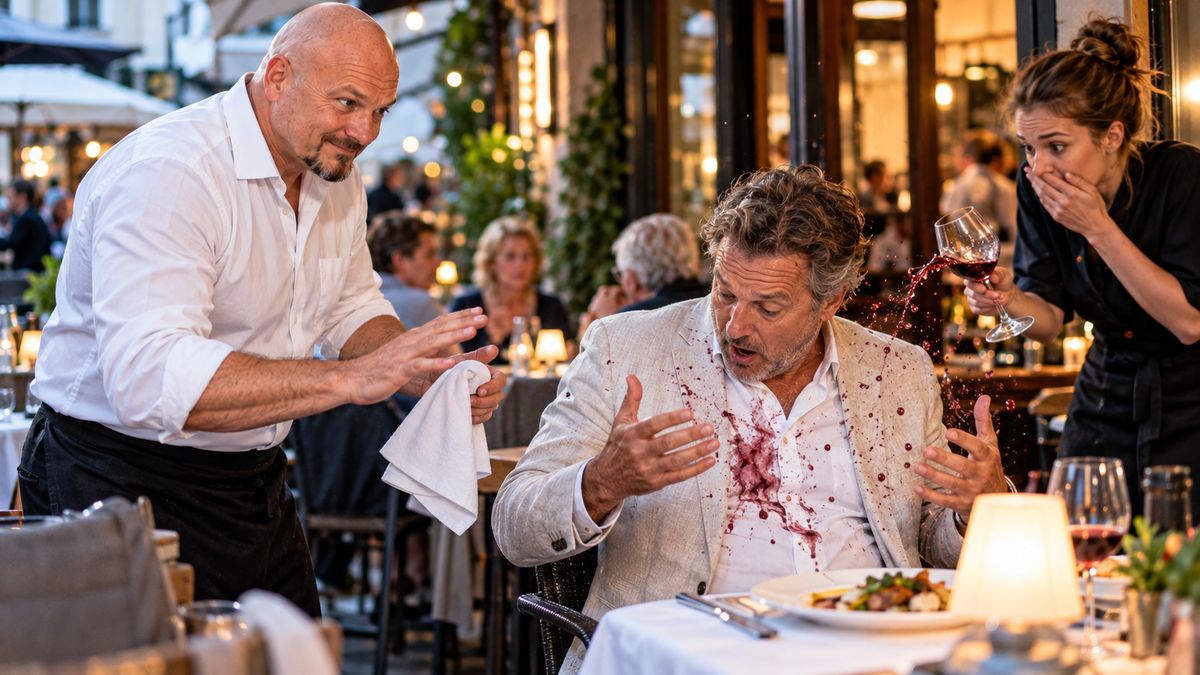
Versicherungen sind das Thema, über das kein Wirt gern redet. Sie kosten jedes Jahr Geld, man sieht nichts dafür, und die Policen liest niemand freiwillig. Bis zu dem Tag, an dem der Keller unter Wasser steht, das Kühlaggregat am Wochenende ausfällt oder ein Gast mit einer Rotweinjacke vor dir steht. Dann zählt nur noch eine Frage: Bin ich richtig abgesichert?
In unserer Beratung sehen wir beide Extreme. Betriebe, die bei der falschen Stelle sparen und nach einem Schaden vor dem Aus stehen. Und Betriebe, die für dasselbe Risiko zweimal zahlen, weil ihnen ein Vertreter beim Kauf einer Kühlvitrine eine zweite Police verkauft hat. Dieser Leitfaden ordnet, was Pflicht ist, was existenziell, was sinnvoll und was meistens verzichtbar.
Inhalt
- Welche Versicherungen sind in der Gastronomie Pflicht?
- Welche Versicherungen sind für jeden Betrieb existenziell?
- Warum ist die Betriebsunterbrechung so wichtig?
- Brauchst du eine Versicherung gegen Warenverderb?
- Welche weiteren Versicherungen sind sinnvoll?
- Kommt die Pflichtversicherung gegen Elementarschäden?
- Was müssen Hotels und Pensionen zusätzlich beachten?
- Wo zahlen Gastronomen bei Versicherungen zu viel?
- Welche Versicherungen darf der Verpächter verlangen?
- Wie prüfst du deine Versicherungen in fünf Schritten?
- Häufige Fragen zu Versicherungen in der Gastronomie
Die Versicherungs-Pyramide für Gastronomen
Pflicht
BG, Kfz
Existenziell
Betriebshaftpflicht, Inhalt, Betriebsunterbrechung
Sinnvoll je nach Betrieb
Warenverderb, Elektronik, Glas, Rechtsschutz, Cyber, Elementar
Meist verzichtbar
Doppelte Deckungen, Kleinstgeräte-Policen, Zusatzpakete ohne Bedarf
Welche Versicherungen sind in der Gastronomie Pflicht?
Gesetzlich Pflicht sind in der Gastronomie nur zwei Versicherungen: die gesetzliche Unfallversicherung bei der Berufsgenossenschaft für alle Beschäftigten und die Kfz-Haftpflicht für Betriebsfahrzeuge. Eine gesetzliche Pflicht zur Betriebshaftpflicht gibt es nicht. Viele Verpächter, Banken und Franchisegeber verlangen sie aber vertraglich, und ohne sie riskierst du bei einem einzigen Personenschaden deine Existenz.
Die Berufsgenossenschaft für Gastronomie und Hotellerie ist die BGN. Sobald du jemanden beschäftigst, auch Minijobber und Aushilfen, sind diese Menschen nach § 2 SGB VII automatisch unfallversichert. Die Beiträge zahlst du als Unternehmer allein, das regelt § 150 SGB VII. Anmelden musst du deinen Betrieb nach § 192 SGB VII innerhalb einer Woche nach Eröffnung.
Häufiger Irrtum
Du selbst bist als Inhaber in der Regel nicht automatisch über die BG versichert. Unternehmer können sich nach § 6 SGB VII freiwillig versichern. Wer selbst in der Küche steht, sollte das prüfen, denn ein Arbeitsunfall des Chefs ist ohne Absicherung schnell ein Liquiditätsproblem.
Dazu kommt die Kfz-Haftpflicht für jedes Fahrzeug, das auf den Betrieb zugelassen ist, ob Lieferwagen, Catering-Transporter oder Foodtruck. Alles andere ist rechtlich freiwillig, aber wirtschaftlich oft alles andere als optional.
Welche Versicherungen sind für jeden Betrieb existenziell?
Existenziell sind für jeden Gastronomiebetrieb drei Versicherungen: die Betriebshaftpflicht für Schäden, die du oder dein Team Gästen und Dritten zufügen, die Inhaltsversicherung für Einrichtung, Küche und Ware bei Feuer, Leitungswasser, Sturm und Einbruch, und die Betriebsunterbrechung für den Umsatzausfall nach einem solchen Schaden. Fehlt eine davon, kann ein einziger Schaden den Betrieb beenden.
Betriebshaftpflicht
Zahlt bei: Gast rutscht auf nassem Boden aus, Rotwein auf der Jacke, Glassplitter im Essen, Lebensmittelvergiftung.
Achte auf: ausreichende Deckungssumme für Personenschäden, Mietsachschäden am Pachtobjekt, Produkthaftung für Speisen.
Inhaltsversicherung
Zahlt bei: Brand in der Küche, Rohrbruch, Sturm, Einbruch mit Diebstahl und Vandalismus.
Achte auf: Versicherungssumme zum Neuwert, nach jeder Anschaffung anpassen, sonst droht Unterversicherung.
Betriebsunterbrechung
Zahlt bei: Schließung nach einem versicherten Sachschaden, laufende Kosten und entgangener Gewinn.
Achte auf: Haftzeit von mindestens zwölf Monaten, realistischer Jahresertrag als Grundlage.
Die größte Falle bei der Inhaltsversicherung heißt Unterversicherung. Ist die Versicherungssumme niedriger als der tatsächliche Wert deiner Einrichtung, zahlt der Versicherer nach § 75 VVG nur anteilig, und zwar auch bei kleinen Schäden. Wer vor zehn Jahren 80.000 Euro versichert hat und seitdem Küche, Kasse und Mobiliar erneuert hat, bekommt im Schadensfall unter Umständen nur einen Bruchteil ersetzt. Viele Versicherer bieten einen Unterversicherungsverzicht an, wenn die Summe nach ihren Vorgaben ermittelt wurde. Frag gezielt danach.
Warum ist die Betriebsunterbrechung so wichtig?
Die Betriebsunterbrechungsversicherung ist so wichtig, weil nach einem Schaden meist nicht die kaputte Einrichtung das Problem ist, sondern die Wochen ohne Umsatz. Pacht, Löhne, Leasing und Kredite laufen weiter, während der Laden zu ist. In „Bevor du aufschließt“ bringt es René Kaplick auf den Punkt: Der Sachschaden ist oft kleiner als der Umsatzausfall.
Ein Beispiel macht das greifbar. Ein Küchenbrand verursacht 40.000 Euro Sachschaden. Die Inhaltsversicherung zahlt die neue Küche. Bis Handwerker, Gutachter und Abnahmen durch sind, bleibt der Betrieb aber zehn Wochen geschlossen. In dieser Zeit laufen Fixkosten weiter, und der Gewinn fehlt komplett. Die folgende Rechnung zeigt, wie schnell der Ausfall den Sachschaden überholt:
Sachschaden gegen Ausfall: zehn Wochen Schließung
Beispielrechnung für ein Restaurant mit rund 600.000 Euro Jahresumsatz netto
Eigene Beispielwerte zur Veranschaulichung. Deine Zahlen findest du in der BWA: Fixkosten pro Monat und Betriebsergebnis.
Ohne Betriebsunterbrechung müsstest du diese 70.000 Euro aus eigener Tasche überbrücken. Das schaffen die wenigsten Betriebe. Wie du deine Fixkosten und deinen monatlichen Ertrag ermittelst, zeigt dir unser Beitrag zur BWA in der Gastronomie. Genau diese Werte braucht auch dein Makler, um die Versicherungssumme richtig festzulegen.
Für Hotels ist die Betriebsunterbrechung noch wichtiger. Ein Wasserschaden, der zwei Etagen sperrt, trifft nicht nur die Zimmer, sondern auch Frühstück, Bar und Tagungen. Und gebuchte Gruppen sind oft für die ganze Saison weg.
Brauchst du eine Versicherung gegen Warenverderb?
Eine Versicherung gegen Warenverderb lohnt sich für Betriebe mit großem Kühl- und Tiefkühlbestand, etwa Restaurants mit Fleisch- und Fischküche, Caterer und Hotels. Sie zahlt, wenn Ware durch einen Ausfall der Kühlung verdirbt, zum Beispiel nach einem Defekt des Aggregats oder einem Stromausfall. Ein Wochenende ohne Kühlung ist bei einem gut sortierten Betrieb schnell ein vierstelliger Schaden.
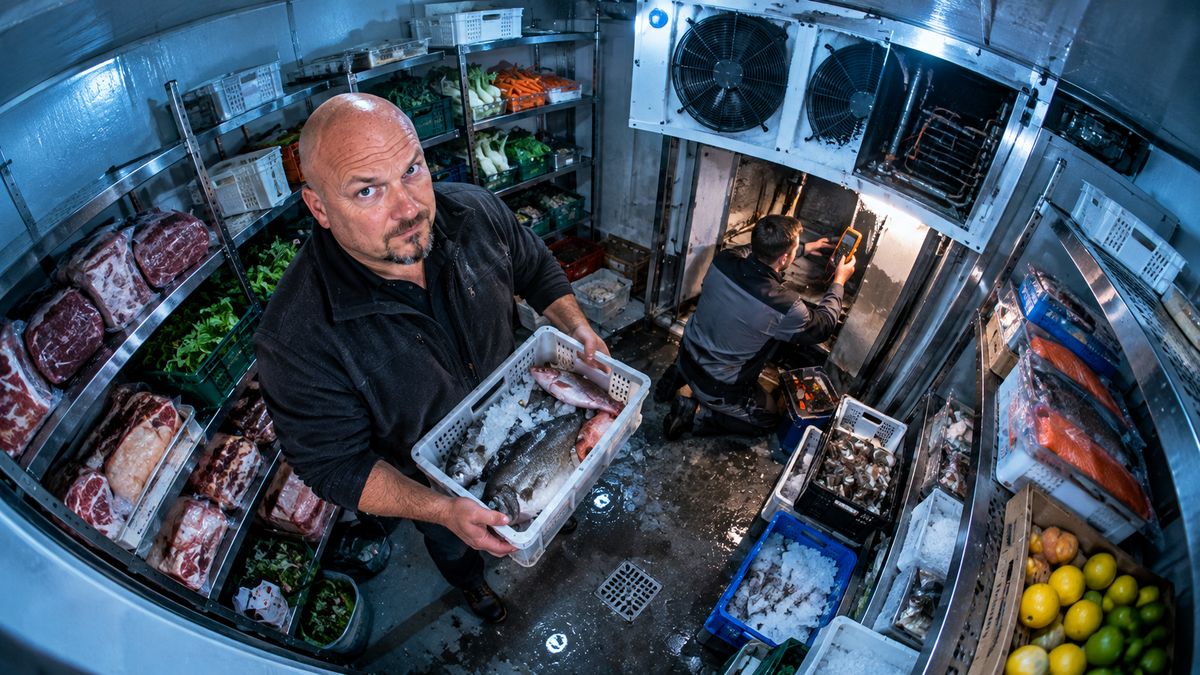
Wichtig ist das Kleingedruckte. Viele Policen zahlen nur, wenn der Ausfall durch einen technischen Defekt entstanden ist, nicht durch einen Bedienfehler wie eine offen gelassene Tür. Manche verlangen einen Wartungsvertrag für die Kälteanlage oder eine Temperaturüberwachung mit Alarm. Und fast alle haben eine Selbstbeteiligung. Prüf diese drei Punkte, bevor du abschließt.
Ein Tipp aus der Praxis, der oft mehr bringt als jede Police: eine Temperaturüberwachung mit Alarm aufs Handy. Sie kostet wenig, erfüllt nebenbei deine HACCP-Dokumentation und sorgt dafür, dass du den Ausfall am Samstagabend bemerkst und nicht erst am Montagmorgen. Wie viel Geld ohnehin im Kühlraum verloren geht, auch ohne Defekt, steht im Beitrag zur Zusammenarbeit von Küche und Service.
Welche weiteren Versicherungen sind sinnvoll?
Sinnvoll sind je nach Betrieb vier weitere Versicherungen: Elektronik für Kassensystem, Kombidämpfer und Kälteanlagen, Glas für große Fensterfronten und Vitrinen, Rechtsschutz für Streit mit Verpächter, Lieferanten oder Mitarbeitern und eine Cyberversicherung, wenn du Reservierungen, Kundendaten und Zahlungen digital verarbeitest. Ob sie sich lohnen, hängt von deinem Risiko ab, nicht von der Liste des Vertreters.
| Versicherung | Lohnt sich besonders, wenn … | Eher verzichtbar, wenn … |
|---|---|---|
| Elektronik | teure Küchentechnik, Kassensystem und Kälte über Leasing oder Kredit finanziert sind | die Geräte alt sind oder ein Wartungsvertrag Reparaturen schon abdeckt |
| Glas | große Schaufenster, Glastüren, Kuchen- oder Weinvitrinen vorhanden sind | der Verpächter Glas über die Gebäudeversicherung abgesichert hat |
| Rechtsschutz | du pachtest, viele Mitarbeiter hast und mit Arbeits- oder Pachtstreit rechnen musst | du nur den Vertragsrechtsschutz brauchst, der oft nicht enthalten ist (genau prüfen) |
| Cyber | du Gästedaten, Online-Reservierungen und Kartenzahlungen verarbeitest | du kaum digital arbeitest, dann zuerst Datensicherung und Updates |
Zur Cyberversicherung ein Hinweis, den viele unterschätzen: Wird dein Reservierungssystem gehackt und es gehen Gästedaten verloren, musst du das nach Artikel 33 DSGVO in der Regel innerhalb von 72 Stunden der Datenschutzaufsicht melden. Eine gute Cyberpolice bezahlt nicht nur den Schaden, sondern stellt dir in diesem Moment Fachleute an die Seite. Weil du Rechnungen und geschäftliche E-Mails ohnehin revisionssicher aufbewahren musst, lohnt sich ein Blick in unseren Beitrag zur GoBD-konformen E-Mail-Archivierung, denn eine saubere Datensicherung schützt dich doppelt. Wie du deinen Betrieb digital grundsätzlich sicher aufstellst, klären wir in der Digitalisierungsberatung.
Kommt die Pflichtversicherung gegen Elementarschäden?
Eine Pflichtversicherung gegen Elementarschäden gibt es Stand Oktober 2026 nicht. Die Bundesregierung hat sie für Wohngebäude angekündigt, ein beschlossenes Gesetz liegt aber nicht vor. Für Gewerbebetriebe ist der Schutz gegen Starkregen, Überschwemmung, Rückstau und Erdrutsch weiterhin freiwillig. Gerade weil Starkregen zunimmt, solltest du ihn trotzdem prüfen.
Bundesjustizministerin Hubig hat im Mai 2025 angekündigt, dass neue Wohngebäudeversicherungen nur noch mit Elementarschutz angeboten werden sollen, wie ZDFheute berichtete. Im April 2026 hat die Linke im Bundestag einen Antrag gestellt, die Regierung möge endlich einen Gesetzentwurf vorlegen. Für dich als Gastronom heißt das: Warte nicht auf den Gesetzgeber. Welche Gesetze 2027 tatsächlich kommen, haben wir in den Änderungen für die Gastronomie 2027 zusammengestellt.
Drei Fragen, die du deiner Versicherung zum Elementarschutz stellen solltest
- Ist Elementarschaden in meiner Inhalts- und Betriebsunterbrechungsversicherung eingeschlossen oder nur in der Gebäudeversicherung des Verpächters?
- Ist Rückstau mitversichert? Bei Starkregen ist das in Kellern oft der eigentliche Schadensweg.
- Welche Selbstbeteiligung gilt, und verlangt der Versicherer bauliche Maßnahmen wie eine Rückstauklappe?
Besonders betroffen sind Betriebe mit Lager, Kühlraum oder Gastraum im Keller oder Souterrain und alle Lokale in Flussnähe. Ein überfluteter Getränkekeller ist nicht nur ein Warenschaden. Er ist oft auch eine Betriebsunterbrechung, weil Elektrik, Kühlung und Schankanlage gleich mit betroffen sind.
Was müssen Hotels und Pensionen zusätzlich beachten?
Hotels und Pensionen haften zusätzlich nach den Regeln der Gastwirtshaftung für Sachen, die Gäste einbringen, auch ohne eigenes Verschulden. Nach § 701 und § 702 BGB ist diese Haftung begrenzt: auf das Hundertfache des Beherbergungspreises für einen Tag, mindestens 600 und höchstens 3.500 Euro, für Geld und Wertsachen höchstens 800 Euro. Diese Haftung sollte deine Betriebshaftpflicht ausdrücklich einschließen.
Die Regelung steht in § 701 BGB und § 702 BGB. Die Höchstgrenze gilt allerdings nicht, wenn der Schaden durch dich oder dein Personal verschuldet wurde oder wenn du Sachen ausdrücklich zur Aufbewahrung angenommen hast, etwa im Hotelsafe an der Rezeption. Dann haftest du unbegrenzt. Kläre mit deinem Versicherer, ob Schäden an eingebrachten Sachen, an Gästefahrzeugen in deiner Tiefgarage und Schlüsselverlust mitversichert sind.
Für reine Restaurants gilt die Gastwirtshaftung nach § 701 BGB nicht. Hier geht es bei der Garderobe um die Frage, ob du sie bewachst oder nicht. Ein Schild „Für Garderobe keine Haftung“ hilft dir nicht, wenn deine Servicekraft dem Gast den Mantel abnimmt und an einen Ort hängt, den er nicht im Blick hat. Dann nimmst du den Mantel in Obhut.
Wo zahlen Gastronomen bei Versicherungen zu viel?
Gastronomen zahlen bei Versicherungen vor allem an drei Stellen zu viel: doppelte Deckungen, weil Zusatzpolicen beim Kauf von Geräten mitverkauft wurden, veraltete Verträge, die seit Jahren nicht verglichen wurden, und Pakete mit Bausteinen, die nicht zum Betrieb passen. In der Fixkosten-Durchsicht ist der Versicherungsordner nach unserer Erfahrung die häufigste Fundgrube überhaupt.
Aus typischen Beratungssituationen zusammengesetzt
Der Wirt mit der doppelten Haftpflicht
Ein Restaurant in Hannover, ordentlich geführt, saubere Buchhaltung, ein Ordner, der vertrauenswürdig aussieht. Nach gut zwei Stunden Durchsicht lagen vier Funde auf dem Tisch. Einer davon: eine doppelte Betriebshaftpflicht. Eine lief über den ursprünglichen Makler, die zweite hatte ihm ein Vertreter zwei Jahre zuvor beim Kauf einer neuen Kühlvitrine als vermeintlich notwendige Zusatzabsicherung mitverkauft.
900 Euro im Jahr für einen Schutz, den er längst hatte. Das Paradoxe: Gerade gut organisierte Wirte finden bei dieser Durchsicht oft am meisten, weil ihr Ordner so ordentlich aussieht, dass ihn niemand mehr hinterfragt.
Nach einem Fall aus „Vom Wirt zum Unternehmer, Band 1“ von René Kaplick
Dazu kommt ein Liquiditätsthema, das mit der Höhe der Prämien nichts zu tun hat, sondern mit ihrem Zeitpunkt. Viele Versicherungen werden jährlich im Januar fällig, genau dann, wenn auch die Umsatzsteuer für das vierte Quartal, die Berufsgenossenschaft und die Dezember-Rechnungen der Lieferanten kommen. In „Vom Wirt zum Unternehmer, Band 1“ beschreibt René Kaplick eine Wirtin in Niederbayern, deren Betriebshaftpflicht über 2.400 Euro jedes Jahr im Januar kommt und jedes Jahr vergessen wird.
Zahlungskalender: So verteilst du die Last
USt Q4, BG-Vorschuss, Jahresprämien: Engpass
Haftpflicht hierher verlegen
Inhalt und BU in der Saison
Kleinere Policen nach der Saison
Alternativ: Monatliche Zahlweise vereinbaren oder jeden Monat ein Zwölftel der Jahresprämien zurücklegen. Frag nach dem Ratenzuschlag.
Wie du solche Engpässe vorher siehst statt hinterher, zeigt dir eine Liquiditätsplanung. Unsere Buchhaltung liefert dir dafür die Zahlen, und in einer BWA-Analyse prüfen wir die BWAs und Summen- und Saldenlisten deiner letzten drei Jahre, inklusive der Fixkosten, in denen Versicherungen stecken.
Welche Versicherungen darf der Verpächter verlangen?
Der Verpächter darf im Pachtvertrag verlangen, dass du bestimmte Versicherungen abschließt und nachweist, meist eine Betriebshaftpflicht mit Mietsachschäden, oft auch Glas und eine Inhaltsversicherung. Die Gebäudeversicherung schließt in der Regel der Eigentümer ab, legt die Prämie aber häufig über die Nebenkosten auf dich um. Kläre vor der Unterschrift, welche Versicherungen verlangt werden und wer sie zahlt.
Checkliste für den Pachtvertrag
- Welche Versicherungen muss ich abschließen, mit welcher Mindestdeckung?
- Sind Mietsachschäden am Gebäude in meiner Haftpflicht eingeschlossen?
- Wird die Gebäudeversicherung als Nebenkosten umgelegt, und in welcher Höhe?
- Enthält die Gebäudeversicherung Elementarschaden und Glas, oder muss ich das selbst absichern?
- Wer haftet für Einbauten, die ich selbst bezahlt habe, etwa Küche oder Theke?
- Muss ich die Versicherungen jährlich nachweisen, und was passiert, wenn ich das vergesse?
Die Einbauten sind dabei der unterschätzte Punkt. Hast du die Küche selbst eingebaut, gehört sie wirtschaftlich dir und muss in deine Inhaltsversicherung. Hat der Verpächter sie gestellt, ist sie meist über ihn versichert. Wenn das niemand klar regelt, zahlt im Schadensfall keiner. Mehr zu den Fallstricken beim Start findest du im Beitrag zum eigenen Restaurant und zur optimalen Lage.
Wie prüfst du deine Versicherungen in fünf Schritten?
Deine Versicherungen prüfst du in fünf Schritten: alle Policen in eine Liste übertragen, Doppelungen und Lücken markieren, Versicherungssummen mit dem heutigen Wert abgleichen, die Liste mit einem unabhängigen Makler besprechen und Kündigungsfristen notieren. Plane dafür einmal alle drei Jahre zwei bis drei Stunden ein, und zusätzlich nach jeder größeren Anschaffung oder Umbaumaßnahme.
Alles auf eine Seite
Versicherer, Art, Versicherungssumme, Selbstbeteiligung, Jahresprämie, Fälligkeit, Kündigungsfrist. Eine Zeile pro Vertrag.
Doppelungen und Lücken markieren
Zwei Haftpflichten? Elektronik doppelt über Leasing und eigene Police? Keine Betriebsunterbrechung? Gelb für doppelt, rot für fehlt.
Summen prüfen
Was würde es heute kosten, die Einrichtung neu zu kaufen? Passt die Summe in der Betriebsunterbrechung zu deinem aktuellen Ertrag?
Unabhängig beraten lassen
Mit einem Makler, der mehrere Gesellschaften vergleicht, nicht mit dem Vertreter einer einzelnen Gesellschaft.
Fristen in den Kalender
Erst kündigen, wenn der neue Schutz bestätigt ist. Nie eine Lücke entstehen lassen.
Zu den Fristen gilt: Verträge mit einer Laufzeit von mehr als drei Jahren kannst du nach § 11 Abs. 4 VVG zum Ende des dritten Jahres und danach jährlich mit einer Frist von drei Monaten kündigen. Nach einem Schadensfall haben bei Sachversicherungen beide Seiten nach § 92 VVG ein Sonderkündigungsrecht. Das heißt auch: Wer viele Kleinschäden meldet, riskiert, dass der Versicherer kündigt. Kleine Schäden selbst zu tragen kann deshalb klüger sein.
Wenn du bei der Durchsicht Unterstützung willst: In der Beratung gehen wir deine Fixkosten Position für Position durch, Versicherungen eingeschlossen, und sagen dir, wo du doppelt zahlst und wo eine Lücke klafft. Die Versicherung selbst schließt du dann mit einem unabhängigen Makler deines Vertrauens ab. Wie du die Kosten für Personal und BG im Blick behältst, steht im Beitrag zu den Personalkosten in der Gastronomie. Und die Beiträge zur BG rechnet unsere Lohnbuchhaltung korrekt ab.
Vor der Unterschrift lesen
Bevor du aufschließt
René Kaplicks Handbuch für Gründung und Übernahme in der Gastronomie. Mit Behördenfahrplan, der zeigt, wann du welche Versicherung abschließen solltest, einer Checkliste zu Betriebshaftpflicht, Inhalt, Betriebsunterbrechung und Warenverderb und dem Hinweis, welche Versicherungen Verpächter verlangen. Gegliedert nach Betriebstyp vom Imbiss bis zum Hotel.
Wer hier schreibt
René Kaplick ist in der Gastronomie aufgewachsen und hat mit zehn Jahren die ersten Gäste bedient. Nach der Kochausbildung arbeitete er in der Sternegastronomie im First Floor Berlin und wurde später Handelsfachwirt. Seit 2010 hat er mit den Gastro Piraten über 5.600 Betriebe beraten. Die Gastro Piraten sind KfW- und BAFA-akkreditiert und DEHOGA-Partner. Mehr über uns
Zahlst du zu viel oder fehlt dir der wichtigste Schutz?
Im kostenlosen Erstgespräch schauen wir auf deine Fixkosten und sagen dir ehrlich, wo du ansetzen solltest.
Du willst wissen, welche Erfahrungen andere Wirte mit Schäden und Versicherern gemacht haben? Jeden Montag von 10 bis 11 Uhr treffen sich Gastronomen und Hoteliers aus dem ganzen DACH-Raum online, kostenlos. Melde dich für die Hospitality Business School an und bring deine Fragen mit.
Häufige Fragen zu Versicherungen in der Gastronomie
Pflicht und Grundschutz
Welche Versicherungen braucht ein Restaurant?
Gesetzlich Pflicht sind die Berufsgenossenschaft für Beschäftigte und die Kfz-Haftpflicht. Existenziell sind Betriebshaftpflicht, Inhaltsversicherung und Betriebsunterbrechung. Je nach Betrieb kommen Warenverderb, Elektronik, Glas, Rechtsschutz, Cyber und Elementarschaden dazu.
Ist eine Betriebshaftpflicht in der Gastronomie Pflicht?
Gesetzlich nicht. Verpächter, Banken und Franchisegeber verlangen sie aber fast immer vertraglich. Ohne sie haftest du bei Personen- und Sachschäden von Gästen mit deinem gesamten Vermögen, deshalb gehört sie zur Grundausstattung jedes Betriebs.
Bin ich als Gastronom selbst bei der BGN versichert?
In der Regel nicht automatisch. Deine Beschäftigten sind nach § 2 SGB VII versichert, du selbst kannst dich nach § 6 SGB VII freiwillig versichern. Wer selbst mitarbeitet, sollte das prüfen.
Schäden und Ausfälle
Was zahlt eine Betriebsunterbrechungsversicherung?
Sie ersetzt nach einem versicherten Sachschaden wie Brand oder Leitungswasser die laufenden Fixkosten und den entgangenen Gewinn, solange der Betrieb geschlossen ist. Wichtig sind eine Haftzeit von mindestens zwölf Monaten und eine Summe, die zum aktuellen Ertrag passt.
Ist Warenverderb bei Kühlausfall versichert?
Nur, wenn du eine entsprechende Zusatzdeckung abgeschlossen hast. Viele Policen zahlen nur bei technischem Defekt, nicht bei Bedienfehlern, und verlangen Wartung oder Temperaturüberwachung. Prüfe die Bedingungen und die Selbstbeteiligung.
Was ist Unterversicherung?
Ist die Versicherungssumme niedriger als der tatsächliche Wert, zahlt der Versicherer nach § 75 VVG nur anteilig, auch bei kleinen Schäden. Passe die Summe nach jeder größeren Anschaffung an oder vereinbare einen Unterversicherungsverzicht.
Gibt es eine Pflichtversicherung gegen Elementarschäden?
Stand Oktober 2026 nicht. Die Bundesregierung plant eine Regelung für Wohngebäude, ein Gesetz ist nicht beschlossen. Für Gastronomiebetriebe ist der Schutz freiwillig, aber bei Keller, Lager oder Flussnähe dringend zu prüfen, inklusive Rückstau.
Kosten und Verträge
Wie finde ich doppelte Versicherungen?
Trag alle Policen mit Art, Summe, Prämie und Fälligkeit in eine Liste ein und markiere Überschneidungen. Typisch sind Zusatzpolicen, die beim Kauf von Geräten mitverkauft wurden, und Elektronikschutz, der schon über Leasing besteht.
Wann kann ich eine Versicherung kündigen?
In der Regel zum Ende der Vertragslaufzeit mit drei Monaten Frist. Verträge mit mehr als drei Jahren Laufzeit sind nach § 11 Abs. 4 VVG zum Ende des dritten Jahres kündbar. Nach einem Schaden besteht bei Sachversicherungen ein Sonderkündigungsrecht nach § 92 VVG.
Wer zahlt die Gebäudeversicherung bei einer Pacht?
Abgeschlossen wird sie meist vom Eigentümer, die Prämie aber oft über die Nebenkosten auf den Pächter umgelegt. Was genau gilt, steht im Pachtvertrag. Kläre vor der Unterschrift auch, wer Einbauten wie Küche und Theke versichert.
Die richtige Versicherung merkst du nie, bis zu dem Tag, an dem sie deinen Betrieb rettet. Die falsche merkst du jedes Jahr im Januar auf dem Konto.